据证券之星公开数据整理,近期龙源技术(300105)发布2026年中报。截至本报告期末,公司营业总收入3.59亿元,同比下降1.03%,归母净利润932.19万元,同比下降67.04%。按单季度数据看,第二季度营业总收入2.5亿元,同比上升27.83%,第二季度归母净利润-283.53万元,同比上升78.22%。本报告期龙源技术公司应收账款体量较大,当期应收账款占最新年报营业总收入比达55.11%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率21.75%,同比减12.16%,净利率2.6%,同比减66.69%,销售费用、管理费用、财务费用总计4961.92万元,三费占营收比13.84%,同比增17.2%,每股净资产3.46元,同比减6.81%,每股经营性现金流-0.2元,同比增17.04%,每股收益0.02元,同比减66.97%
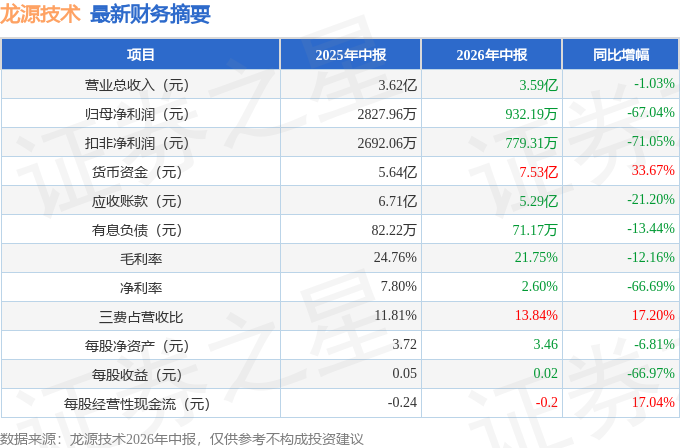
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
最近有知名机构关注了公司以下问题:
问:介绍公司基本情况。
答:公司打造四位一体技术产品谱系,涵盖清洁低碳、节能环保、灵活智慧、新型储能及核心装备制造。可面向能源、工业等多类场景客户提供一站式综合能源服务。
问公司经营方面有哪些亮点?
在经营方面,公司一是深入推进传统产业焕新升级。启动“等离子+”专项行动计划,推动核心技术产品迭代升级,进一步提升煤种适应性。开展压力开关等进口核心零部件国产化替代攻关,巩固深化在生物质和氢氨醇掺烧领域的领先优势。二是大力推进“四新”企业建设。中标首个等离子体船舶固废垃圾处理处置项目,巩固新型等离子、燃烧器、智能智慧燃烧等新一代煤电技术装备领先优势。持续推动地热、气垫带式输送技术。三是签约南非国家电力公司等离子和微油示范项目,完成南非分公司注册。四是清洁低碳氢煤混烧技术取得重大突破,在 40兆瓦等级燃煤锅炉上实现 50%热量比掺氢燃烧。
问请问公司节油类业务近年保持稳定发展的主要原因有哪些?
一是受益于“三改联动”需要提升燃煤机组深度调峰灵活性,二是前期安装了点火装置的电厂需要进行设备升级改造,三是实施了一批基建等离子体点火项目。此外,公司与多家大型电力集团续签备件长协订单,备件销售情况良好。
问公司订单从签约到完工需要多久?
改造项目可在数月或当年内完成,基建项目需要跨年。
问目前等离子体点火技术还有哪些局限性?
该技术能使用煤粉替代燃油,实现燃煤锅炉零油耗启停,以及快速调整负荷响应电网快速调峰需求。实现电厂单一燃料运行,消除储存燃油的安全隐患。目前部分低热值、高水分的煤种无法较好点燃,适用范围仍需拓展。
问公司正在推广的新技术气垫带式输送机有哪些技术特点?
该技术以气垫替代托辊,变滚动摩擦为流体摩擦,具备能耗小、重量轻、寿命长、维护成本低、输送能力高等特点。目前已经成功应用于国能新疆乌冬洗煤厂、河南能源集团榆树岭煤矿及国能九江电厂等项目,取得良好效果。
问目前集团公司对公司定位如何,公司有哪些发展目标?
定位公司为集团内科技创新平台、负责技术研发和科技转化。公司积极履行“发展新质生产力、建设‘四新’企业”职责使命,打造世界一流的能源生产服务科创上市公司。
问公司如何看待未来新增煤电机组增长情况?
从整体来看,我国电源结构中新能源占比将持续提升,为支撑新能源消纳、保障电力系统调峰安全,煤电机组还有一定增长空间,但增速会持续下降,并呈现一定地域性特征,主要布局在大型综合能源基地。
问煤电机组参与调峰的改造需求是否还有市场空间?
当前我国能源结构变化仍处于动态过程,电源结构和用能结构持续优化,煤电机组改造的技术复杂度、定制化要求持续提升,这为具备全链条综合技术服务能力的企业带来了广阔的市场机遇。
本文数据来源于龙源技术2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




