东吴证券股份有限公司袁理,陈孜文近期对路德科技进行研究并发布了研究报告《2025年报&2026一季报点评:生物发酵饲料销量高增,26Q1利润端明显改善》,给予路德科技买入评级。
路德科技(688156)
投资要点
事件:2025年公司实现营业收入3.80亿元(同比+36.95%,下同),归母净利润-0.70亿元(24年-0.57亿元),扣非归母净利润-0.74亿元(24年-0.60亿元);2026Q1实现营业收入1.10亿元(+74.60%),归母净利润0.11亿元(+780.45%),扣非归母净利润0.10亿元(+1,341.08%)。
饲料销量高增63%、收入占比升至74%,行业承压+新厂爬坡拖累全年毛利率。2025年公司销售毛利率19.93%(-2.00pct),期间费用率30.53%(-6.99pct),其中销售费用率5.79%(-1.43pct);财务费用率5.79%(+2.29pct),主要系原料储备增加流动资金借款,以及项目陆续投产贷款利息费用化导致财务费用增长。分业务来看,1)酒糟饲料:2025年公司白酒糟生物发酵饲料产量18.33万吨(+58.58%)、销量18.41万吨(+63.47%)、销售收入2.83亿元(+30.50%),收入占比升至74.43%,2025年饲料业务毛利率14.44%(-7.60pct),其中古蔺、金沙老厂区毛利率稳定维持20%以上,亳州、遵义、永乐新厂区Q4产能爬坡导致固定成本未充分摊薄,拖累整体毛利率。2)河湖淤泥:营收0.30亿元(+183.17%),毛利率11.27%(+19.82pct),主要系公司主动采取风险管控与市场拓展措施,部分项目恢复经营,新项目择优投入所致。3)工程泥浆:营收0.47亿元(+53.96%),毛利率36.12%(+37.10pct),主要系受建筑工程开工增加影响,公司工程泥浆处理服务业务收纳、处置的泥浆量均有较大增长。4)环保技术装备及其他:营收0.04亿元,毛利率5.01%。
规划产能66万吨/年、酒糟处理量174万吨/年,5大基地投产+宿迁在建。公司已在贵州、四川、安徽、江苏四大白酒核心产区布局6座生物发酵饲料基地:古蔺路德(四川泸州·酱香·7万吨/年)、金沙路德(贵州毕节·酱香·一期10/规划15万吨)、遵义路德(贵州遵义·酱香·8万吨)、亳州路德(安徽亳州·浓香·12万吨)、永乐路德(四川泸州·酱香·10万吨)均已投产;宿迁路德(江苏宿迁·浓香·14万吨/年)在建中。上游与古井贡酒、洋河股份等头部酒企合作稳固,下游成功与国内头部乳企达成合作,快速开拓市场。
经营性现金流持续为正、无机固废清欠成效显著。2025年经营性现金流净额0.33亿元(-37.73%),2026Q1为0.09亿元(-9.78%)。针对存量应收款项,公司已建立专项清收机制、加大历史欠款催收力度,实现部分回款落地,较上年比较,有效对冲并大幅缓解了无机固废处理业务减值对公司盈利的不利影响。
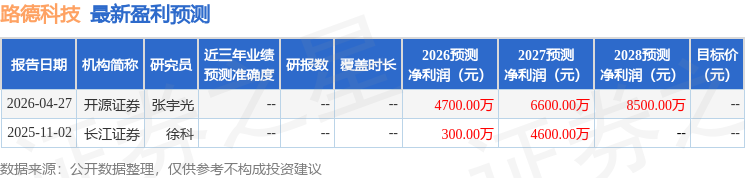
盈利预测与投资评级:考虑下游景气度、客户拓展及产能爬坡等因素,我们维持2026年归母净利润0.35亿元,将2027年归母净利润从0.74亿元下调至0.59亿元,预计2028年归母净利润0.86亿元。酒糟饲料可部分替代豆粕、玉米,对保障粮食安全具有重要战略意义,公司作为行业龙头,产能逐步扩大,提升远期盈利空间,维持“买入”评级。
风险提示:产品销量不及预期,原材料价格波动,项目扩产低于预期。
最新盈利预测明细如下:
以上内容为证券之星据公开信息整理,由AI算法生成(网信算备310104345710301240019号),不构成投资建议。


 首页
 微信公众号
 证券之星APP



