证券之星消息,2026年11月20日安集科技(688019)发布公告称大成基金管理有限公司、兴业证券股份有限公司于2026年11月18日调研我司。
具体内容如下:
问:公司三季报表现持续稳健,请分享下公司三大业务板块的成长空间?
答:公司聚焦高端半导体材料的研发与产业化,目前主营业务包括化学机械抛光液、功能性湿电子化学品、电镀液及添加剂三大业务板块。从市场规模来看,根据灼识咨询报告,在I算力需求与先进工艺迭代驱动下,预计到2030年,全球CMP抛光液市场规模可达40亿美元;全球功能性湿电子化学品市场规模可达88亿美元,其中,全球清洗液对应市场规模预计可达36亿美元;全球电镀液及添加剂市场规模预计可达19亿美元。截至2025年,公司化学机械抛光液全球市占率约13%,清洗液市占率约6%。整体市场容量较大,现有产品尚有持续提升市场份额的空间和机会,另一方面我们也将不断拓展新的产品品类,获取更多成长机会。未来增长方面,主要来源于国内客户的产能建设、国产替代的持续推进、新技术新工艺带来的增量需求,以及开拓海外市场与服务国内外资客户带来的增量机遇。公司将持续巩固现有业务基本盘,依托自身技术积累,把握行业发展机遇,有序推进各业务板块的市场渗透与客户拓展,实现业务的稳健增长。
问:研磨颗粒是CMP的关键原料,公司的供应链布局是怎样的?是否考虑自建产能?
答:公司长期持续打造具有前瞻性、有韧性的供应链管理体系。在研磨颗粒方面,考虑到研磨颗粒品类繁多的特性,公司坚持自研自建、合作与外部采购并行,打造多元化供应体系,持续推进核心原材料自主可控能力建设,提升长期供应的安全性与可靠性。自建产能规划上,公司将结合业务发展节奏统筹安排,稳步推进相关工作;公司积极开展多方协同,与合作研发伙伴、原材料供应商保持长期稳定的合作,共同保障供应链稳定。
问:公司如何看待目前的市场格局以及应对策略是怎样的?
答:公司化学机械抛光液产品涵盖铜及铜阻挡层抛光液、介电材料抛光液、钨抛光液、基于氧化铈磨料的抛光液、金属栅极抛光液及衬底抛光液等多个产品平台。公司积极支持客户对于不同特色制程的需求,定制开发用于新材料、新工艺、新应用的化学机械抛光液。随着人工智能带来高性能算力的爆发式需求,公司紧抓先进封装技术变革机遇,与客户紧密合作,产品已覆盖混合键合抛光液和聚合物抛光液等先进封装用抛光液。2023-2025年公司化学机械抛光液全球市场占有率分别约8%、11%、13%(根据TECHCET公开的全球半导体抛光液市场规模测算),逐年稳步提升,已跻身全球主流供应厂商行列。半导体行业欣欣向荣高速发展的阶段,市场参与者增多是产业发展的正常趋势,良性的竞争环境有助于推动整个产业链的进步与发展。面对市场竞争,公司始终聚焦于自身能力的持续提升,持续依托深厚的技术积累和快速迭代的能力,深化与客户的合作,保持市场地位稳固。同时,公司将竞争视为内在优化的动力,通过持续加强技术研发、提升客户服务质量、强化团队建设等多方面举措,系统性增强核心竞争力,保持并扩大行业领先优势。
问:公司定期报告主营业务分地区收入分为中国大陆和其他,想了解统计口径方面,外资客户在国内工厂的采购是否计入“其他”?
答:公司定期报告中,分地区收入以客户所在的物理地点作为划分依据,“其他”地区收入仅统计客户所在地点位于中国大陆以外的业务。
问:想了解CMP抛光液和功能性湿电子化学品两块业务中长期的发展目标?
答:化学机械抛光液板块,公司致力于实现全品类产品线的布局,为客户提供覆盖前道晶圆制造及后道先进封装应用领域的一站式解决方案和全方位服务。2025年公司CMP抛光液全球市占率约13%,已跻身全球主流供应厂商行列。公司将持续深耕国内市场、稳步拓展海外业务,依托客户产能释放、先进制程迭代带来的增量需求,争取更大的市场份额。功能性湿电子化学品方面,公司将功能性湿电子化学品定位为第二增长曲线,目前已初见成效,公司对其未来成长保持积极的态度。
问:抛光后清洗液和CMP抛光液是否存在技术协同?
答:两类产品存在技术协同,依托对CMP产品和工艺的深度理解,我们在配方与工艺开发阶段,可以把抛光液和抛光后清洗液放在一起统筹考量。一方面,在抛光环节通过配方、工艺的优化,尽可能平衡晶圆表面后续清洗的条件;另一方面,基于对抛光界面和抛光材料特性的技术认知,针对性地设计具有匹配性的抛光后清洗液解决方案,实现抛光与清洗工艺的联动适配。这种协同开发的能力,可以为客户创造更多工艺价值。
安集科技(688019)主营业务:关键半导体材料的研发和产业化。
安集科技2026年三季报显示,前三季度公司主营收入24.54亿元,同比上升35.45%;归母净利润13.74亿元,同比上升125.83%;扣非净利润7.27亿元,同比上升35.32%;其中2026年第三季度,公司单季度主营收入9.28亿元,同比上升38.39%;单季度归母净利润8.42亿元,同比上升261.87%;单季度扣非净利润3.02亿元,同比上升66.85%;负债率17.01%,投资收益1834.29万元,财务费用5533.34万元,毛利率56.05%。
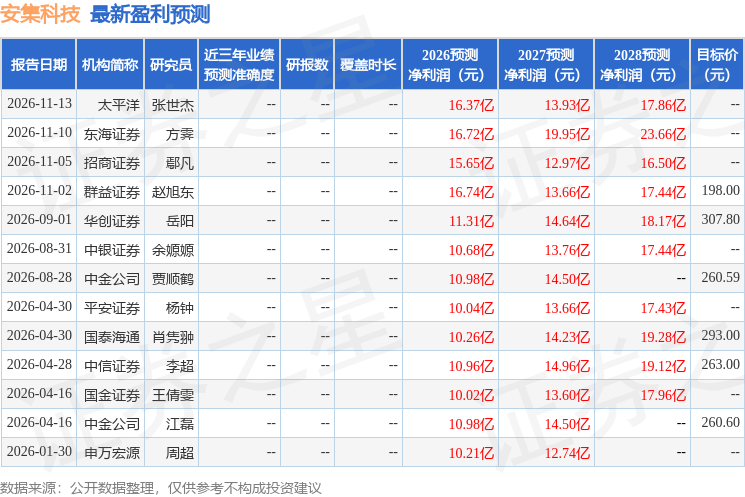
该股最近90天内共有7家机构给出评级,买入评级4家,增持评级3家;过去90天内机构目标均价为255.46。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出4.67亿,融资余额减少;融券净流入558.04万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



