太平洋证券股份有限公司张世杰,罗平近期对歌尔股份进行研究并发布了研究报告《毛利率同比改善,端侧AI硬件布局持续深化》,给予歌尔股份买入评级。
歌尔股份(002241)
事件:歌尔股份发布《2026年第三季度报告》,2026年前三季度实现营收682.20亿元,同比增长0.17%;实现归母净利润26.19亿元,同比增长1.21%。其中,2026Q3实现营收281.74亿元,同比下降7.80%;实现归母净利润11.53亿元,同比下降1.51%。
精密零组件及新兴硬件稳健发展,持续推进提质增效。公司主营业务涵盖精密零组件、智能声学整机和智能硬件,为全球科技及消费电子行业领先客户提供零组件与整机的垂直整合解决方案。2026H1,公司精密零组件业务及AI智能眼镜、智能可穿戴、智能家居等细分产品线保持稳健发展,智能声学整机业务继续聚焦提质增效,公司持续提升精益运营水平。2026年前三季度,公司毛利率为13.68%,同比提升0.49个百分点。
费用效率提升,研发费率同比下降。2026年前三季度,公司发生销售费用5.67亿元,销售费率0.83%,同比增长0.05个百分点;发生管理费用18.20亿元,管理费率2.67%,同比增长0.11个百分点;发生研发费用37.77亿元,研发费率5.54%,同比降低0.31个百分点;发生财务费用9.60亿元,同比增加5.49亿元。财务费用增加主要系基金合伙企业其他合伙人权益变动所确认费用增加,以及汇率波动导致汇兑损失增加。
把握端侧AI发展机遇,拓展整机及精密零组件业务。截至2026H1,①AI智能眼镜及智能硬件:公司在AI智能眼镜等新兴产品整机领域具备稳固客户关系、丰富项目经验及一定先发优势,智能硬件整机主要通过ODM、JDM模式与行业领先客户合作,产品覆盖AI智能眼镜、MR混合现实、AR增强现实及智能可穿戴等。②精密零组件:公司长期布局声学、传感器、系统级封装、精密光学、新材料与结构件等领域并具备核心竞争力,已实现多种核心原材料自研自制,持续提升产品加工精度、生产效率和品质水平。③精密光学:公司通过参股公司歌尔光学开展相关业务,提供MR及AR光学器件与模组、微纳光学器件、3D结构光模组和AR HUD模组。公司将积极拓展端侧AI硬件及相关精密零组件业务机会。
盈利预测
我们预计公司2026-2028年实现营收1007.34、1107.34、1279.08亿元,实现归母净利润34.58、43.74、53.83亿元,对应PE24.44、19.32、15.70x,维持公司“买入”评级。
风险提示:下游需求不及预期风险;行业景气度波动风险;其他风险。
最新盈利预测明细如下:
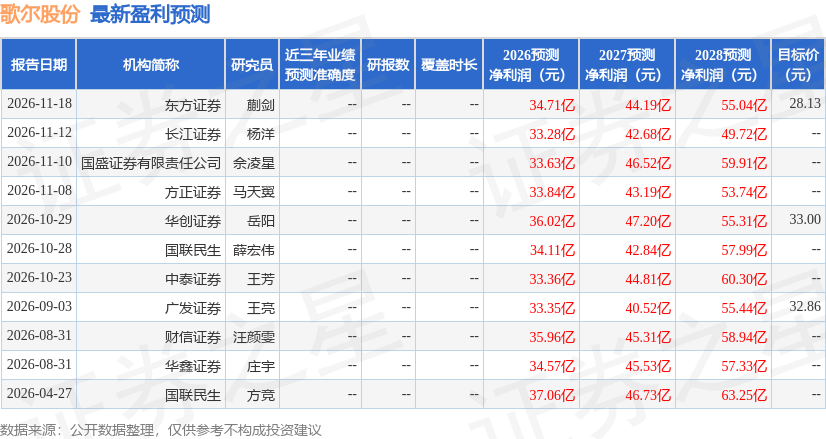
该股最近90天内共有9家机构给出评级,买入评级8家,增持评级1家;过去90天内机构目标均价为31.18。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



