山西证券股份有限公司陈振志,徐风近期对海大集团进行研究并发布了研究报告《上游成本压力之下,饲料业务稳步前行》,给予海大集团买入评级。
海大集团(002311)
公司披露2026年3季报。公司2026年前3季度实现营业收入1033.49亿元,同比+7.55%,归母净利润29.07亿元,同比-29.83%,扣非归母净利润24.04亿元,同比-42.45%,EPS1.77元,加权平均ROE11.52%,同比下滑5.15个百分点。其中,公司3季度单季实现营业收入391.09亿元,同比+4.95%,归母净利润12.96亿元,同比-13.81%,扣非归母净利润10.98亿元,同比-27.88%。
饲料业务稳健发展。2026年前3季度全国工业饲料总产量26167万吨,同比+3.5%。其中,配合饲料产量24551万吨,同比+3.9%;浓缩饲料、添加剂预混合饲料产量分别为922万吨、529万吨,同比分别-5.5%、-4.4%。受厄尔尼诺现象及幼鱼占比偏高等因素影响,秘鲁2026年捕捞配额同比大幅
下降,国际鱼粉供应较为紧张,鱼粉价格也出现大幅上涨。与此同时,受到需求和供给的影响,3季度水产养殖产品价格行情走势一般。在上述宏观环境背景下,公司饲料业务维持稳健发展。
生猪养殖业务基本面环比Q2回升。进入3季度,国内生猪均价环比2季度略有回升。国内自繁自养和外购仔猪养殖的行业平均单头利润水平分别从2季度的-352元/头和-256元/头减亏至3季度的-203元/头和-121元/头。公司Q3生猪养殖业务基本面环比有所回升。
与此同时,公司前3季度投资收益5.04亿元,同比+1446.29%,主要来源于公司期货平仓收益;前3季度公允价值变动收益0.61亿元,同比+369.16%,主要来源于期货浮盈。
投资建议
我们预计公司2026-2028年归母公司净利润38.44/55.40/63.25亿元,对应EPS为2.32/3.34/3.82元,当前股价对应2026年PE为21倍,维持“买入-A”评级。
风险提示
禽疫情导致畜禽料销量低于预期、极端天气导致水产饲料销量低于预期、鱼粉和玉米豆粕等原材料价格波动风险。
最新盈利预测明细如下:
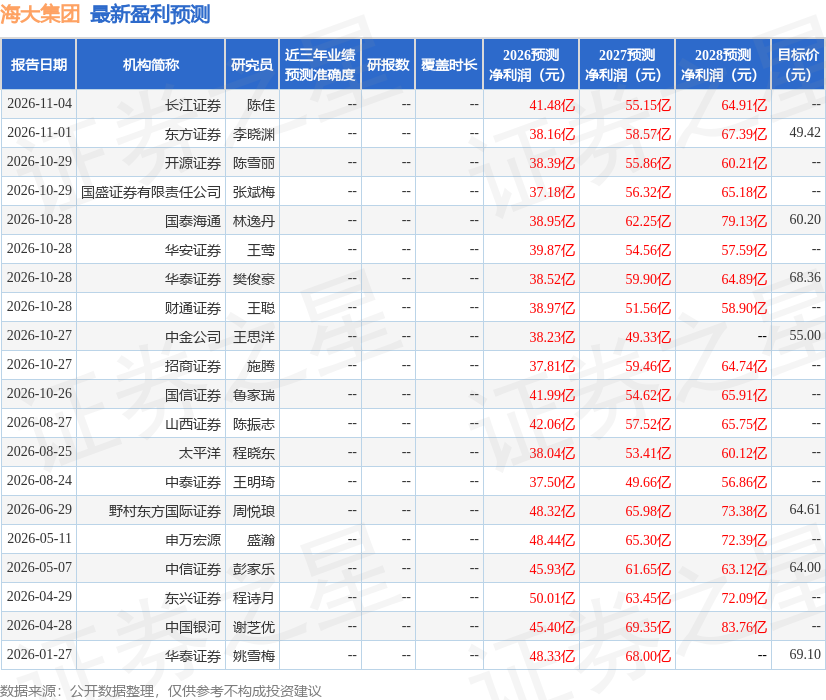
该股最近90天内共有16家机构给出评级,买入评级14家,增持评级2家;过去90天内机构目标均价为57.59。
本文数据来源于山西证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



