山西证券股份有限公司近期对百龙创园进行研究并发布了研究报告《膳食纤维快速增长,转债落地加深全球布局》,首次覆盖百龙创园给予买入评级。
百龙创园(605016)
事件描述
2026年第三季度,公司实现营业收入3.74亿元,同比增长16.87%,归母净利润0.82亿元,同比下降13.21%,扣非归母净利润0.81亿元,同比下降12.65%。前三季度营收11.33亿元、归母净利润2.93亿元、扣非归母净利润2.92亿元,分别同比增长16.95%、10.70%和12.36%。
事件点评
膳食纤维贡献主要增量,境外收入增长较快。前三季度膳食纤维收入6.88亿元,同比增长32.22%,占主营业务收入的比重由55.04%升至62.17%,抗性糊精贡献增量。同期益生元收入2.66亿元,同比下降7.67%,健康甜味剂收入1.44亿元,同比增长5.82%。境外主营业务收入7.67亿元,同比增长
20.95%,占主营业务收入69.38%。
毛利率小幅承压,财务费用受汇兑影响。前三季度毛利率42.43%,同比提升0.60个百分点。销售、管理、研发及财务费用率分别为3.03%、2.68%、3.58%和1.72%,同比变动+0.02、+0.04、?0.15和+1.82个百分点。同期普通木薯淀粉采购均价同比上涨26.55%,单Q3毛利率回落。
可转债发行进入缴款阶段,泰国基地扩产融资稳步推进。公司拟发行规模为7.48亿元的百龙转债已完成申购和摇号。本次拟募集资金中,约5.60亿元投向泰国大健康新食品原料智慧工厂,约1.88亿元投向国内功能糖干燥扩产与综合提升项目。泰国项目规划年产2万吨抗性糊精,投产后有望增加对海外客户的供货能力,并通过就近采购木薯淀粉降低原料采购和物流成本。
投资建议
预计2026–2028年营收分别为16.23、19.63、24.68亿元,归母净利润
分别为4.36、5.45、7.28亿元。我们预计2027年营收和归母净利润预计分别同比增长21%和25%,主要依赖膳食纤维延续增长,抗性糊精产能逐步释放,并且抗性糊精毛利率较高,整体有望提升公司的利润结构。公司2026年11月18日的股价是20.10元,2026-2028的PE分别是19.1/15.3/11.4,EPS分别是1.04/1.30/1.73,基于公司产品的需求体量较大,后续业绩增速较快,首次覆盖,我们给予“买入-A”的评级。
风险提示
木薯淀粉等原料若继续涨价且向下游传导有限,毛利率将承压。
最新盈利预测明细如下:
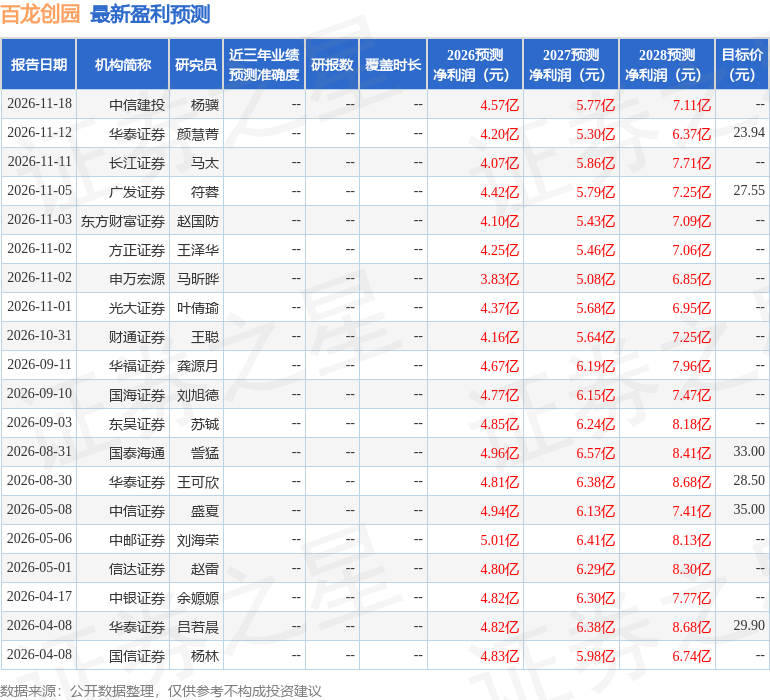
该股最近90天内共有14家机构给出评级,买入评级12家,增持评级2家;过去90天内机构目标均价为25.08。
本文数据来源于山西证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



