中邮证券有限责任公司盛炜,苏千叶,杨帅波,闫依洋近期对长高电气进行研究并发布了研究报告《业绩稳健增长,看好GIS新产品的持续开拓》,给予长高电气买入评级。
长高电气(002452)
投资要点
事件:2026年10月25日发布2026年三季报。
2026Q1-3公司营收12.0亿元,同比+0.01%;归母净利润6.2亿元,同比+206.8%;扣非归母净利润2.3亿元,同比+21.2%;其中2026Q3公司营收4.4亿元,同环比分别-6.3%/-5.4%;归母净利润0.4亿元,同环比分别-58.6%/-92.3%,主要系持有富特科技股权产生公允价值变动损失0.5亿元;扣非归母净利润0.8亿元,同环比分别-15.4%/-22.5%。
高压业务盈利能力持续提升,中压业务盈利阶段性承压。根据10月28日的投资者关系活动记录,湖南长高电气和长高开关两家高压业务主体净利润实现较快增长,主要得益于产品结构优化及降本增效;长高成套和长高森源两家中压业务主体净利润降幅均超过50%,主要在于(1)项目交付节奏有所波动(2)上年低毛利率订单于今年前三季度集中交付。随着低毛利率订单逐步消化,中压业务盈利能力有望恢复。
电网中标稳健增长。截至2026年11月18日,公司在国网5批次输配电设备招标及其他相关招标中,实现中标14.7亿元,同比+1.8%。
公司的自身成长性在于(1)GIS产品的高压化和投标资格主体的增加,同时扩展在特高压部分的变电站的GIS应用,目前公司550kVGIS产品首次成功中标国网特高压项目(2)GIL布局将受益于雅下工程输电线路(3)聚焦主业,目前完成华网电力的剥离和富特科技的择机减持(4)海外市场的逐步开拓,2025年800kV隔离开关成功中标巴西特高压线路项目,首次实现特高压产品海外市场突破。
“十五五”电网有望适度超前建设。“十五五”期间,我国将新增投产15回左右特高压直流输电通道,西电东送规模超过4.2亿千瓦,建成6个以上区域电网互济工程,提升电力互济能力约4000万千瓦,“十五五”全国电网固定资产投资达到5万亿元以上,较“十四五”同期相比增长超80%。公司有望充分受益电网投资的景气度。
盈利预测与投资评级:
我们维持盈利预测,预测公司2026-2028年营收分别为21.0/26.3/32.1亿元,归母净利润分别为6.9/4.7/5.9亿元,对应PE分别为9/14/11倍,维持“买入”评级。
风险提示:
电网需求不及预期的风险;新产品中标不及预期的风险;原材料价格波动的风险。
最新盈利预测明细如下:
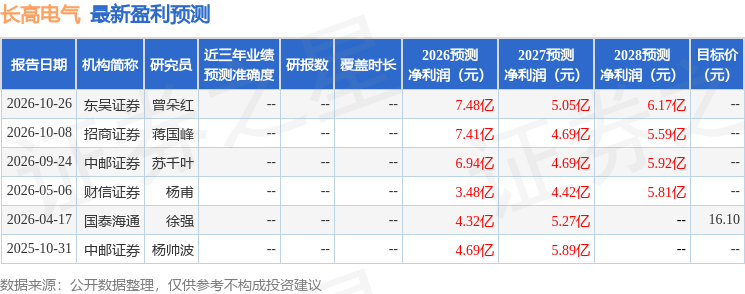
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



