中邮证券有限责任公司盛炜,苏千叶,杨帅波,闫依洋近期对浙富控股进行研究并发布了研究报告《Q3略不及预期,持续看好核电及抽蓄设备景气度提升》,给予浙富控股买入评级。
浙富控股(002266)
投资要点
事件:2026年10月23日,公司发布2026三季报。
2026Q1-3公司营收206.3亿元,同比+27.7%;归母净利润16.6亿元,同比+124.9%;扣非归母净利润15.2亿元,同比+183.5%。其中2026Q3公司营收71.9亿元,同环比分别+30.4%/-0.9%;归母净利润3.1亿元,同环比分别+77.2%/-59.4%,低于我们预期;扣非归母净利润2.7亿元,同环比分别+140.5%/-57.0%,我们认为主要原因(1)核电和水电装备制造的研发试验导致季度波动(2)美联储的加息预期导致黄金等金属价格承压。
全球核电复兴趋势进一步明显,公司是一家具有二本核一级制造证书的民营企业。公司控股子公司——华都核电是国内第一的控制棒驱动机构研制生产领军企业,其市场占有率约70%,除了“华龙一号”,还承担“玲龙一号”、快堆、熔盐堆、浮动堆、铅铋堆等控制棒驱动机构的研产。全资孙公司——浙富核电是国内首家获得钠冷快堆主泵制造许可的单位(拥有核级电磁泵的制造许可,并供货了4款(共8台)核级电磁泵),并承接了示范快堆工程一回路主泵供货任务,同时在类新型堆型拓展堆内构建。
先进堆型商业化进程加速,持续看好核电设备业务成长空间。2026年10月21日,世界核能协会发布《2026年世界核能展望报告》,2025年全球新开工核电机组11台,其中中国9台,国内核电设备需求有望维持较高景气度。2026年11月2日,“华鲲一号”浮动堆科技示范工程取得场址选择审查意见书;11月江苏徐圩核能供热发电厂3号机组进入主体建设阶段,11月9日,美国Xe-100高温气冷堆获得建造许可(其为美国NRC近60年来首个高温气冷反应堆的建设许可,也是今年颁布的第三个先进反应堆建设许可)。
全球抽蓄战略地位进一步提升,国内项目建设持续推进,有望在“十五五”持续发展。2026年11月13日,全球抽水蓄能联盟在COP31发布能源安全白皮书,建议将抽蓄认定为国家战略性能源安全基础设施。根据国际水电协会数据,目前全球抽蓄在建规模达243GW,其中中国达218GW。根据国家能源局数据,截至2026Q3末我国抽蓄累计装机达70GW,2026Q1-3新增装机4.33GW。整体而言,目前抽蓄行业产能与需求之间存在阶段性错配,同时考虑到竞争可能有所增加,因此我们认为设备行业的盈利水平有望稳定。
盈利预测与投资评级:
考虑到公司Q3毛利率低于预期,我们下调公司盈利预测,同时持续看好核电及抽蓄设备业务的成长空间。我们预测公司2026-2028年营业收入分别为265.3/285.8/302.8亿元,归母净利润分别为20.1/21.7/22.8亿元,对应PE分别为10/9/8倍,维持公司评级,给予“买入”评级。
风险提示:
抽蓄、核电行业投资不及预期的风险;雅下工程的建设速度不及预期的风险;原材料价格的波动风险;二股东减持风险。
最新盈利预测明细如下:
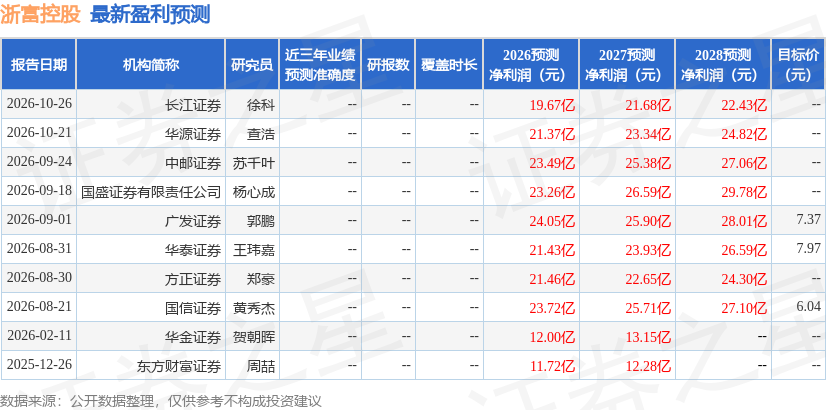
该股最近90天内共有8家机构给出评级,买入评级6家,增持评级2家;过去90天内机构目标均价为6.87。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



