太平洋证券股份有限公司王海涛近期对国光股份进行研究并发布了研究报告《毛利与费用双重挤压致Q3盈利承压,内生+外延蓄势中长期成长》,给予国光股份买入评级。
国光股份(002749)
事件:公司近期发布2026年三季报,期内实现营业收入15.01亿元,同比下滑1.44%,归母净利润2.05亿元,同比下滑26.39%。
收入端基本平稳,成本上行压低单季毛利率。第三季度,公司营业收3.97亿元,同比微降1.82%;归母净利润2,128.94万元,同比减少55.40%。原材料涨价给公司的盈利水平带来较大压力。前三季度累计综合毛利率为42.80%,低于上年同期46.08%约3.28个百分点。若将三季报累计数与半年报数还原第三季度,单季毛利率由42.37%收缩至38.59%。另外,子公司国光农资、国光园林所得税费用同比增加,导致公司的所得税费用达到5,559.59万元、同比增长23.77%,也给公司的利润端带来影响。
登记证矩阵持续扩容,渠道下沉与方案营销巩固植调剂龙头壁垒。公司是国内植物生长调节剂登记品种最多、制剂销售额最大的企业。截至2026年6月末拥有农药产品登记证343个、登记或备案肥料产品147个,其中植物生长调节剂登记证158个(含34个原药登记证),较2025年末净增3个。上半年新取得5个农药登记证和13个肥料登记证,20个登记证完成扩作登记、新增登记作物25种,其中植物生长调节剂12个登记证、新增登记作物14种。公司经销商网络下沉至县乡一级,上半年新增渠道客户436个,1,000余人的技术营销与技术服务团队支撑单品销售向作物全程解决方案转型的商业模式持续推广。
投资建议:我们预计公司2026-2028年EPS分别为0.42/0.61/0.75元,维持“买入”评级。
风险提示:原材料价格剧烈波动风险;项目进度、收益不及预期风险;行业竞争加剧风险;不可抗力风险等。
最新盈利预测明细如下:
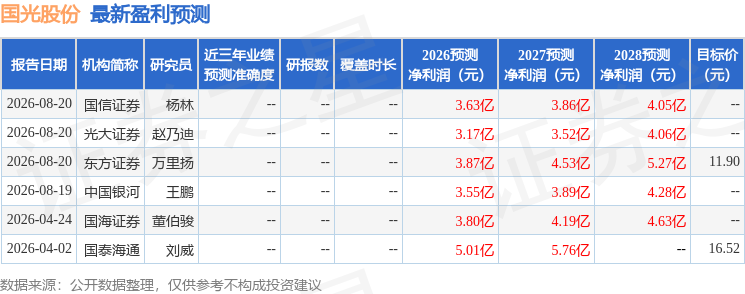
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



