太平洋证券股份有限公司张世杰,罗平近期对晶晨股份进行研究并发布了研究报告《电视SoC量价齐升,端侧AI新品加速落地》,给予晶晨股份买入评级。
晶晨股份(688099)
事件:晶晨股份发布《2026年第三季度报告》,2026年前三季度实现营收71.35亿元,同比增长40.70%;实现归母净利润12.94亿元,同比增长85.38%。其中,2026Q3实现营收27.44亿元,同比增长57.62%;实现归母净利润6.83亿元,同比增长239.35%。
电视SoC量价齐升,产品结构优化助力盈利提升。报告期内,公司电视SoC业务成为业绩增长的主要贡献来源,合封存储芯片带来的涨价叠加产品结构持续优化,推动电视SoC毛利率同比明显提升。公司通过合理调整产品售价、提高经营效率、布局供应链管理及加强全球渠道协同,保障盈利能力。2026年前三季度,公司综合毛利率为41.92%,同比提升4.80个百分点。
持续加大研发投入,研发费率同比下降。2026年前三季度,公司发生销售费用0.75亿元,销售费率1.05%,同比增长0.11个百分点;发生管理费用1.36亿元,管理费率1.91%,同比增长0.03个百分点;发生研发费用13.93亿元,研发费率19.53%,同比降低2.52个百分点;发生财务费用0.71亿元,同比增加1.07亿元。研发费用增加主要系团队收购及人员扩张带动薪酬上升、股权激励计划落地增加股份支付费用,以及新产品研发推动材料和折旧摊销增加。
头部客户持续突破,端侧AI及连接新品推进量产。①电视客户:公司已进入三星电视供应链,计划2026Q4批量供货;同时切入索尼电视品牌供应链,相关项目预计2027Q1完成量产定型。②端侧AI:高算力通用AI端侧平台芯片A311Y3(A9)已正式量产,商显领域已进入十数家头部整机商的量产与试产阶段,在AI NAS、本地多模态AI相册等领域已随多个客户新品进入量产。③显示器芯片:搭载公司芯片的小米FHD30024.5寸游戏显示器已量产,公司预计2027H1基本形成覆盖高、中、低端的完整显示器芯片产品矩阵。④无线连接:新一代Wi-Fi61×1芯片已量产,SDIO接口版本已获得多个项目定点,覆盖智能音箱、Soundbar、OTT及多媒体设备等场景。
盈利预测
我们预计公司2026-2028年实现营收102.54、126.06、149.09亿元,实现归母净利润17.19、22.27、27.80亿元,对应PE23.47、18.12、14.51x,维持公司“买入”评级。
风险提示:新产品导入不及预期风险;下游需求不及预期风险;其他风险。
最新盈利预测明细如下:
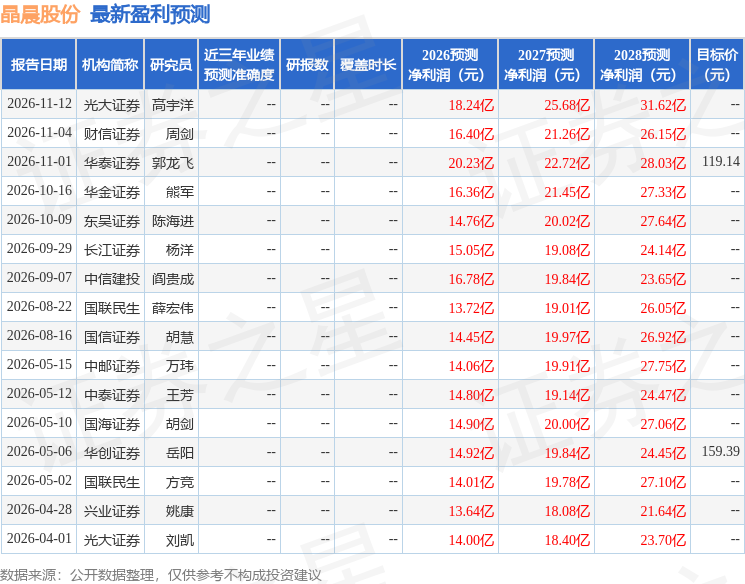
该股最近90天内共有8家机构给出评级,买入评级7家,增持评级1家;过去90天内机构目标均价为119.14。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



