太平洋证券股份有限公司王海涛近期对永和股份进行研究并发布了研究报告《制冷剂配额红利延续,高端氟材料放量驱动盈利上行》,给予永和股份买入评级。
永和股份(605020)
事件:公司近期发布2026年三季报,期内实现营业收入48.61亿元,同比增长28.40%,归母净利润8.15亿元,同比增长73.76%。
配额约束抬升制冷剂价格,氟聚合物放量接棒收入增长。公司利润增长归因于配额约束下产品价格上涨、毛利率上升,以及含氟高分子材料产销规模扩大、品质提升与价格上涨。氟碳化学品板块前三季度产量13.24万吨,同比增长7.29%,对外销量6.02万吨,同比下降11.50%;营业收入22.19亿元,同比增长8.84%;不含税均价36,856.04元/吨,同比上涨22.98%,第三季度环比,微降0.21%。含氟高分子材料成为主要增量来源,前三季度产量5.53万吨,同比增长31.49%,对外销量4.46万吨,同比增长53.72%;营业收入20.22亿元,同比增长63.48%;均价45,307.67元/吨,同比上涨6.35%,第三季度环比再升2.18%。
在建项目保持梯次投入,产品结构升级支撑中长期盈利。包头永和新能源材料产业园项目、邵武永和氟化工生产基地、内蒙永和废盐综合利用及全氟己酮等项目、邵武永和10kt聚偏氟乙烯与3kt六氟环氧丙烷扩建项目等工程持续推进。公司继自主研发的R4105A混配制冷剂获得美国ASHRAE认证后,上半年推出适用于热泵与冷水冷却系统的三元共沸YH515B低GWP制冷剂,目前推进下游应用测试;第四代制冷剂产业化同步推进。含氟高分子材料板块已打通由关键单体至下游制品的全流程制造链,核心共聚单体PPVE转为自供,自研高纯PFA取得F57与C90标准认证并推进半导体场景应用验证,FEP牌号持续迭代。
投资建议:我们预计公司2026-2028年EPS分别为2.09/2.33/2.72元,维持“买入”评级。
风险提示:原材料价格剧烈波动风险;项目进度、收益不及预期风险;行业竞争加剧风险;不可抗力风险等。
最新盈利预测明细如下:
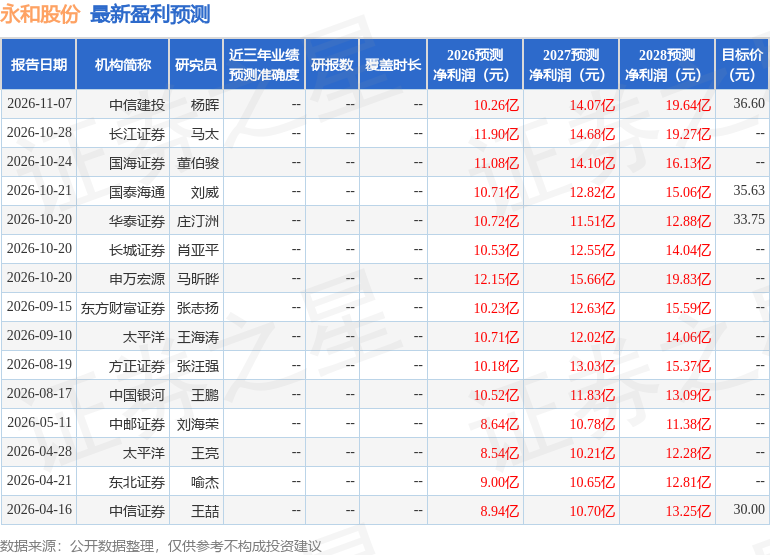
该股最近90天内共有9家机构给出评级,买入评级7家,增持评级2家;过去90天内机构目标均价为35.33。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



