太平洋证券股份有限公司张世杰,罗平近期对全志科技进行研究并发布了研究报告《提价与新品量产驱动增长,端侧AI布局持续深化》,给予全志科技买入评级。
全志科技(300458)
事件:全志科技发布《2026年第三季度报告》,2026年前三季度实现营收27.98亿元,同比增长29.49%;实现归母净利润6.59亿元,同比增长136.76%。其中,2026Q3实现营收9.09亿元,同比增长10.42%;实现归母净利润1.69亿元,同比增长44.12%。
产品提价叠加新品量产,盈利能力提升。报告期内,公司上调产品销售价格,积极拓展各产品线业务并推动新产品方案量产,带动营业收入增长。公司围绕工业、车载、消费领域的应用需求,布局智能应用处理器SoC、高性能模拟器件及无线互联芯片。2026年前三季度,公司毛利率为43.20%,同比提升10.35个百分点,营业收入增长与毛利率提升共同推动净利润增长。
持续加大研发投入,推进先进工艺及产品开发。2026年前三季度,公司发生销售费用0.29亿元,销售费率1.04%,同比降低0.64个百分点;发生管理费用0.41亿元,管理费率1.47%,同比降低0.43个百分点;发生研发费用5.64亿元,研发费率20.14%,同比增长0.63个百分点;发生财务费用-0.30亿元,同比减少0.01亿元。研发费用增加主要系公司持续加大研发投入,积极推动先进工艺平台及在研产品开发。
端侧AI产品持续迭代,机器人及车载业务拓展。截至2026H1,①AI边缘计算:A735已顺利流片回样,当前验证性能指标符合设计预期,采用双核A76与六核A55架构,集成4TOPS NPU及高速LPDDR5,适配智能平板、商显与边缘计算等场景。②智慧视觉:AI智能眼镜芯片V881已量产,搭载双核RISC-V及1TOPS NPU,支持4K@30fps编码,并通过自研2D SiP封装集成SoC、存储及WiFi/蓝牙模块。③机器人与工控:基于MR536、MR153打造的多款扫地机器人产品持续放量;T153在工业开发板、工业PLC、工业网关等场景实现规模量产,并进入国内外多家头部工业客户供应链。④智能座舱:T527V多个前装定点项目已完成方案开发交付,实现多款车型智能座舱量产;T735V处于方案研发阶段,已与国内头部车企开展研发合作。
盈利预测
我们预计公司2026-2028年实现营收38.59、52.49、68.74亿元,实现归母净利润9.04、12.44、16.00亿元,对应PE31.17、22.64、17.61x,维持公司“买入”评级。
风险提示:下游需求不及预期风险;新产品导入不及预期风险;其他风险。
最新盈利预测明细如下:
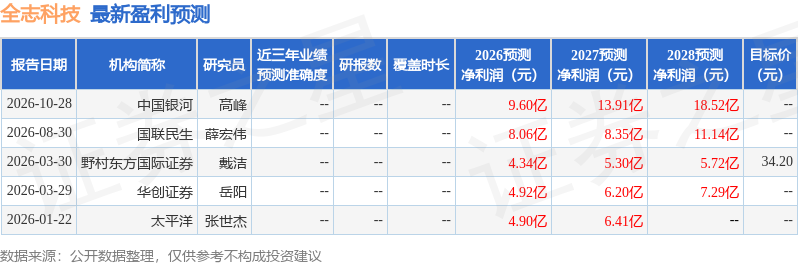
该股最近90天内共有2家机构给出评级,买入评级1家,增持评级1家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



