证券之星消息,2026年11月17日杰华特(688141)发布公告称公司于2026年11月4日接受机构调研,中信证券、信达澳亚基金、万菱信基金、中银基金、长信基金、上海合远基金、惠升基金、Brilliance、Trivest Advisors Limited、全天候、淡水泉投资、国信证券、远信投资、煜德投资、宁泉资产、中信资管、正圆基金、浙商资管、鸿途基金、大朴资产、犁得尔基金、上海丰琰投资、中邮证券、杭州涨不停资本、东吴证券、华福证券、南方基金、国泰基金、汇添富基金、鹏华基金参与。
具体内容如下:
问:公司2026年前三季度业绩情况介绍
答:二、投资者交流问环节
公司主要就以下方面内容与投资者进行了沟通
问题一公司的研发投入强度如何,主要投入在哪些方面?公司未来研发投入还会这么大吗?
公司2026年第三季度研发投入3.13亿元;研发投入占营业收入比例25.57%,同比减少8.63个百分点。公司主要研发投入I服务器、新能源及智能汽车等领域。模拟芯片赛道兼具长周期特性和持续增长潜力,其竞争核心正从单一的产品能力转向平台化技术能力、生态系统以及定义产品能力的综合较量;所以持续的研发投入是参与未来竞争、构筑长期护城河的基石。公司将基于研发人员和产品规划相匹配的考虑,短期内将继续保持一定的研发投入,以提升公司核心竞争力,匹配公司的中短期业务规划。
问题二营收大幅增长,单季亏损已逐季收窄,管理层认为公司实现单季度扭亏的核心变量是什么?
真正决定公司实现单季度扭亏的核心变量,并非单一因素,但公司管理层已明确将毛利率修复定位为“公司内部最核心的经营议题之一”,通过“减法”降本与“加法”增效两条路径双向发力,以季度为单位的环比改善作为核心管理标尺。
问题三公司目前经营现金流为负,应收账款金额较大。请问公司会否面临持续经营的风险,以及如何规避?
2026年前三季度,公司营业收入逐季环比增长,其中,第二季度环比增长24.70%,第三季度环比增长28.26%,应收账款随之增加;归属于上市公司股东的净利润逐季环比减亏,亏损额逐季收窄。公司管理层将在“保增长”与“保现金”之间做出平衡,保障公司经营的持续稳定发展。公司持续通过强化自主工艺技术、完善全品类产品线、深化市场拓展、推行降本增效等方式提升核心竞争力与市场份额,推动盈利能力的改善。
问题四公司控股股东的一致行动人增持计划实施情况如何?
关于公司控股股东的一致行动人增持事项的相关进展情况,请关注公司后续公告。
问题五公司DrMOS芯片属于通用型还是定制型芯片?国产替代情况如何?
公司DrMOS产品通用型和定制型并存,研发主要参照下游应用领域行业龙头的需求开展,产品技术及架构具有通用性;在适配不同客户平台时,需匹配个性化需求和相应的协议,该部分属于非通用内容。当前行业仍处于国产化替代过渡阶段,公司判断国产份额中长期有望逐步提升,但替代速度受客户导入及产品验证节奏等因素影响。
问题六现在产能情况如何?
公司产品线布局丰富、应用领域覆盖广泛,客户结构多元。下游需求呈现稳健增长态势,部分产品因下游需求增长交期偏紧。对此,公司已通过内部排产优化及积极扩产予以应对,并将持续与上游供应商沟通,保障交付。
问题七公司如何看待I资本开支变化对相关硬件环节的影响,以及不同产业环节可能出现的结构性机会?
2026年部分I相关产品的供应仍呈现偏紧态势。尽管市场对远期算力资本开支增速的判断存在不同预期,但产业链需求端依旧表现出一定韧性。公司认为I相关模拟芯片市场具备继续增长的条件。
杰华特(688141)主营业务:以虚拟IDM为主要经营模式的模拟集成电路设计企业,专业从事模拟集成电路的研发与销售,主要采用公司自有的国际先进的BCD工艺技术进行芯片设计与制造。
杰华特2026年三季报显示,前三季度公司主营收入29.41亿元,同比上升51.43%;归母净利润-6.8亿元,同比下降47.75%;扣非净利润-7.69亿元,同比下降48.52%;其中2026年第三季度,公司单季度主营收入12.23亿元,同比上升61.98%;单季度归母净利润-1.6亿元,同比上升3.2%;单季度扣非净利润-1.93亿元,同比下降1.21%;负债率76.39%,投资收益526.91万元,财务费用7833.97万元,毛利率26.2%。
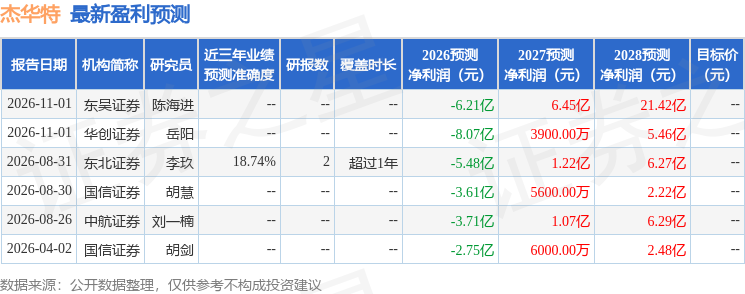
该股最近90天内共有5家机构给出评级,买入评级3家,增持评级2家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出7.74亿,融资余额减少;融券净流出1150.7万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



