西南证券股份有限公司韩晨,王兴网近期对德福科技进行研究并发布了研究报告《2026年三季报点评:HVLP4批量出货,产品结构变化带动利润增长》,首次覆盖德福科技给予买入评级,目标价81.6元。
德福科技(301511)
投资要点
事件:公司2026年前三季度实现营业收入145.83亿元,同比增长71.6%;归母净利润4.67亿元,同比增长601.8%;扣非归母净利润4.25亿元,上年同期为0.25亿元。其中Q3单季实现营业收入53.87亿元,同比增长68.3%、环比增长10.9%;归母净利润2.04亿元,同比增长631%、环比增长75.4%;扣非归母净利润1.89亿元,同比增长1288.5%、环比增长116.68%,单季度创历史新高。前三季度毛利率9.96%,较上半年提升0.84pp。
电子铜箔逐步批量出货,产能继续扩张。公司电子铜箔主要有反转处理铜箔(RTF)、超低轮廓铜箔(HVLP)、中高Tg-高温高延伸铜箔(HTE)以及高密度互连(HDI)线路板用铜箔等产品。公司RTF-3、RTF-4产品已通过多家头部CCL厂商认证并实现批量供货,包括HVLP4代产品已经实现批量供货。这部分产品加工费较高,能够带来整体毛利率的提升。此外,公司2026年上半年扩产的电子AI铜箔5万吨产能,未来能够增厚利润。
锂电铜箔需求稳定,产品升级带来利润增长。新能源汽车需求趋于稳定,电池排产也随之稳定,锂电铜箔的价格有所上涨。另外,公司具备3μ-10μ全系列多种抗拉强度双面光锂电铜箔的量产能力,此前锂电铜箔多供应8μ、6μ铜箔产品,现今6μ、5μ以及4.5μ已成为供应主流产品,产品单价提升,也意味着加工费的整体抬升,从而带动整体毛利率的提升。
盈利预测与投资建议。预计2026-2028年EPS分别为1.25元、4.08元、7.81元,对应PE分别为42倍、13倍、7倍。公司5万吨产能持续放量,业绩进入兑现期,给予2027年给20倍PE,对应目标价81.6元,首次覆盖,给予“买入”评级。
风险提示:下游动力及储能电池需求不及预期、产能释放不及预期、担保金额过高等风险。
最新盈利预测明细如下:
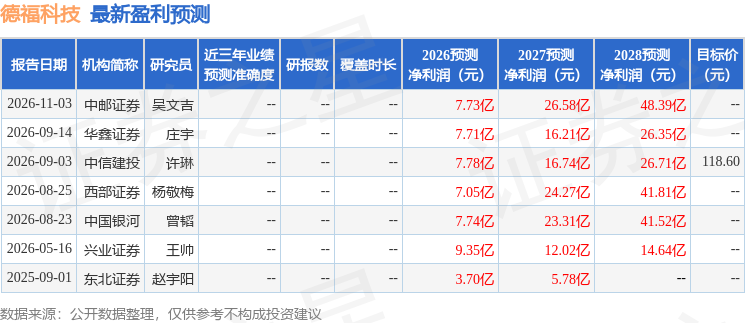
该股最近90天内共有5家机构给出评级,买入评级5家;过去90天内机构目标均价为118.47。
本文数据来源于西南证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



