华鑫证券有限责任公司张涵近期对明阳电气进行研究并发布了研究报告《公司事件点评报告:海外预收款显著增加,供配电业务拓展新场景》,给予明阳电气买入评级。
明阳电气(301291)
事件
公司发布2026年第三季度报告,前三季度实现营业收入45.55亿元,同比下降12.40%;归母净利润1.93亿元,同比下降58.79%;扣非归母净利润1.86亿元,同比下降59.53%。第三季度营业收入19.97亿元,同比增长15.74%;归母净利润1.05亿元,同比下降34.53%;扣非归母净利润1.03亿元,同比下降34.46%。
投资要点
季度收入恢复增长,海外回款带动现金流改善
三季度公司综合毛利率20.34%,同比下降3.67个百分点;归母净利率5.28%,同比下降4.06个百分点。三季度收入同比恢复增长,归母利润降幅较上半年收窄。前三季度财务费用0.15亿元,上年同期为-0.07亿元,公司解释主要受外币货币性项目汇率变动影响。经营活动现金流量净额为3.18亿元,上年同期为-4.27亿元,公司披露改善主要来自海外销售回款增加和税费支付下降。我们认为,季度收入恢复与海外回款改善体现经营边际变化,后续盈利修复取决于海外项目交付规模扩大及产品结构改善。
合同负债与存货同步增长,海外业务进入交付准备阶段
三季度末合同负债11.08亿元,较年初增长376.34%,公司明确披露主要是海外业务预收货款增加;相较半年末3.24亿元,第三季度净增加7.84亿元。期末存货17.61亿元,较年初增长87.42%,主要系海外业务规模增长。海外预收款与备货同步增加,为后续项目交付提供业务储备。我们认为,公司海外直销客户开拓正逐步体现为订单执行,随着备货、发运及客户验收推进,海外业务将成为收入修复的重要驱动力。
模块化产品切入数据中心,装备与系统集成协同拓展
半年报披露,公司在北美、南美、欧洲、东南亚等区域取得规模化订单,成功切入北美顶级客户供应链,海外数据中心市场开拓取得进展。产品方面,MyPower电力模块集成变压器、配电柜、UPS及SVG等设备,具备标准化设计、模块化部署和快速交付特点;公司同步布局数据中心电力方仓,并依托机电集成业务向系统解决方案延伸。我们看好公司从国内新能源配套拓展至海外及数据中心,通过变压器、开关设备与预制化产品协同配套,提升项目交付能力和客户服务范围。
盈利预测
预计公司2026—2028年营业收入分别为67.55、87.82、109.78亿元,归母净利润分别为4.50、8.77、11.96亿元,EPS分别为1.43、2.79、3.80元,当前股价对应PE分别为25、13、10倍。看好公司海外订单储备、数据中心拓展及模块化交付能力,给予“买入”评级。
风险提示
海外订单交付不及预期;国内新能源需求恢复不及预期;原材料价格及汇率波动;应收账款回收不及预期。
最新盈利预测明细如下:
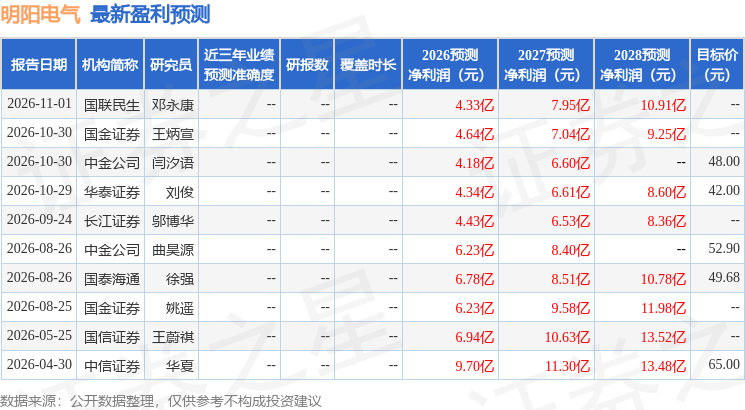
该股最近90天内共有7家机构给出评级,买入评级6家,增持评级1家;过去90天内机构目标均价为44.3。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



