太平洋证券股份有限公司徐超,戴梓涵近期对招商积余进行研究并发布了研究报告《招商积余2026年三季报点评:营收稳健增长,商业不动产REITs已获批》,给予招商积余增持评级。
招商积余(001914)
事件:
公司发布2026年三季报,2026年前三季度公司实现营业收入148.52亿元,同比增长6.10%,归母净利润6.79亿元,同比下降4.29%。
要点:
营收保持增长,期间费用率有所改善
2026年前三季度公司实现营收148.52亿元,同比增长6.10%,归母净利润6.79亿元,同比下降4.29%。公司营收增长但归母净利润微降主要原因包括1)公司销售毛利率降低1.31个百分点至10.24%,2)公司信用减值损失为-0.43亿元,而去年同期为-0.39亿元。但公司期间费用率有所改善,抵消部分利润率下降影响,2026年前三季度管理费用率和财务费用率分别下降0.71和0.06个百分点至2.48%和0.01%。
多领域拓展持续发力,商业不动产REITs已获证监会注册
公司多领域拓展持续发力,涵盖住宅、办公、商业、园区、政府、学校、医院、场馆、交通、城市空间等细分业态。上半年实现新签年度合同额20.93亿元,同比增长18.65%。5月20日,公司公告拟与招商理财联合作为原始权益人,开展申报发行商业不动产REITs,底层资产包括深圳太子广场项目和昆山招商花园城项目。9月22日,公司公告商业不动产REITs已获证监会注册批准,基金合同期限为28年,计划募集总份额为10亿份,正式进入募集发行阶段。
投资建议:
公司背靠招商局集团,物管业务外拓新签规模保持增长,业态多元化布局,成本与费用管控成果显著,我们预计公司2026/2027/2028年归母净利润为9.35/9.96/10.81亿元,对应26/27/28年PE分别为9.33X/8.76X/8.07X,持续给予“增持”评级。
风险提示:物业行业政策风险;业务拓展不及预期;行业竞争加剧风险
最新盈利预测明细如下:
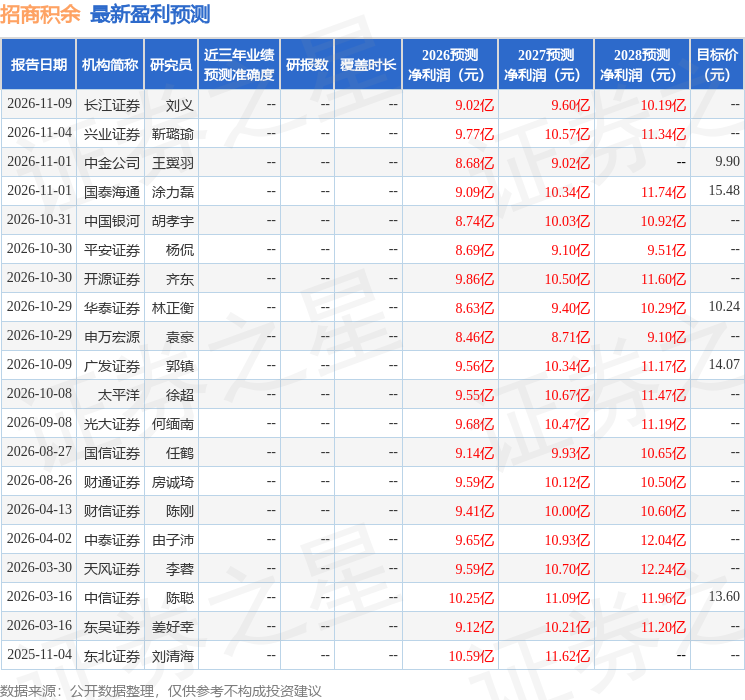
该股最近90天内共有13家机构给出评级,买入评级11家,增持评级2家;过去90天内机构目标均价为11.66。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



