太平洋证券股份有限公司张世杰,罗平近期对联瑞新材进行研究并发布了研究报告《高阶产品放量驱动增长,先进封装材料持续突破》,给予联瑞新材买入评级。
联瑞新材(688300)
事件:联瑞新材发布《2026年第三季度报告》,2026年前三季度实现营收10.47亿元,同比增长27.12%;实现归母净利润2.60亿元,同比增长18.24%。其中,2026Q3实现营收4.18亿元,同比增长37.19%;实现归母净利润1.11亿元,同比增长36.57%。
高阶产品销售增长,持续拓展高端应用。2026Q3,公司营收增长主要系Lowα系列产品、液相制备法球形二氧化硅、亚微米级球形二氧化硅等高阶产品销售增加。公司紧抓AI、高性能计算、高速通信及智能驾驶等领域机遇,持续满足客户对产品性能迭代的需求,深化与国内外领先的封装材料、电子电路基板、高性能导热材料厂商的战略合作,推进各系列产品开发,丰富产品矩阵,增强多场景供应能力。2026年前三季度,公司实现毛利率38.35%,同比降低3.06个百分点。
持续投入研发,管理及研发费率下降。2026年前三季度,公司发生销售费用0.15亿元,销售费率1.40%,同比增长0.08个百分点;发生管理费用0.50亿元,管理费率4.76%,同比降低0.77个百分点;发生研发费用0.54亿元,研发费率5.11%,同比降低0.70个百分点;发生财务费用0.24亿元,同比增加0.21亿元。
先进封装与高速基板产品推进产业化,导热材料布局持续完善。截至2026H1,①先进封装:LMC用球形二氧化硅开发项目、先进封装用亚微米球形硅微粉关键技术研发项目已进入产业化阶段,2.5D先进封装用Topcut3μm球形氧化硅开发项目进入工程化阶段。②高速基板:极低介电损耗高速基板用超纯球形氧化硅开发项目已进入产业化阶段,液相制备球形二氧化硅受益于高性能高速基板的发展机遇,产品认证速度不断加快。③导热材料:UF用亚微米球形氧化铝、热界面材料用氮化铝、热界面材料用氮化硼开发项目已实现产业化并结题,新能源汽车用高性能球形氧化铝研发项目已进入产业化阶段。
盈利预测
我们预计公司2026-2028年实现营收14.32、18.02、22.82亿元,实现归母净利润3.99、5.21、6.96亿元,对应PE63.32、48.49、36.32x,维持公司“买入”评级。
风险提示:下游需求不及预期风险;行业景气度波动风险;其他风险。
最新盈利预测明细如下:
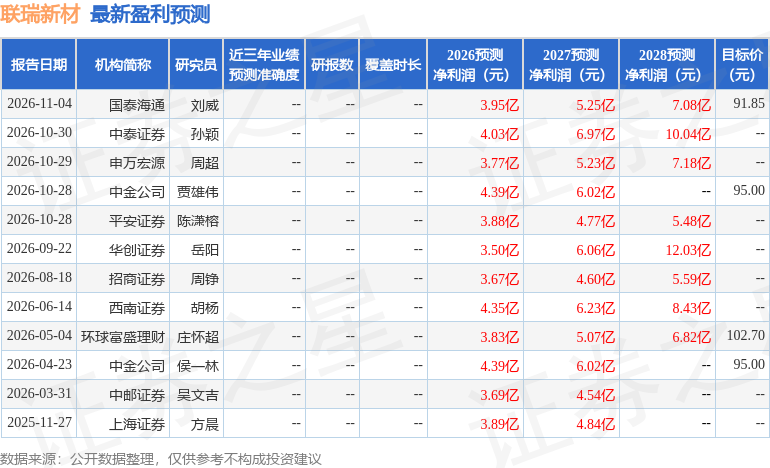
该股最近90天内共有6家机构给出评级,买入评级3家,增持评级3家;过去90天内机构目标均价为93.43。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



