太平洋证券股份有限公司张世杰,罗平近期对光力科技进行研究并发布了研究报告《半导体业务驱动增长,划磨抛布局持续完善》,给予光力科技买入评级。
光力科技(300480)
事件:光力科技发布《2026年第三季度报告》,2026年前三季度实现营收7.24亿元,同比增长57.29%;实现归母净利润1.31亿元,同比增长259.80%。其中,2026Q3实现营收2.71亿元,同比增长57.39%;实现归母净利润0.57亿元,同比增长404.65%。
半导体业务带动营收增长,净利率显著提升。2026年前三季度,受益于半导体业务收入大幅增加,公司营收实现较大幅度增长。公司基于8230技术平台,面向先进封装与客户共研定制化设备,持续迭代产品、完善技术服务支持体系,定制共研机台销售占比不断提升。在盈利能力方面,公司销售、管理和研发费率均同比下降,所得税费用同比减少。2026年前三季度,公司实现净利率17.98%,同比提升9.88个百分点。
营收规模扩大,期间费率同比下降。2026年前三季度公司发生销售费用0.93亿元,销售费率12.82%,同比降低5.92个百分点;发生管理费用0.55亿元,管理费率7.66%,同比降低3.03个百分点;发生研发费用0.92亿元,研发费率12.72%,同比降低5.55个百分点;发生财务费用0.04亿元,同比减少0.02亿元,主要系较去年同期汇兑损失减少所致。
高端机型获批量订单,新产品验证持续推进。2026H1,公司国产化机械划切设备已经批量销售,定制共研机台的销售占比也在不断提升;得益于成熟产品市场认可度持续提升和完善的技术服务支持体系,以及公司为响应客户需求加大现有产品的迭代升级,公司在手订单延续了增长趋势。公司8230CF、82WT等高端机型获得批量订单,国产化半导体业务持续处于满产状态。用于DBG工艺的8231、用于Low-K开槽的激光划片机9130、晶圆研磨机3230及硬刀均在客户端验证;激光隐切机9320已试切多批客户样品,客户反馈良好,研磨抛光一体机3330处于研发后期样机功能测试阶段。
盈利预测
我们预计公司2026-2028年实现营收9.81、13.55、17.71亿元,实现归母净利润1.77、2.52、3.60亿元,对应PE57.41、40.41、28.28x,维持公司“买入”评级。
风险提示:下游需求不及预期风险;新客户导入不及预期风险;其他风险。
最新盈利预测明细如下:
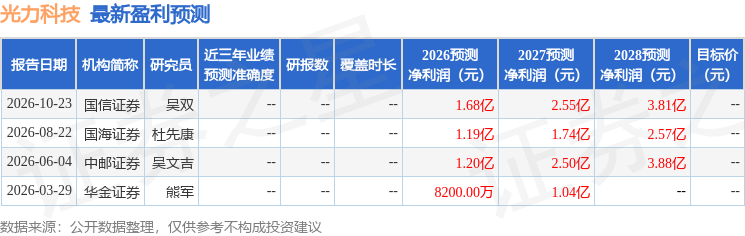
该股最近90天内共有2家机构给出评级,买入评级2家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



