国金证券股份有限公司王钦扬,吴晋恺近期对正海磁材进行研究并发布了研究报告《人形前景广阔,老树焕发新生》,首次覆盖正海磁材给予买入评级,目标价19.2元。
正海磁材(300224)
稀土磁材龙头,抢占人形机器人配套先机。公司是国内钕铁硼永磁材料头部企业,2026年前三季度实现营收57.19亿元,同比+15.00%;归母净利润2.99亿元,同比+31.32%。3Q26公司人形机器人磁体实现对全球知名客户订单的规模化量产。
磁材:新能源、工业机器人等需求景气高增。据灼识咨询,2025年全球钕铁硼磁体销量达25.16万吨;预计2030年将增长至40.03万吨,对应25-30年CAGR约9.7%;2025年新能源车/空调/风电/工业电机占下游需求的29.4%/18.2%/12.3%/12.1%。人形机器人拓宽未来增长空间。据金田股份2026半年报,特斯拉Optimus钕铁硼磁体单耗约3.5kg;以单耗3kg测算,每100万台人形机器人对应磁体需求约0.3万吨。IDC预计2030年全球人形机器人出货量将超过75万台。磁材价格或偏强运行,据百川盈孚,截至11月4日,全国N35/H35烧结钕铁硼毛坯价格为175.5/245.5元/公斤。人形机器人业务:技术、客户积累深厚,全球头部客户实现量产。公司与德国电机企业FAULHABER合作约二十年;已与国内产业链新兴龙头企业合作。2026年三季报披露,公司已对全球知名人形机器人客户实现规模化量产,并逐步贡献收益。
无重稀土、超轻稀土迈向产业化放量。公司依托三大核心技术推进重稀土减量与高丰度稀土替代,有望降低原料成本。1H26公司无重稀土磁体产量同比+66%。
同业比较:海外业务积累深厚,盈利仍有修复空间。2025年公司海外收入占比为26.6%;公司已覆盖国际汽车品牌前十、全球汽车电气化核心品牌前五等,海外客户积累有望持续贡献业务增量。公司营收增速维持同行较高水平,盈利韧性较强,单季度毛利率波动较小。随着磁材销售放量,精益生产与工艺优化推进,公司磁材单位盈利有望改善,利润弹性有望逐步释放。
盈利预测、估值和评级
我们预测26-28年公司实现营收85.2/95.7/105.2亿元,同比+21.2%/+12.2%/+10.0%,归母净利润4.5/7.1/8.0亿元,同比+45.6%/+58.2%/+13.2%,对应EPS为0.48/0.76/0.86元。随着公司北美头部智能电动车客户项目顺利落地、海外市场持续拓展,公司钕铁硼磁材销量有望增长,盈利能力有望同步改善。给予公司26年40倍PE,对应目标价19.2元,首次覆盖给予“买入”评级。
风险提示
原材料价格波动;下游需求不及预期;出口业务拓展不及预期;人形机器人业务发展不及预期。
最新盈利预测明细如下:
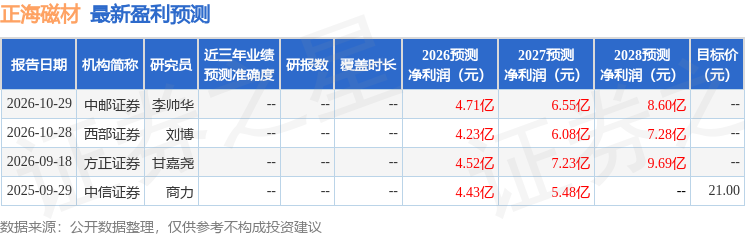
该股最近90天内共有3家机构给出评级,买入评级1家,增持评级2家。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



