太平洋证券股份有限公司刘强,梁必果近期对海亮股份进行研究并发布了研究报告《三季度业绩高增,铜箔业务量价齐升》,给予海亮股份买入评级。
海亮股份(002203)
事件:2026年前三季度公司实现收入748.6亿元,同比+15%;归母净利润11.5亿元,同比+24%;扣非净利润8.0亿元,同比-19.3%。其中2026Q3公司收入259.0元,同比+27%,环比+4%;归母净利润5.1亿元,同比+138%,环比+148%;扣非净利润4.6亿元,同比+151%,环比+505%。
铜箔销量快速提升,加工费走高增厚盈利。2026Q1-Q3公司铜箔销量7.98万吨,同比+89%;其中2026Q3销量3.13万吨,季度产量持续爬坡。2026年以来,锂电铜箔、电子铜箔加工费持续走高,以锂电铜箔(4.5μm)为例,其加工费从年初约2.3万元/吨涨至当前约2.9万元/吨。2026年9月24日,公司以9.7亿元取得甘肃海亮新能源材料有限公司18.7%的股权,使得对甘肃海亮的持股比例从48.6%提升至67.3%;甘肃海亮为公司主要铜箔生产销售基地,此次股份购买将增厚公司铜箔业务利润。此外,公司印尼基地、诸暨基地铜箔产能同步爬升中。
得州海亮产销两旺,产能持续爬坡。2026年上半年,得州海亮取得营业收入25.7亿元,同比+330%;铜加工产品销量2.03万吨,同比+188%。受2025年8月1日起美国对铜半成品、高铜制品征收50%关税政策影响,公司美国基地订单饱满,加工费走高。截至2026年3月31日,公司美国工厂管坯产能达9万吨/年,随着产能持续爬坡,得州海亮出货量有望继续提升。
毛利率同比提升,费用率小幅增加。(1)盈利能力:2026Q1-Q3公司综合毛利率为5.0%,同比+1.1pct;净利率为1.9%,同比+0.5pct,毛利率处于自2020年以来的最高水平。(2)费用率:2026Q1-Q3公司期间费用率为3.0%,同比+1.1pct。(3)负债率:截至2026Q3,公司资产负债率为66%,同比+6.3pct。
投资建议:我们维持公司盈利预测,预计2026-2028年公司归母净利润分别为19.4/29.8/35.2亿元,对应PE分别17/11/9X,维持“买入”评级。
风险提示:加工费下跌风险,产能爬坡不及预期,高端产品销量不及预期。
最新盈利预测明细如下:
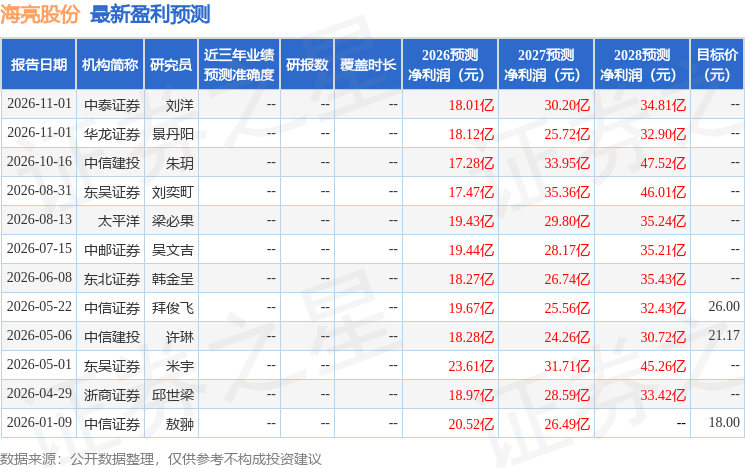
该股最近90天内共有5家机构给出评级,买入评级4家,增持评级1家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



