证券之星消息,2026年11月6日智翔金泰(688443)发布公告称公司于2026年11月5日接受机构调研。
具体内容如下:
问:今年BD收入情况如何,四季度还会有BD收入吗?公司还有其他产品BD预期吗?明年新药上市的规划是怎样的?
答:截至目前,公司已收到药友制药支付的首付款及上市里程碑付款。公司唯康度塔单抗注射液正在新药上市审评过程中,若进展顺利,获批上市后将会触发上市里程碑付款条件,具体时间和金额也请大家持续关注。
除了已经签约披露的BD交易外,公司管线中的创新品种随着临床推进逐步积累更多临床数据,未来若有合适机会,公司也会考虑开展BD合作。公司泰利奇拜单抗注射液目前已有成人季节性过敏性鼻炎、慢性自发性荨麻疹、慢性鼻窦炎伴鼻息肉和成人中、重度特应性皮炎四项适应症新药上市申请获受理,其中慢性自发性荨麻疹已经纳入优先审评品种名单,若进展顺利,预计明年起将陆续获批上市。
2、赛立奇今年销售大幅增长,对明年的展望是什么?
公司赛立奇单抗作为国产首个获批上市的全人源IL-17抗体药物且已纳入医保,具备一定先发优势。2026年第三季度赛立奇单抗销售额约1.04亿元,单季度就已超过2025年全年销售额0.98亿元。2026年前三季度,赛立奇单抗注射液销售额已达到2.57亿元,销售额快速放量。随着医院准入的持续拓展、患者人数的不断积累、销售团队与体系的进一步完善,预计公司产品销售情况有望进一步改善。
3、公司员工持股平台的情况是怎样的?未来有没有新的股权激励计划?
公司上市前通过三家员工持股平台实施了员工激励计划。今年4月,公司实施了上市后的首次限制性股票激励计划,以年度营业收入和年度IND申报数量作为考核指标营业收入考核目标为2026年不低于6亿元、2026-2027年累计不低于15亿元、2026-2028年累计不低于28亿元;IND申报考核目标为2026年不低于2个、2026-2027年累计不低于5个、2026-2028年累计不低于8个。
4、公司销售费用率较高,未来随着更多产品上市是否会有所改善?
当前,公司自身免疫性疾病产品线仅赛立奇单抗一款产品在售,并且正处于产品快速推广期,产品销售收入的增长也伴随着销售费用攀升。公司销售团队持续扩张,已经从去年的200多人扩充到400多人,在快速推动赛立奇单抗销售放量的同时,也为后续管线产品提前做筹备。随着未来公司产品陆续获批上市,销售费用率有望改善。
5、2001的审评进度如何?
目前GR2001处于正常审评周期,公司持续关注并配合CDE开展相关工作。
6、公司目前现金流情况怎样?
除募集资金及产品销售收入外,公司今年已经收到了来自药友制药、康哲药业的BD款项,公司现金流情况稳健。
智翔金泰(688443)主营业务:抗体药物的研发、生产与销售。
智翔金泰2026年三季报显示,前三季度公司主营收入7.78亿元,同比上升274.75%;归母净利润-638.35万元,同比上升98.08%;扣非净利润-1910.51万元,同比上升94.84%;其中2026年第三季度,公司单季度主营收入6.25亿元,同比上升285.23%;单季度归母净利润3.1亿元,同比上升815.36%;单季度扣非净利润3.04亿元,同比上升670.59%;负债率46.78%,投资收益618.96万元,财务费用887.55万元,毛利率85.18%。
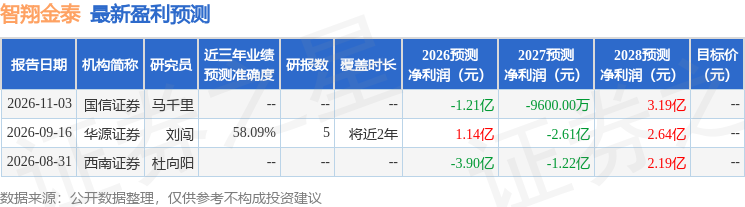
该股最近90天内共有2家机构给出评级,买入评级2家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1711.78万,融资余额减少;融券净流入73.7万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



