证券之星消息,2026年11月6日普门科技(688389)发布公告称公司于2026年11月5日接受机构调研,深圳光影资本管理有限公司、深圳市徐星私募证券基金管理有限公司、嘉兴青蒿投资有限公司、深圳市嘉亿资产管理有限公司、东方财富证券股份有限公司、国联基金管理有限公司、长江证券股份有限公司、汇丰晋信基金管理有限公司参与。
具体内容如下:
问:除前期已披露的投资者关系活动交流内容外,本次新增主要互动交流内容如下:
答:公司皮肤医美业务收入主要来源于国内市场,其中核心收入来自超声皮肤治疗仪。公司自主研发的半导体激光脱毛仪已获得美国 FD 510(k)认证,为国际业务拓展奠定了合规基础,目前国际医美业务仍处于渠道开发阶段。当前,国内医美行业已进入优胜劣汰的整合期,具备差异化能量源技术的产品更受医美机构青睐。公司将坚持在医美领域的研发投入,持续推出创新产品,以驱动业务持续增长。
2、消费者健康业务的盈利情况及未来市场空间在哪里?未来线上大单品的布局如何?
公司始终坚持稳健经营,统筹兼顾营业收入增长与业务盈利能力的提升。随着消费者健康业务收入规模持续扩大,规模效应逐步显现,该业务净利润水平有望稳步提升。目前,公司消费者健康业务以居家美容与居家康复为主,两大板块均有新品处于研发布局阶段,居家美容新品处于注册过程中,未来将拓展到居家检测业务。与此同时,公司持续推动现有产品的迭代升级,以更好地满足消费者日益多元化的健康与美容需求。
3、国内糖化业务明年增长的动力及市场格局?
一是公司糖化血红蛋白业务已经具备高、中、低速全场景产品覆盖及全产业链自主研发核心技术,具有较强的产品竞争力;二是受益于国家对基层医疗公共卫生服务及慢病管理政策,公司糖化血红蛋白仪器装机放量明显,市场渗透率稳步提升;三是公司糖化血红蛋白检测平台可同步开展地贫和异常血红蛋白变异体的检测,有望新增收费点。从市场格局来看,国内糖化血红蛋白市场仍以进口品牌为主导,进口产品占据主要市场份额。在此背景下,公司凭借本土化优势、全场景产品布局及差异化检测能力,糖化业务有较大的增长潜力。
普门科技(688389)主营业务:医疗器械的研发、制造、营销及服务,专注于治疗与康复设备和体外诊断设备和配套检测试剂的开发及技术创新。
普门科技2026年三季报显示,前三季度公司主营收入9.29亿元,同比上升21.82%;归母净利润1.14亿元,同比下降29.79%;扣非净利润1.13亿元,同比下降25.92%;其中2026年第三季度,公司单季度主营收入3.25亿元,同比上升27.11%;单季度归母净利润3519.23万元,同比下降15.13%;单季度扣非净利润3645.21万元,同比下降12.97%;负债率24.63%,投资收益-155.01万元,财务费用3239.6万元,毛利率62.68%。
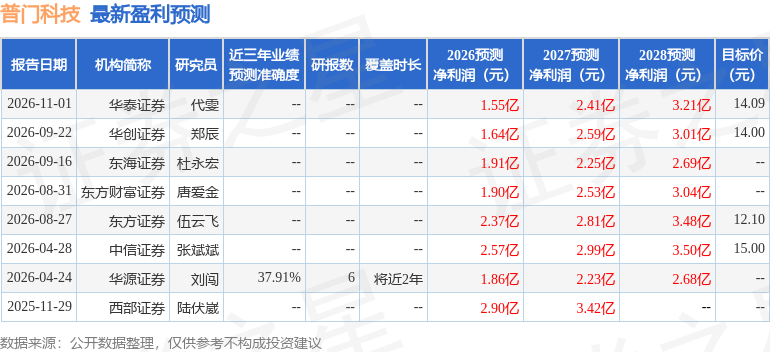
该股最近90天内共有5家机构给出评级,买入评级3家,增持评级2家;过去90天内机构目标均价为13.4。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入472.98万,融资余额增加;融券净流入1.89万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



