国元证券股份有限公司龚斯闻,楼珈利近期对快克智能进行研究并发布了研究报告《2026年三季报点评:盈利能力提升,公司经营稳健》,给予快克智能增持评级。
快克智能(603203)
报告要点:
公司经营稳健,营收利润双增
2026Q1-Q3公司实现营收10.13亿元,同比+25.33%;归母净利润2.35亿元,同比+18.37%;扣非归母净利润2.15亿元,同比+22.28%;2026Q3单季度公司实现营收3.48亿元,同比+14.57%;归母净利润0.83亿元,同比+27.29%;扣非归母净利润0.70亿元,同比+11.40%。
盈利能力有所提升,期间费用率波动上升
2026Q1-Q3公司毛利率为50.67%,同比+1.22pct,2026Q3毛利率为51.12%,同比+3.87pct,季度环比+0.01pct。2026Q1-Q3公司的期间费用率为25.07%,同比+1.49pct,其中销售/管理/财务/研发费用率分别为7.39%/4.23%/0.68%/12.77%,同比+0.09/-0.02/+1.22/+0.20pct;2026Q3单季度期间费用率为26.39%,同比+4.01pct,季度环比-0.32pct,其中销售/管理/财务/研发费用率分别为7.81%/4.37%/0.89%/13.32%,同比+0.64/+0.26/+1.46/+1.65pct,季度环比-0.30/+0.17/-0.40/+0.21pct。
光模块AOI批量出货,多场景检测能力突出
报告期内,公司自主研发的光模块专用AOI检测设备凭借亚微米级检测精度和成熟稳定的工艺表现,在光模块客户端实现批量出货,正式进入规模化应用阶段。其他领域检测业务稳步发展:SMT环节,公司3D AOI&SPI检测设备支持AI服务器产线不停线训练,在线优化工艺参数,提升直通率,市场推广加速;智能终端与穿戴领域,多维度全检设备持续批量应用,多相机协同技术有效解决弧面、曲面等复杂结构检测难题;AI服务器高速连接器领域,六面检AOI设备在安费诺等头部客户稳定交付,可精准识别针脚变形、表面瑕疵等微米级缺陷;半导体封装检测领域,双相机高精度模组技术方案持续成熟,亚微米级识别能力覆盖芯片封装全流程检测需求。
投资建议与盈利预测
我们预计公司2026-2028年营收分别为13.28/17.33/20.91亿元,归母净利润分别为3.05/4.05/4.84亿元,对应EPS为0.93/1.23/1.47元/股,对应PE估值分别为31/23/20倍,维持“增持”评级。
风险提示
市场竞争加剧风险;技术升级与开发风险;盈利能力下降风险;应收账款回收及坏账风险;存货减值风险;税收优惠政策无法享受的风险。
证券之星数据中心根据近三年发布的研报数据计算,甬兴证券刘荆研究员团队对该股研究较为深入,近三年预测准确度均值为12.3%,其预测2026年度归属净利润为盈利3.14亿,根据现价换算的预测PE为26.2。
最新盈利预测明细如下:
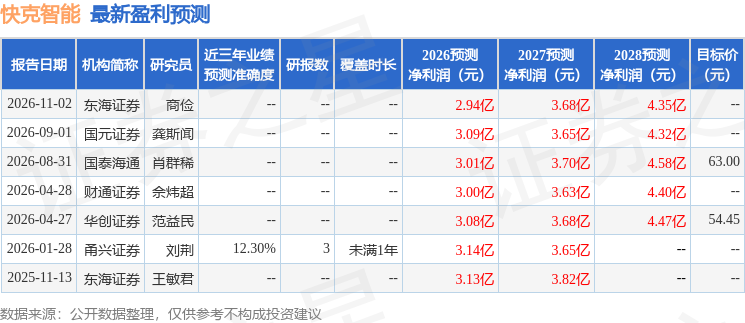
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家;过去90天内机构目标均价为62.88。
本文数据来源于国元证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



