华鑫证券有限责任公司庄宇,张璐近期对中际旭创进行研究并发布了研究报告《公司事件点评报告:光模块需求保持强劲,多路径方案综合布局》,给予中际旭创买入评级。
中际旭创(300308)
事件
中际旭创发布2026年三季度报告:2026年前三季度实现营业收入695.47亿元,同比增长178.13%;实现归母净利润222.38亿元,同比增长211.81%;实现扣非归母净利润221.10亿元,同比增长212.12%。
投资要点
光模块需求保持强劲,收入利润持续增长
受益于全球AI算力基础设施建设的深入推进,高速光模块市场需求保持强劲,800G和1.6T等高端光模块销售持续增加,公司前三季度实现营业收入695.47亿元,同比增长178.13%。其中,第三季度,公司实现营业收入277.69亿元,同比增长171.83%,环比增长24.63%;实现归母净利润85.87亿元,同比增长173.74%,环比增长8.47%。由于公司持有的上游核心环节供应商二级市场股票因股价回调产生公允价值变动损失,以及H股发行后港币募集资金在三季度汇率波动中形成汇兑损失,扣除非经营性损益后的归母净利润为90.18亿元,同比增长190.13%,环比增长22.30%。
1.6T即将集中导入,800G维持高位出货
1.6T光模块正步入下游核心客户集中导入阶段,当前公司相关前期筹备工作正有序推进,预计需求与订单增速具备较强弹性,出货规模将维持高位运行。800G产品依托更大的存量基数,增速虽较1.6T有所收敛,但仍将保持可观的出货体量,两大产品共同构成公司2027年出货与营业收入的核心支撑。随着1.6T及硅光产品出货占比逐步提升,将持续推动公司产品结构优化,对毛利率形成正向支撑。
多路径方案布局,2027年逐步起量
算力扩容、带宽升级及光连接应用场景拓展持续,驱动高端光互连方案需求持续上行。分场景来看,scale-out路径中,3.2T、1.6T等传统可插拔方案仍将存续,XPO、USFP等高密度可插拔形态同步并存,公司已于2026年OFC现场展示XPO相关方案,后续将向客户送样送测,预计2027年将产生需求。scale-up路径中,公司NPO方案已获客户广泛认可,预计于2027年下半年开始起量,更多需求预计在2028-2030年陆续释放。
盈利预测
预测公司2026-2028年收入分别为1065.25、2110.58、3021.93亿元,EPS分别为31.05、64.38、92.05元,当前股价对应PE分别为17、8、6倍,公司在光模块领域具有技术实力和规模化优势,800G、1.6T高速产品逐步放量有望带动公司业绩进一步增长,维持“买入”投资评级。
风险提示
宏观经济的风险,产品研发不及预期的风险,行业竞争加剧的风险,下游需求不及预期的风险,AI算力需求不及预期的风险,海外经营的风险。
最新盈利预测明细如下:
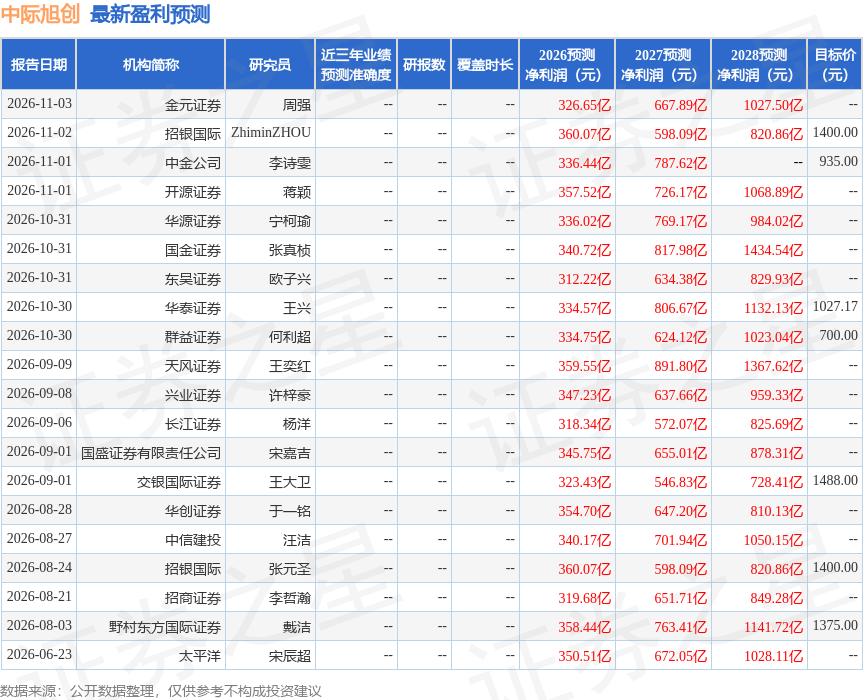
该股最近90天内共有20家机构给出评级,买入评级18家,增持评级2家;过去90天内机构目标均价为1109.14。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



