证券之星消息,2026年11月5日盛科通信(688702)发布公告称公司于2026年11月3日召开业绩说明会。
具体内容如下:
问:公司于2026年11月3日在上海证券交易所上证路演中心召开了2026年第三季度业绩说明会,通过网络文字互动的方式与投资者进行了交流,具体及回复如下:
答:尊敬的投资者,您好!2026年第三季度,公司综合毛利率环比提升,主要来自产品销售结构改变。目前公司季度的毛利率变动主要受当期公司产品结构变化的影响,会出现一定程度的波动,具体情况请关注公司后续公告。感谢您的关注!
Q2关于供应链成本的具体环节。前述"供应链扰动导致产品成本阶段性承压",具体指向哪一环节——晶圆代工报价、封装测试,还是交付周期与产能保障?相关成本上涨是否已通过长期协议锁定至2027年?若尚未锁定,公司在产能与价格上有哪些对冲安排?
尊敬的投资者,您好!当前国际贸易环境复杂多变,公司供应链的成本在不同阶段面临来自多个环节的综合影响。公司积极寻求多元化的供应来源和市场布局,持续完善供应链体系,加强与供应商的战略合作,保障系列产品的稳定供货能力,加强供应链的安全与稳定。感谢您的关注!
Q3关于高端旗舰产品所处阶段。2026年半年报披露,最大端口速率800G、交换容量12.8Tbps及25.6Tbps的高端旗舰芯片"在客户处进入应用阶段"。请明确该阶段的具体含义是客户样品测试、小批量送样,还是已进入规模供货?截至目前,该系列产品是否已形成营业收入?此外,请说明下一代51.2T产品的流片进度与客户验证进展,以及公司对量产时点的内部规划;如不便披露具体时间,可否说明当前所处环节?
尊敬的投资者,您好!12.8T/25.6T 产品作为公司战略级产品,经过一年多的下游客户产品设计,目前已在客户处进入量产应用阶段。
面向大规模数据中心和云服务的高端芯片产品系列,是公司产品战略的重要核心之一。目前下一代产品的研发与市场导入正按期进行,相关产业链协同与生态建设也在积极推进中。具体产品信息,请关注后续公司相关信息公告。感谢您的关注!
Q4关于产品结构变化。半年报公司战略提及"向下延伸接入产品线,在千兆、多速率的接入级别形成系列产品"。请说明2026年前三季度接入类产品在营业收入中的大致占比,以及其对综合毛利率的影响幅度。
尊敬的投资者,您好!公司始终注重产品的技术创新和研发积累,开展前瞻性的技术研发和布局,加快提升产品丰富度。接入类产品作为公司产品系列的重要组成部分,是公司原有根基性产品的自然延伸,具有良好的客户与市场应用基础。目前相关产品系列正处于市场导入与应用的前期。营收占比、毛利率等具体情况请关注公司后续相关公告。感谢您的关注!
Q5公司三季度研发支出,固定资产账面金额同期,环比均大幅增长,其主要原因是什么?
尊敬的投资者,您好!前三季度公司研发投入合计44,217.55万元,较上年同期增长25.86%,研发投入占营业收入比例为38.87%。立足国家算力基础设施建设的战略需求,公司以打造更快、更可靠、更安全、更智能的新一代算力网络为目标,公司将继续坚定并持续加大研发投入力度,加速推进下一代智算互联产品与产业、生态布局。
Q6、请问51.2T的具体进度,貌似现在大幅落后友商了!
尊敬的投资者,您好!面向大规模数据中心和云服务的高端芯片产品系列,是公司产品战略的重要核心之一。目前下一代产品的研发与市场导入正按期进行,相关产业链协同与生态建设也在积极推进中。具体产品信息,请关注后续公司相关信息公告。感谢您的关注!
Q7、您好,存货较二季度没有改变,请问下是产品积压还是原材料备货导致?
尊敬的投资者,您好!公司存货规模与收入增长总体匹配,存货周转保持正常。公司期末存货保持较高水平主要是由于随着销售规模的扩大、产品市场需求量的增加以及受全球半导体供应形势的影响,导致上游产能供应的不确定性增加,公司为满足销售要求并及时响应客户需求所致。为了应对供应链的扰动及外部局势变化,公司在坚持稳健的库存管理策略的前提下,将动态调整备货策略,以适应不同时期的供应链状态,满足市场及客户需求。感谢您的关注!
Q8、你好,投资者非常关心下一代交换机芯片的研发进度,可以说明下51.2t的研发进度么,以及102.4t是否已经开始研发了
尊敬的投资者,您好!面向大规模数据中心和云服务的高端芯片产品系列,是公司产品战略的重要核心之一。目前下一代产品的研发与市场导入正按期进行,相关产业链协同与生态建设也在积极推进中。
当前,公司定增投向下一代高性能交换芯片研发和产业化项目,便是面向Scale-up超节点池化和Scale-out大规模横向组网场景,完善全带宽梯度高性能交换芯片产品矩阵的积极举措。产品的具体研发情况等信息,请关注后续公司相关公告。感谢您的关注!
Q9、贵司前三季度营收同比增长近37%,但研发投入较高、利润仍承压。随着800G高端交换芯片进入客户应用阶段,未来扩大规模化应用时,公司会更侧重自主拓展市场,还是深化与云服务商及网络设备厂商的联合开发
尊敬的投资者,您好!在规模化应用推进过程中,自主市场拓展与联合开发并非二选一,而是协同推进的关系。公司始终聚焦以太网交换芯片主业,一方面持续推进高端产品的市场化导入与商业化落地,另一方面不断深化与云服务商、网络设备厂商等产业链上下游伙伴的密切沟通与横向联合,通过协同验证、生态适配完善从产品到生态的立体布局,致力于为客户提供稳定可靠的芯片产品与服务。相关产品的具体应用进展,请关注公司后续相关公告。感谢您的关注!
Q10、麻烦请问公司未来的分红计划和派息政策?
尊敬的投资者,您好,因公司尚存在较大未弥补亏损,根据《上海证券交易所科创板股票上市规则》及本公司章程的相关规定,公司暂不具备分红条件。在今后如公司达到或具备分红条件后,会严格按照有关法律法规的规定实施利润分配,并按规定履行信息披露义务。感谢您对公司的关注!
Q11、请问公司25.6T产品收入情况?Q3贡献如何?
尊敬的投资者,您好!12.8T/25.6T 产品作为公司战略级产品,经过一年多的下游客户产品设计,目前已在客户处进入量产应用阶段。感谢您的关注!
Q12、请问公司定向增发进展,交易所是否已经受理。
尊敬的投资者,您好!公司正在积极筹划并推进定增的申报工作。具体受理信息,请关注后续公司相关信息公告。感谢您的关注!
Q13、领导,您好!我来自四川大决策
请问,结合三季报,12.8T、25.6T 高端交换芯片在智算、超算客户的验证、导入和批量落地进展?
尊敬的投资者,您好!12.8T/25.6T 产品作为公司战略级产品,经过一年多的下游客户产品设计,目前已在客户处进入量产应用阶段。具体产品信息,请关注后续公司相关信息公告。感谢您的关注!
盛科通信(688702)主营业务:以太网交换芯片及配套产品的研发、设计和销售。
盛科通信2026年三季报显示,前三季度公司主营收入11.38亿元,同比上升36.79%;归母净利润-2094.45万元,同比下降323.55%;扣非净利润-5231.82万元,同比下降40.21%;其中2026年第三季度,公司单季度主营收入4.67亿元,同比上升44.24%;单季度归母净利润-337.83万元,同比下降110.22%;单季度扣非净利润-1609.37万元,同比下降163.11%;负债率17.01%,投资收益390.14万元,财务费用242.94万元,毛利率43.22%。
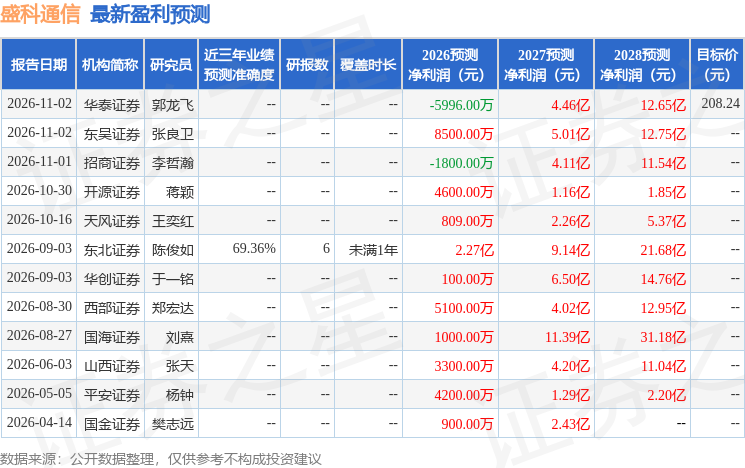
该股最近90天内共有10家机构给出评级,买入评级5家,增持评级5家;过去90天内机构目标均价为208.24。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出7.44亿,融资余额减少;融券净流出1405.47万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



