中银国际证券股份有限公司刘恩阳,苏雪儿近期对键凯科技进行研究并发布了研究报告《公司新业务稳步推进,短期减值影响利润》,给予键凯科技买入评级。
键凯科技(688356)
公司公布2026年三季报,前三季度实现营业收入2.73亿元,同比增长29.72%;归母净利润2,952.09万元,同比下降27.51%;扣非归母净利润1,950.29万元,同比下降38.63%。其中,第三季度实现营业收入8,832.78万元,同比增长9.02%;归母净利润2,660.10万元,同比增长42.48%;扣非归母净利润2,160.81万元,同比增长46.66%。公司作为国内PEG衍生物材料龙头及PEG修饰技术平台型企业,有望凭借高纯度PEG原料及衍生化技术平台优势,加速向创新药企及医疗器械客户渗透。随着下游客户管线推进及商业化品种放量,在研项目逐步转化,有望为公司贡献新的业务增量,维持买入评级。
支撑评级的要点
国内产品销售及技术服务驱动收入增长,海外药品与器械业务表现分化。2026年前三季度公司实现产品销售收入2.47亿元,同比增长23.06%;其中国内产品销售收入8,982.72万元,同比增长97.91%,主要受益于国内药品端客户获批上市的新产品放量及新客户持续拓展。海外产品销售收入1.58亿元,同比基本稳定,其中,受客户订单交付节奏影响,海外药品端客户产品销售收入同比下降21.32%;医疗器械端客户产品销售收入同比增长29.70%,公司海外器械端收入增长既受到客户采购产品结构变化的影响,也有新增商业化及临床阶段客户的贡献。技术服务收入2,542.21万元,同比增长179.32%,国内和国际技术服务均较上年同期有所增长,其中国内技术服务收入占比较高,主要受公司收取厦门特宝的销售提成增长以及为国内客户提供聚乙二醇定制开发服务收入增加的综合影响所致。
公司毛利率持续改善,开发支出减值影响报表利润。2026年前三季度,公司综合毛利率为72.92%,同比提升7.75个百分点,毛利率持续改善,主要是受规模效应影响,产量增加,产品单位成本得以摊薄。据8月机构调研,盘锦工厂除向天津键凯提供原材料和中间体外,已开始向部分新客户稳定供应终产品,并有少量项目开展生产场地转移准备。利润方面,2026年前三季度归母净利润2,952.09万元,较上年同比下降27.51%;扣非后归母净利润1,950.29万元,较上年同比下降38.63%。公司利润大幅下降,主要原因为上半年公司决定终止聚乙二醇伊立替康小细胞肺癌适应症的三期临床开发研究导致大额计提开发支出减值准备。剔除开发支出减值因素影响后,前三季度归母净利润为8,956.58万元,同比增长119.93%。
LNP新业务稳步推进,创新药及医美业务有望贡献业务增量。公司依托聚乙二醇材料及应用技术积累,向核酸药物递送等领域延伸。2026年1-9月,公司LNP类产品+服务收入合计约1,168万元,占总收入比例为4.27%。2025年全年,公司LNP类产品+技术服务收入合计约767万元。今年前三季度,公司合计销售116种LNP类产品,合计产品收入约521万元,占产品销售收入比例为2.1%;正在实施的LNP技术服务合同8个,这部分业务主要是为客户提供的定制化组分开发的相关服务,合计服务收入约647万元,占技术服务收入比例为25.5%,去年这部分业务的收入非常少。去年全年,公司共销售LNP类产品19个,正在实施的技术服务合同4个,整体业务对比去年有显著增长。创新药自主研发方面,前三季度公司研发投入合计4,961.65万元,同比下降26.21%,其中费用化研发投入4,331.52万元,同比增长22.34%。公司未来将继续推进JK1201I联合替莫唑胺用于脑胶质瘤治疗Ⅱ期临床试验研究及JK1201I治疗合并有脑转移的HER2阴性乳腺癌Ⅱ期临床研究;通用型肿瘤治疗性mRNA疫苗JK-M001及Ⅲ型胶原蛋白mRNA注射液JK-1150C处于临床前研究阶段,在研项目稳步推进。医美方面,注射用交联透明质酸钠凝胶已进入市场推广阶段,上半年收入体量仍较小,全年主要目标为增加进院数量;注射用复合透明质酸钠溶液JK-1136H当时仍处于技术审评阶段。随着公司新业务稳步推进,未来有望贡献新的业务增长。
估值
考虑到公司终止聚乙二醇伊立替康小细胞肺癌适应症的三期临床开发研究导致大额计提开发支出减值,我们调整盈利预测,预计公司2026-2028年归母净利润分别为1.23/1.71/2.33亿元,对应P/E分别为35.5/25.6/18.8倍。公司作为国内PEG衍生物材料龙头及PEG修饰技术平台型企业,有望凭借高纯度PEG原料及衍生化技术平台优势,加速向创新药企及医疗器械客户渗透。随着下游客户管线推进及商业化品种放量,在研项目逐步转化,有望为公司贡献新的业务增量,维持买入评级。
评级面临的主要风险
下游客户产品放量不及预期,海外客户订单及新药审批进度波动,新药研发失败或进度不及预期,医美产品推广不及预期。
最新盈利预测明细如下:
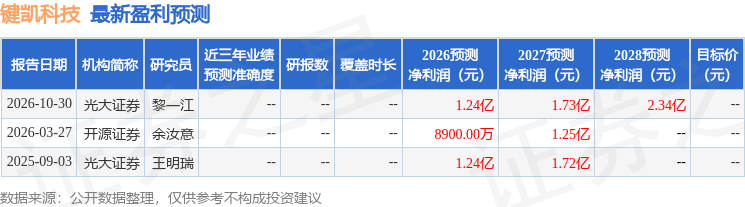
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于中银国际证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



