中邮证券有限责任公司陈基赟,刘卓近期对山推股份进行研究并发布了研究报告《业绩稳健向上,海外增速亮眼》,给予山推股份买入评级。
山推股份(000680)
事件描述
公司发布2026年三季报,实现营收123.62亿元,同增17.87%;实现归母净利润10.11亿元,同增19.24%;实现扣非归母净利润10.06亿元,同增20.18%。其中单Q3实现营收40.84亿元,同增17.21%;实现归母净利润3.30亿元,同增19.68%;实现扣非归母净利润3.25亿元,同增20.50%。
事件点评
毛利率同比上行,费用率受汇兑影响亦同比增加。2026Q1-3公司毛利率同增1.58pct至22.27%。费用率方面,2026Q1-3公司期间费用率同增1.56pct至12.08%,其中销售费用率同增0.02pct至4.26%,管理费用率同减0.10pct至2.76%,财务费用率同增1.40pct至1.60%,研发费用率同增0.24pct至3.47%。
抢抓出口机遇,2026Q1-3出口同增27.31%,出口占比达62.93%。公司几大战略市场,如非洲、俄罗斯、美洲、亚太地区,均实现高质量发展。此外,公司今年以来持续加码海外投入,推动海外经营从“产品出海”向“属地深耕”升级:实体布局上,成立巴西公司,建成山推印尼服务保障中心,海外服务网络进一步完善;市场准入上,全系新能源机型完成欧盟CE认证;品牌推广上,先后亮相印尼矿业展、巴西国际农业机械展、澳洲DDT展,全球品牌影响力持续提升。
大马力推土机大幅增长,加速补齐矿山产品线。矿山业务方面,公司以重工集团一体化产业链为底气,以“数智融合”作为差异化优势,以大马力推土机为龙头带动,依托SSC2.0智驾平台,实现推土机、矿卡、装载机L4级无人集群作业,覆盖纯电、混动、换电多条路线,以输出智慧矿山整体方案。同时,公司加速补齐矿用产品线,300吨级矿用挖掘机成功下线,600马力平地机进入产品推广阶段。2026Q1-3大马力推土机实现大幅提升,俄罗斯、非洲及澳大利亚均实现大推批量交付。
盈利预测与估值
预计公司2026-2028年营收分别为168.01、190.91、214.25亿元,同比增速分别为14.92%、13.63%、12.22%;归母净利润分别为14.13、17.92、21.46亿元,同比增速分别为16.64%、26.89%、19.71%。公司2026-2028年业绩对应PE估值分别为9.74、7.67、6.41,维持“买入”评级。
风险提示
海外市场开拓不及预期风险;新产品开发不及预期风险。
最新盈利预测明细如下:
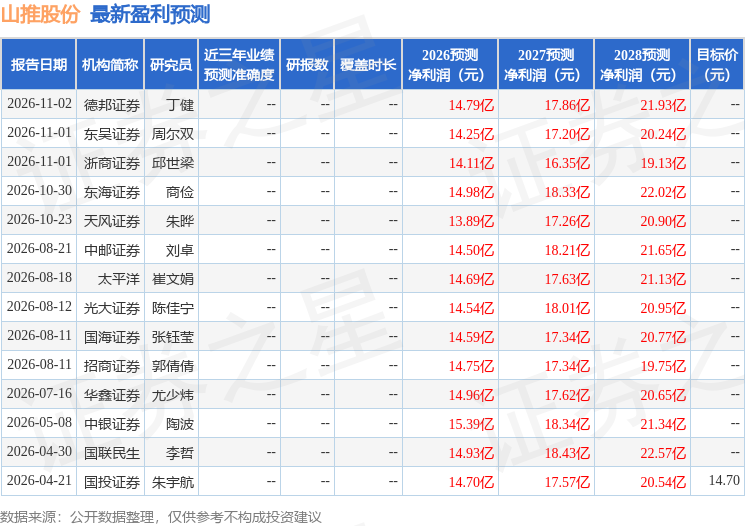
该股最近90天内共有10家机构给出评级,买入评级10家。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



