证券之星消息,2026年11月4日沪硅产业(688126)发布公告称公司于2026年11月2日召开业绩说明会,国信证券、中金公司、华泰证券、天风证券、浙商证券、国金证券、投资者参与。
具体内容如下:
问:公司如何看待近期半导体硅片价格变化趋势,以及新一轮长协谈判中的价格调整情况?
答:今年上半年,国内半导体硅片价格逐步触底,随着市场供需关系改善,部分产品价格开始修复,进入上升通道。对于长协以外的增量及新产品,我们会根据市场情况与客户协商价格;对于长协以内的产品,我们目前正在与客户就明年乃至未来价格安排进行沟通与确认,积极推动价格的调整。经过本轮价格调整后,预计将在后续的SP数据上陆续看到一定的改善趋势。总体来说,公司将在保持长期稳定合作的基础上,积极争取合理的价格调整空间。
问:公司如何看待明年毛利率的改善趋势?
答:今年以来,公司始终在积极推进毛利的逐步改善,并逐季取得了一定的成果。目前公司的毛利改善的主要贡献还是来自于300mm半导体硅片,主要有两个方面的原因一是相关产能利用率已达到较高水平,规模效应逐步体现;二是持续推进降本增效,相关措施的成效已逐步显现。未来,公司将继续加强成本费用管控,全方位提高经营效率,推动毛利水平持续改善。
问:公司对于海外客户拓展有哪些规划?
答:公司始终重视国际市场的开发与布局,近年来持续推进客户认证和市场拓展,在海外特别是欧洲市场已经有了较大的进展,并在部分客户处获得了300mm半导体硅片高端正片订单。同时,芬兰Okmetic依托长期积累的国际客户资源和销售渠道,持续拓展200mm特色硅片业务,并为公司300mm硅片开拓国际市场提供支持。公司将继续深化与现有海外客户的合作,丰富产品供应种类、拓展应用领域,同时积极开发新的海外客户,进一步提升国际市场竞争力。
问:公司的产能规划目标年内是否能达成?是否有后续考虑?
答:300mm 硅片120万片/月的产能建设目标一直推进的比较顺利,将在今年年底达成建设目标,并陆续实现产能释放。后续的产能规划将结合市场应用端的需求走势,进行审慎的考虑,如有明确的方案,将在履行内部审议程序后进行披露。
问:未来公司对不同下游客户的战略布局考虑会在哪些方面?
答:公司始终致力于拓展半导体硅片产品和技术覆盖的广度与深度,已形成较为全面的产品布局。随着公司产能规模不断扩大,一方面,公司将继续深化与现有客户的合作,更好地满足其产品及供货需求;另一方面,对于具有明确产品和技术需求的新客户,公司也将积极推进合作。同时,公司将持续开拓国际市场,进一步扩大客户覆盖范围。从公司内部来说,也会在发展过程中,向研发部门倾斜一定的资源,尽可能完整的覆盖产业客户在不同应用领域的需求。
问:公司300mm SOI业务的发展情况如何?
答:与300mm大硅片所处的阶段不同,300mm SOI业务目前仍处于客户端认证、产能爬坡和产品逐步上量的阶段。目前,300mm SOI产品主要面向硅光、射频、高压等应用领域,从目前的下游应用领域来看,硅光应用的放量确实比较快。但整体来说,SOI硅片在全球硅材料产业的占比目前还是小于硅片,但在部分应用领域又是不可或缺的存在。公司将积极抓住机遇,持续推进产品技术研发与客户认证,通过发挥自身的技术积累优势以及国内独有的优势,争取让SOI早日为公司业绩做出贡献,也进一步完善公司在国内硅材料领域全覆盖的战略布局。
问:公司对中长期的行业地位及发展目标有何考虑?
答:公司致力于成为具有国际竞争力的半导体硅材料企业,持续向“一站式”硅材料综合服务商的发展目标迈进。未来,公司将继续加强核心技术研发,完善全尺寸、全品类的半导体硅片产品布局,不断提升产品质量、生产交付和客户服务能力,积极拓展国内外市场,进一步增强在全球半导体硅片市场的综合竞争力。
沪硅产业(688126)主营业务:半导体硅片及其他材料的研发、生产和销售。
沪硅产业2026年三季报显示,前三季度公司主营收入36.37亿元,同比上升37.69%;归母净利润-7.28亿元,同比下降15.39%;扣非净利润-13.32亿元,同比下降61.72%;其中2026年第三季度,公司单季度主营收入13.19亿元,同比上升39.81%;单季度归母净利润2.37亿元,同比上升189.41%;单季度扣非净利润-3.74亿元,同比下降9.23%;负债率37.42%,投资收益5054.99万元,财务费用2.39亿元,毛利率-6.37%。
该股最近90天内共有2家机构给出评级,买入评级1家,增持评级1家。
以下是详细的盈利预测信息:
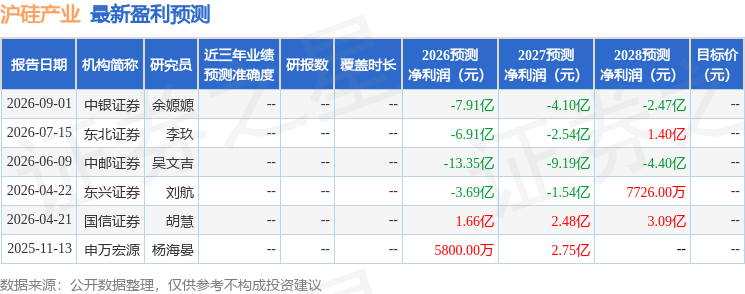
融资融券数据显示该股近3个月融资净流出7.41亿,融资余额减少;融券净流出225.49万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



