东海证券股份有限公司王鸿行近期对招商银行进行研究并发布了研究报告《公司简评报告:息差企稳延续,资产质量稳健》,给予招商银行买入评级。
招商银行(600036)
投资要点
事件:公司发布2026年第三季度报告。前三季度实现营业收入2648.52亿元,同比增长5.34%;归母净利润1164.76亿元,同比增长2.38%。其中,Q3单季度营业收入866.71亿元,同比增长6.41%;归母净利润400.31亿元,同比增长3.06%。
营收改善继续,但利润释放仍受风险成本约束。Q3营收同比增速较Q2进一步提高,净利息收入增长6.30%,费用增速低于收入增速,拨备前利润同比增长约7.8%。与此同时,Q3信用减值损失同比增长44.34%,收入改善为风险化解腾出空间”的判断继续得到验证。现阶段公司优先考虑利用营收修复加快风险化解,利润弹性释放靠后。
贷款增长暂缓,投资配置承接扩表,息差连续两个季度稳定。Q3末贷款余额环比基本持平:公司贷款增加约485亿元,票据贴现减少约413亿元,零售贷款减少约74亿元。同期金融投资增加约1319亿元,存款增加约964亿元。零售信贷需求偏弱仍是贷款增长的主要掣肘,对公投放保持韧性,投资资产承担了更多配置任务。Q3单季度净息差为1.82%,环比持平;贷款收益率下降1bp至3.09%,存款成本率下降2bp至0.93%,负债降本继续对冲资产端压力。债权投资收益率下降3bp至2.61%,说明此前判断的投资端滞后重定价仍在发生。预计Q4息差总体平稳;进入2027年,存量投资到期续投、信贷需求不确定性、贷款利率定价锚多样化等因素仍可能压制资产收益率,叠加存款重定价空间明显下降,息差修复持续性不宜过早预期。
财富管理由高增转为分化,中间业务收入修复进程随市场放缓。Q3净手续费及佣金收入同比增长0.85%,较Q2的7.22%明显放缓。财富管理手续费单季同比下降约7.1%,主要受代理保险收入回落影响;前三季度财富管理手续费仍同比增长13.71%,基金、信托及托管业务也保持一定增长,客户资产基础仍扎实。前三季度零售客户AUM较年初增长9.52%,为后续财富管理收入提供支撑,但收入兑现受资本市场、产品结构和销售节奏影响。Q3其他净收入同比增长18.68%,主要体现公允价值变动损失同比收窄。
对公风险改善,零售风险继续消化。Q3末集团不良贷款率0.94%,环比持平;关注率、逾期率分别为1.59%和1.32%,较半年末上升6bp和1bp。母行公司贷款不良率较年初下降至0.73%,房地产业贷款不良率亦有所下降;零售贷款不良率较年初上升至1.19%,小微、信用卡贷款不良率分别升至1.39%和1.93%。Q3单季信用减值损失同比明显增加,风险处置制约利润空间。招商银行拨备覆盖率仍达389.39%,风险抵补能力充足,但关注类贷款上行与零售风险尚未见拐点,意味着利润释放仍需等待资产质量进一步稳定。
投资建议:三季度息差保持稳定,支撑全年收入平稳增长;但手续费收入单季明显放缓,财富管理修复的持续性弱于半年报时的判断,叠加资产收益率仍有下行压力,小幅下调2027—2028年收入预测。费用控制较好、减值支出预计低于此前判断,对利润形成一定支撑,但零售贷款风险尚未稳定,盈利改善仍将是渐进过程。预计公司2026—2028年营业收入分别为3,562亿元、3,617亿元和3,804亿元(原预测分别为3,555亿元、3,660亿元和3,884亿元),同比增长5.52%、1.57%和5.16%;归母净利润分别为1,547亿元、1,599亿元和1,655亿元(原预测分别为1,550亿元、1,601亿元和1,676亿元),同比增长3.02%、3.32%和3.53%。对应EPS分别为6.13元、6.34元和6.56元。按11月3日42.69元股价测算,对应PB分别为0.88、0.79和0.72倍。收入端的恢复已得到息差和对公业务支撑,但财富管理单季波动、投资资产续投和零售风险处置使盈利弹性释放更为渐进。考虑公司负债基础、客户资产与资本实力仍具优势,维持“买入”评级。
风险提示:零售贷款资产质量恶化超预期;贷款及投资收益率下行幅度超预期;财富管理及交易相关收入不及预期。
最新盈利预测明细如下:
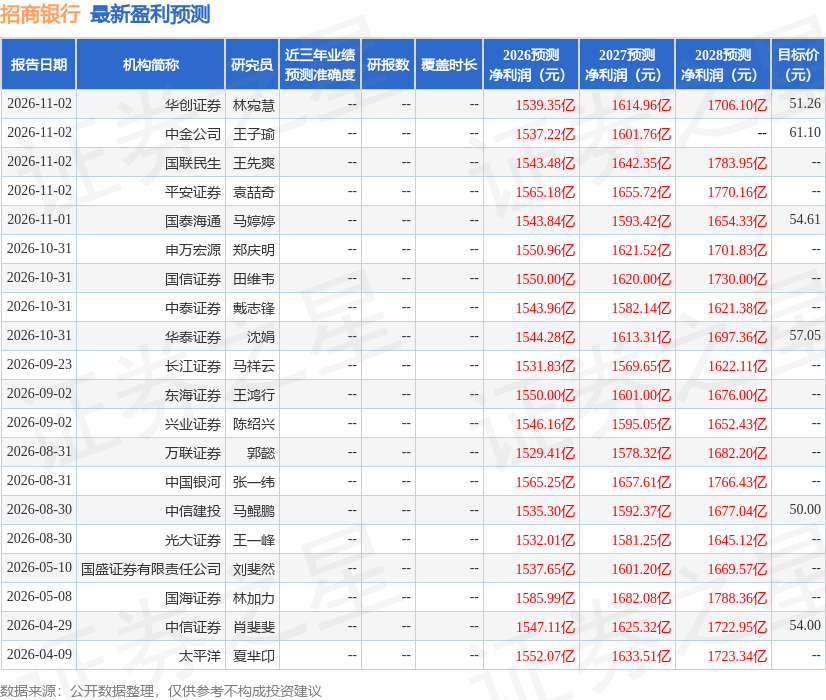
该股最近90天内共有18家机构给出评级,买入评级14家,增持评级4家;过去90天内机构目标均价为54.75。
本文数据来源于东海证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



