中邮证券有限责任公司盛丽华,辛家齐近期对昭衍新药进行研究并发布了研究报告《新签订单持续强劲,单季收入加速主业扭亏》,给予昭衍新药买入评级。
昭衍新药(603127)
事件
公司发布2026三季度报告,2026年前三季度公司实现收入11.88亿元(同比+20.6%),归母净利润9.30亿元(同比+1,051.9%),扣非归母净利润8.81亿元(同比+2,933.1%)。
单Q3收入4.84亿元(同比+53.0%),归母净利润1.82亿元(同比+821.3%),扣非归母净利润1.82亿元(同比+2,938.5%)。
核心观点
新签及在手订单持续强劲。得益于创新药行业景气度回升及市场需求显著增加,公司在本报告期内实现订单强劲增长:前三季度累计新签订单约34.2亿元(同比+109%),截至期末在手订单约45亿元(同比+80%)。订单增速显著快于收入增速,充足的在手订单储备为未来经营业绩的持续释放奠定保障。
需求回暖与价格修复带动主业扭亏,现金流与报表质量同步改善。前三季度实验室服务及其他业务贡献净利润1,461.56万元,上年同期为-11,112.25万元,主要源于行业整体回暖、竞争压力得到缓解、收入同比向好、毛利率逐步修复,当期实现扭亏为盈。前三季度经营活动现金流量净额8.53亿元(同比+220.3%),主要系销售商品、提供劳务收到的现金增加,与收入和订单的高增长匹配。
生物资产公允价值收益收敛,利润结构向主业回归。前三季度生物资产公允价值变动净收益8.66亿元,但节奏上随着猴价涨幅趋缓逐季递减,主业贡献占比持续提升,业绩对猴价重估的依赖度明显下降,盈利质量改善。
盈利预测与投资建议
预计公司26/27/28年收入分别为19.05/31.88/41.28亿元,同比增长14.90%/67.36%/29.49%;归母净利润为10.80/7.68/9.62亿元,同比增长262.65%/-28.94%/25.37%,对应PE为31/43/35倍。公司是领先的医药研发服务企业,具备自有生物资产供应能力,增长确定性强,维持“买入”评级。
风险提示
下游研发需求变动风险;市场竞争加剧风险;地缘政治风险
最新盈利预测明细如下:
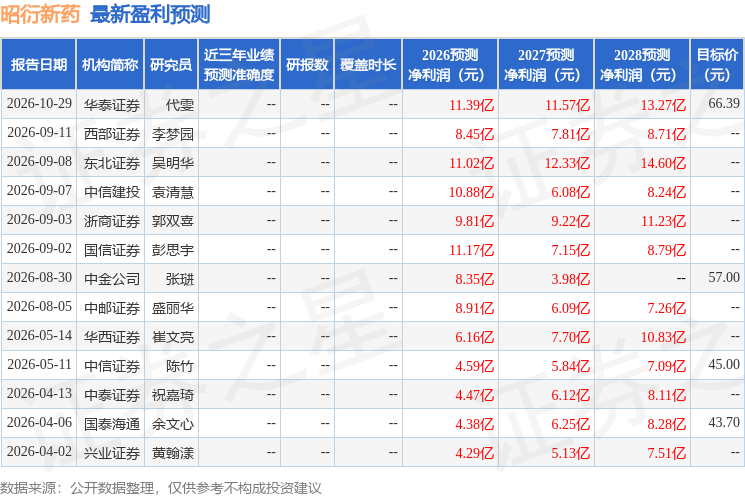
该股最近90天内共有9家机构给出评级,买入评级9家;过去90天内机构目标均价为66.39。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



