太平洋证券股份有限公司近期对极米科技进行研究并发布了研究报告《极米科技:2026Q3业绩迅速修复,海外业务带动收入双位数增长》,给予极米科技买入评级。
极米科技(688696)
事件:2026年10月30日,极米科技发布2026年三季报。2026年前三季度公司实现总营收24.47亿元(+5.15%),归母净利润1.23亿元(+54.68%),扣非归母净利润1.25亿元(+103.88%)。
2026Q3海外市场驱动下营收实现双位数增长,利润持续大幅修复。1)收入端:2026Q3公司营收达8.41亿元(+19.90%),收入增速转正并实现双位数增长,主系公司坚定推进全球化战略、加快品牌出海步伐,海外业务收入快速攀升带动整体销售规模扩大。2)利润端:2026Q3公司归母净利润达0.40亿元(+544.00%),业绩持续迅速修复。
2026Q3盈利能力显著提升,海外前置投入致使销售费用率短期波动。1)毛利率:2026Q3公司毛利率为38.82%(+8.23pct),受益于高毛利海外收入占比提高、产品高端化升级以及供应链降本的综合驱动,盈利能力提升明显。2)净利率:2026Q3净利率为2.73%(+4.06pct),涨幅略小于毛利率主系期间费用率和其他收益率波动所致。3)费用端:2026Q3公司销售/管理/研发/财务费用率分别为20.06/4.13/12.81/-0.46%,分别同比+3.32/-0.91/-1.27/+0.01pct,其中销售费用率提升主系公司拓展海外市场的前置性品牌营销与渠道投入增加。
投资建议:行业端,国内智能投影行业发展迅速,并且市场竞争较为激烈;海外市场智能投影的渗透率相较之下仍有较大提升空间;公司端,持续推进全球化战略,以海外市场作为新核心增长引擎,并从产品、品牌、渠道等多维度持续深耕;同时拓展商用显示、车载投影等产品应用新场景,积极培育新增长极,有望共同助力收入业绩持续迅速修复。我们预计,2026-2028年公司归母净利润分别为2.05/4.08/4.93亿元,对应EPS分别为2.92/5.82/7.04元,当前股价对应PE分别为29.09/14.61/12.09倍。维持“买入”评级。
风险提示:市场竞争加剧、核心零部件供应、原材料价格波动、关税加征、汇率波动等风险。
最新盈利预测明细如下:
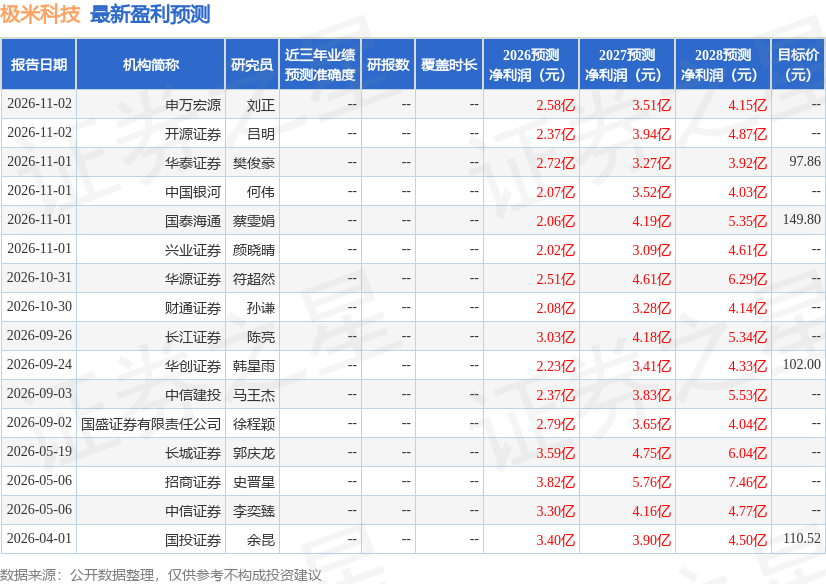
该股最近90天内共有13家机构给出评级,买入评级9家,增持评级4家;过去90天内机构目标均价为116.55。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



