开源证券股份有限公司陈蓉芳,陈瑜熙,陈凯近期对万通发展进行研究并发布了研究报告《公司信息更新报告:备货&订单同步扩张,数渡Q3收入贡献超70%》,给予万通发展买入评级。
万通发展(600246)
数渡单季收入跃升至七成以上,战略转型加速兑现,维持“买入”评级2026年前三季度万通发展实现营业收入4.40亿元,yoy+38.67%,其中第三季度实现营收2.11亿元,yoy+61.88%;2026年前三季度公司归母净利润亏损3.15亿元,对应归母净利率为-71.70%。2026年前三季度,公司持续有序收缩传统房地产业务,推动资源向科技主业集中;从收入结构看,子公司数渡科技2026年前三季度实现收入2.18亿元,占公司营业收入的比重接近五成,其中第三季度单季贡献占公司当期营业收入的比重进一步提升至七成以上,较上半年明显抬升。当前AI服务器出货量快速增长带动PCIe交换芯片需求同步扩容,子公司数渡科技有望受益于国产替代大势加速放量,因此我们上调此前收入预测,预计2026-2028年收入为11.52/17.08/25.03亿元,当前股价对应15.1/10.2/6.9倍PS,维持“买入”评级。
数渡PCIe5.0交换芯片产品矩阵有序推进,备货与订单同步扩张
收入快速增长之外,子公司数渡科技有序推进48/104/144通道PCIe5.0交换芯片三大规格梯度布局,已形成覆盖中低端到高端超节点场景的产品矩阵:(1)104通道规格产品报告期内出货量稳步攀升,该产品已于此前顺利开始量产,各项性能指标达到商用标准;(2)144通道规格产品持续开展重要客户测试验证及送样工作,正在按照计划推进年内销售工作;(3)48通道规格产品于报告期内完成生产,同步推进重要客户的测试验证及送样工作。截至2026年三季度末,数渡科技多项前瞻性财务指标同步走强,其中公司合同负债/预付款项约1.31亿元/1.83亿元,较6月末增加约0.74亿元/1.25亿元,单季增幅均在一倍以上,展现出数渡备货与订单同步扩张趋势。此外,公司2026年10月发布的新一轮股权激励从收入规模、盈利及产品市占率三个角度进一步明确了2027/2028年目标,展现了公司对战略转型的信心。我们认为,随着国内AI算力基础设施建设提速,AI服务器出货量快速增长,作为GPU、CPU与存储之间高速互连关键器件的PCIe交换芯片需求有望同步扩容,从而进一步助力数渡放量及公司科技转型。
风险提示:研发进展不及预期、行业竞争加剧,房地业务出清进展不及预期。
最新盈利预测明细如下:
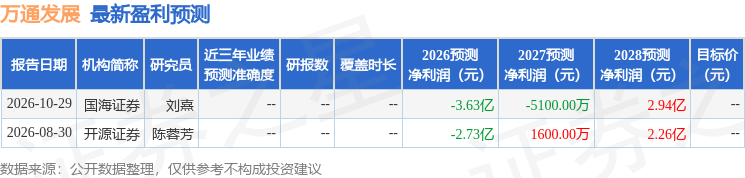
该股最近90天内共有2家机构给出评级,买入评级2家。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



