开源证券股份有限公司高超近期对中国人寿进行研究并发布了研究报告《中国人寿2026年3季报点评:净资产和偿付能力稳定,NBV增速行业领跑》,给予中国人寿买入评级。
中国人寿(601628)
净资产和偿付能力稳定,NBV增速行业领跑
(1)前3季度公司归母净利润894.3亿元,同比-46.7%,同比增速下降主要受股市明显调整拖累3季度业绩,公司披露剔除公开市场权益等短期波动后的归母净利润942.2亿元,同比+15.8%,较中报+12.7%加快,预计资产规模扩张、增配OCI带来股息增长,核心盈利保持较好增长。前3季度保险服务业绩615.09亿元,同比-5.6%。(2)单3季度承保财务损益转为377亿收益,反映分红险账户对投资损失带来的吸收,所得税收益239亿也对3季度业绩带来缓释。(3)9月末公司归母净资产6518亿元,较年初+9.5%,较中报环比-1.9%;3季度末核心/综合偿付能力充足率分别为156%/198%,较中报分别下降0.5/0.2pct,净资产和偿付能力在利率下行和股市下跌中保持稳定,体现出公司资负匹配管理成效。(4)NBV增速较中报有所回落符合行业高基数趋势,增速保持行业领先。考虑到股市调整影响,我们下修公司2026-2028年归母净利润预测至1230/1446/1486亿(调前1680/1776/1870亿),分别同比-20.2%/+17.6%/+2.7%,对应PEV分别为0.62/0.56/0.51倍,公司负债端有望延续高质量增长,资产负债匹配管理成效明显,关注后续利率企稳催化,估值具备吸引力,维持“买入”评级。
NBV增速同业领先,个险和银保新单期交保费均实现同比增长
(1)前3季度公司NBV同比+13.1%,较中报+33.7%有所放缓,主要受高基数和银保端报行合一深化影响,增速仍保持行业领先。公司披露新业务负债保证成本及存量业务负债保证成本实现双下降,利于支撑公司后续价值率。(2)个险渠道:前3季度长险首年保费890亿元,同比+4.0%,其中首年期交875亿元,同比+3.9%。9月末个险销售人力61.6万人,较中报60.7万人增加0.9万人、增长1.5%,绩优及优增人力同比明显提升,队伍扩张及质态改善为后续业务恢复提供支撑。(3)银保渠道:前3季度长险首年保费498亿元,同比-8.1%,其中首年期交288亿元,同比+13.9%、趸交210亿,同比-27.4%,期交占长险首年保费比例提升11.2pct至57.9%。
进一步增配OCI权益工具,总投资收益率具有竞争力
3季度末集团投资资产8.0万亿元,较年初+7.7%、较中报+0.6%。前3季度总投资收益率3.23%,主要受股市下跌拖累影响,在同业中保持较好水平。三季度末集团OCI权益工具规模5709亿元,较中报进一步增加992亿,环比增长21%,占投资资产比重升至7.14%,较中报提升1.20pct。
风险提示:资本市场波动对投资收益带来波动风险;保险负债端表现不及预期。
最新盈利预测明细如下:
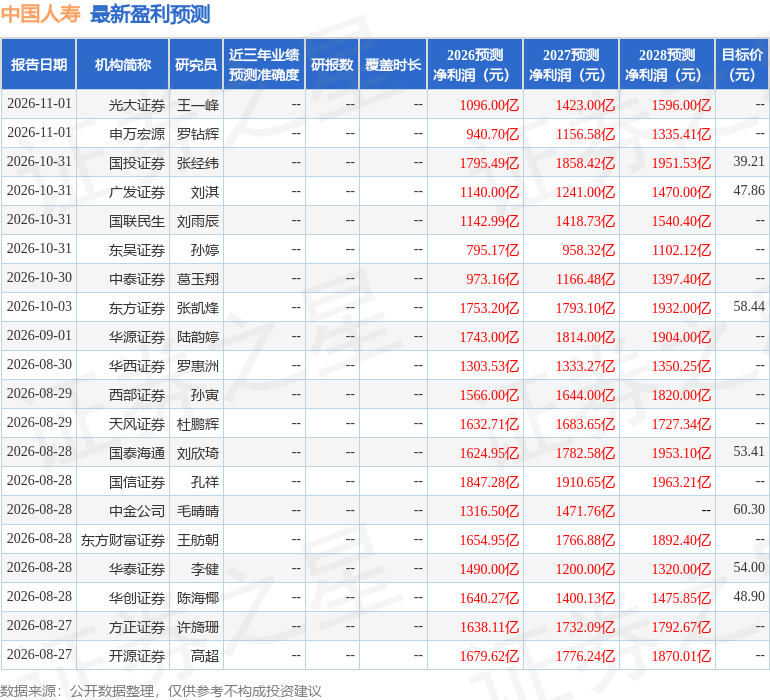
该股最近90天内共有19家机构给出评级,买入评级18家,增持评级1家;过去90天内机构目标均价为52.11。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



