中邮证券有限责任公司陈基赟,刘卓近期对川仪股份进行研究并发布了研究报告《业绩维持稳健,国际化战略稳步推进》,给予川仪股份买入评级。
川仪股份(603100)
事件描述
公司发布2026年三季报,实现营收51.57亿元,同增5.46%;实现归母净利润4.55亿元,同减1.53%;实现扣非归母净利润4.34亿元,同增3.27%。其中,单Q3公司实现营收17.39亿元,同增8.07%;实现归母净利润1.71亿元,同增24.68%;实现扣非归母净利润1.44亿元,同减5.23%。
事件点评
业绩维持稳健,经营韧性突出。2026年1-9月,公司实现营收51.57亿元,同比增长5.46%,增长主要来自复合材料业务规模扩大;受产品结构变化、利息收入下降及减值损失计提等因素影响,归母净利润有所下滑。面对激烈的市场竞争,公司保持战略定力,深耕现有市场的同时拓展新市场新领域,扣非归母净利润实现增长,经营韧性突出。
毛利率、费用率均有所下降。2026Q1-3公司毛利率同减1.17pct至33.12%。费用率方面,2026Q1-3公司期间费用率同减0.86pct至23.67%,其中销售费用率同减0.21pct至12.36%,管理费用率同减0.35pct至5.07%,财务费用率同增0.32pct至-0.18%,研发费用率同减0.62pct至6.42%。
海外新签订单维持较快增长,国际化战略稳步推进。2026H1公司海外新签订单同比增长26%,其中自主出口占比持续提升。公司坚持“借船出海”与“自主探路”并举:一是深化与国内大型总包公司合作,挖掘EPC配套订单增量;二是积极利用控股股东海外业务资源,完善海外业务运营与市场拓展体系,不断提升自主获客能力;三是加快推进市场产品认证与供应商准入,通过沙特、意大利、阿联酋等多国企业的产品认证及供应商资质审核。
多产品可用于算力液冷领域,正处于市场推广阶段。公司智能温度仪表、智能压力变送器、智能流量计、PH电导率及浊度水质分析仪、电动执行器、智能调节阀、电气成套等均可应用于算力中心液冷系统。目前该业务整体处于客户小批量试用和市场推广阶段。
盈利预测与估值
预计公司2026-2028年营收分别为71.32、77.28、83.75亿元,同比增速分别为4.81%、8.35%、8.37%;归母净利润分别为6.43、7.12、8.05亿元,同比增速分别为0.06%、10.77%、13.07%。公司2026-2028年业绩对应PE估值分别为14.30、12.91、11.42,维持“买入”评级。
风险提示
行业景气度不及预期风险;竞争加剧风险。
最新盈利预测明细如下:
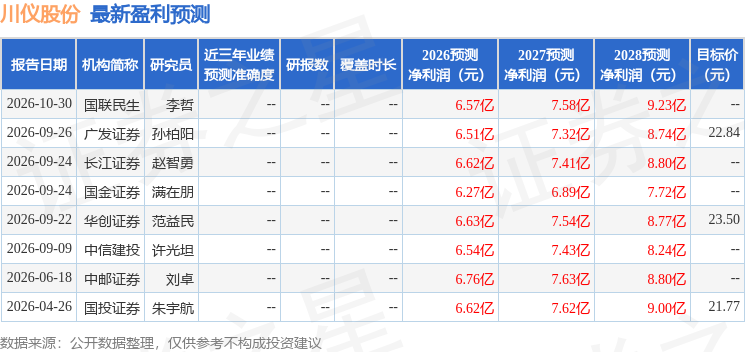
该股最近90天内共有7家机构给出评级,买入评级6家,增持评级1家;过去90天内机构目标均价为23.17。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



