中邮证券有限责任公司赵洋近期对兔宝宝进行研究并发布了研究报告《Q3板材主业表现韧性,扣非利润实现高增》,给予兔宝宝买入评级。
兔宝宝(002043)
事件
公司发布26年三季报,前三季度公司实现营收68.14亿元,同比+7.84%,实现归母净利润4.74亿元,同比-24.66%,扣非后归母净利润4.54亿元,同比+36.59%;26Q3公司实现营收25.48亿元,同比-5.10%,实现归母净利润2.27亿元,同比-37.25%,扣非后归母净利润1.94亿元,同比+104.04%。
点评
Q3收入表现韧性,毛利率小幅提升:公司Q3季度收入下滑5.1%,我们判断这与B类贴牌费占比较高、家居板块承压等因素相关。盈利方面,Q3季度公司毛利率为17.45%,同比增长0.75pct。减值方面,公司Q3资产及信用减值损失合计为0.18亿元,去年同期减值为1.25亿元。Q3归母净利润与扣非的差异,主要源于悍高集团股价波动导致的公允价值收益减少所致。
费用率保持平稳,现金流表现良好:前三季度公司期间费用率为6.66%,同比增加0.09pcts;销售/管理/研发/财务费用率分别为3.68%/2.56%/0.59%/-0.17%,同比-0.05/+0.03/-0.06/+0.17pcts。现金流方面,前三季度经营性现金流为4.99亿元,去年同期为4.73亿元。
盈利预测:在行业需求承压背景下公司业绩表现优异,通过家具厂及下沉渠道保持持续增长,扩大市场份额。此外,公司保持高分红政策,承诺2026-2028年固定现金分红金额下限分别不低于5.0/5.5/6.0亿元。我们预计公司26-27年收入分别为96.4亿、103.5亿元,同比+8.5%、+7.3%,预计26-27年归母净利润分别为7.1亿、7.8亿,同比+0.8%、+10.2%,对应26-27年PE分别为14.8X、13.4X。
风险提示:
房地产需求持续走弱风险,行业竞争格局恶化风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券庄嘉骏研究员团队对该股研究较为深入,近三年预测准确度均值为64.92%,其预测2026年度归属净利润为盈利7.41亿,根据现价换算的预测PE为14.1。
最新盈利预测明细如下:
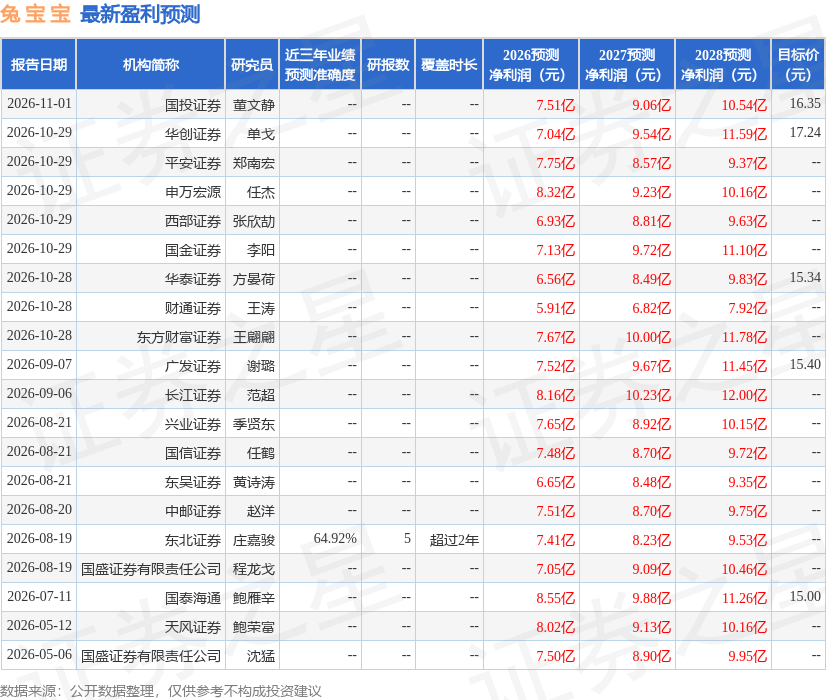
该股最近90天内共有17家机构给出评级,买入评级11家,增持评级6家;过去90天内机构目标均价为16.08。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



