证券之星消息,2026年11月2日毕得医药(688073)发布公告称公司于2026年10月30日接受机构调研,中银基金、招商资管、招商证券、长信基金、长城基金、圆信永丰基金、银河基金、易方达基金、野村东方国际证券、兴业证券、兴业基金、中信证券、信银理财、信达澳亚基金、新华资产、湘财基金、西部证券、天风证券、太平资产、太平洋资产、世纪证券、榕树投资、中信保诚基金、申万菱信基金、域秀资产、万纳私募基金、弢盛资产、时禛咨询、睿扬投资、君和立成投资、玖鹏资产、光证资管、非马投资、中泰证券、睿远基金、瑞达基金、融通基金、前海开源基金、千合资本、浦银理财、浦银安盛基金、平安理财、平安基金、鹏华基金、中金公司、诺安基金、农银汇理基金、南方基金、摩根士丹利基金、开源证券、瑞华投资、建信基金、嘉实基金、汇添富基金、汇丰晋信基金、国寿养老、华西证券、华泰资管、华创证券、华宝基金、华安基金、万泰华瑞投资、红思客资产、国泰海通证券、海富通基金、国泰海通资管、致合资产、国联安基金、国金证券、国海富兰克林基金、光大证券、光大保德信基金、工银安盛资管、富国基金、富安达基金、东吴证券、东方证券、浙商证券、东方财富、德邦基金、淡水泉、创金合信基金、北京泽铭投资、国证资管、安联资管、IDG资本、HBM Partners、Anatole、伟星资产参与。
具体内容如下:
问:公司前三季度经营情况如何?销售渠道调整和内部管理优化有哪些进展,后续收入增长节奏怎么看?
答:前三季度,公司实现营业收入10.51亿元,同比增长7.37%;归母净利润1.64亿元,同比增长36.92%;扣非归母净利润1.43亿元,同比增长39.11%;经营活动产生的现金流量净额1.86亿元,同比增长2,026.70%。毛利率为49.75%,同比提升约5.30个百分点,利润端延续了较快增长的态势。销售渠道调整目前仍在进行,但不能简单地把第三季度收入增速放缓归因于渠道调整。从表观数据看,第三季度收入增速确实低于前两个季度,不过也需要结合几个因素来看去年第三季度是全年收入最高的季度,同期基数较高;汇率波动对海外收入折算和汇兑损益仍有一定影响;此外,还有一定跨期因素。结合业务开展情况,公司感受到第三季度收入端正在逐步改善,对第四季度增速恢复保持期待。当然,后续也要观察汇率是否继续向不利于公司的方向变化,如果汇率能保持相对稳定,收入端的表现有望进一步改善。内部管理方面,公司持续推进费用精细化管理和经营效率提升。前三季度,管理费用总体保持相对稳定,随着营业收入增长,管理费用率有所下降。后续公司将继续加强费用管控,提升运营效率。
2.IDD对分子砌块需求有什么带动?各类客户及国内外市场需求如何?
公司认为,I药物研发,也就是IDD,对分子砌块需求的增量带动比较明显,但这种带动并不完全是直接发生的。很多开展大模型研究的企业并不会直接自己做湿实验,只有部分企业会搭建湿实验环节,形成研发闭环,因此IDD场景下存在较多外包需求。从公司接触的大量客户看,尤其是研发外包客户,需求比较活跃。这不仅是今年的机会,未来的增量也值得期待。从客户类型看,CRO、终端药企和科研院所总体都处于增长态势,只是增长快慢有所不同。目前研发外包客户的需求相对更大。国内外需求整体也比较稳定,并有景气度升的趋势。今年产品销售结构持续优化,毛利率的改善也从侧面反映了客户需求情况。从公司的观察看,国内外整体增速差别不算很大,海外可能略快一些。
3.公司如何应对分子砌块市场竞争及I带来的机会?
公司的竞争力仍然围绕“多、快、好、省”展开,公司会持续深化全球化和数字化,通过这两个方向提升自身能力。海外方面,重点是深化本地化交付和客户服务,争取进一步提高海外收入占比;数字化方面,会结合系统建设和I逆合成分析,提升产品匹配能力,加强采购与供应链协同。在产品布局方面,公司将重点关注PROTC、GLP-1、DC等前沿药物研发领域的相关需求,同时持续拓展含氟砌块等特色产品线,丰富复杂结构、高附加值的药物分子砌块产品。同时,我们也重视款、盈利和现金流质量,第三季度经营现金流表现较好,后续还会继续夯实这方面的基础。在I4S的发展浪潮下,公司希望通过提升客户服务和供应链质量,把握需求机会,在市场份额和产品拓展方面取得新的进展。
4.公司毛利率及净利率后续还有多大改善空间?渠道调整、海外业务和费用率会产生怎样的影响?
从毛利率看,我们认为公司整体保持了相对稳定的态势。第三季度虽然没有第二季度那么亮眼,但第二季度有美国关税退税因素,因此在比较两个季度时,需要把这一影响考虑进去。公司对未来趋势展望仍然比较积极,认为还有继续提升的潜力。支撑因素主要来自渠道调整和海外业务结构的变化。目前销售渠道调整仍在进行,后续还有进一步推进的空间。由于海外业务毛利率相对高于国内,如果这两个方向能够持续推进,就有望继续带动整体毛利率改善。净利率方面,公司认为同样存在提升空间。除了毛利率本身的改善,收入增长节奏也会影响期间费用率。如果后续收入增速加快,费用控制和管理优化的效果有望进一步体现,费用率也可能随之改善。
5.公司存货规模较高,未来更重视产品库广度还是周转效率?
截至2026年9月末,公司存货账面价值约9.23亿元,比年初有所下降。公司目前已形成较为丰富的产品库和SKU储备。在保持产品品类持续优化的基础上,公司近年来更加重视现有产品的销售转化及库存周转效率,通过提升产品管理和供应链运营能力,实现产品广度与运营效率的平衡。这个变化也可以从报表端观察到。过去两年,公司备货和库存并没有再出现大规模提升,而是在进行一定控制。今年收入保持增长的同时,期末库存较年初反而有所下降。也就是说,公司并没有简单地通过持续增加库存来配合业务增长,而是更加重视现有库存的使用和周转情况。对于未来产品库的发展,公司仍会把周转效率放在比较重要的位置,这也是公司这两年在备货、库存及货架产品管理方面持续强调的方向。
毕得医药(688073)主营业务:药物分子砌块和科学试剂的研发、设计、生产及销售。
毕得医药2026年三季报显示,前三季度公司主营收入10.51亿元,同比上升7.37%;归母净利润1.64亿元,同比上升36.92%;扣非净利润1.43亿元,同比上升39.11%;其中2026年第三季度,公司单季度主营收入3.68亿元,同比上升4.79%;单季度归母净利润6063.1万元,同比上升30.87%;单季度扣非净利润5893.0万元,同比上升36.11%;负债率16.33%,投资收益201.53万元,财务费用2824.0万元,毛利率49.75%。
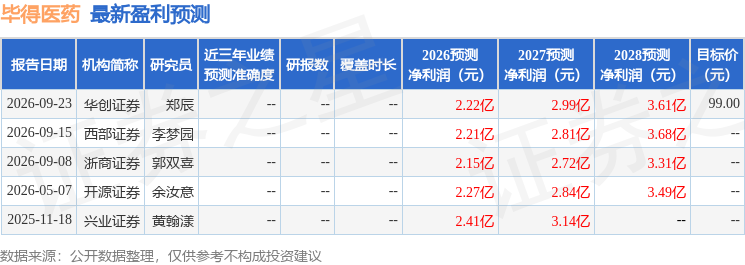
该股最近90天内共有4家机构给出评级,买入评级2家,增持评级2家;过去90天内机构目标均价为99.0。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入3779.73万,融资余额增加;融券净流入0.0,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



