浦银国际证券有限公司陈耀波,苏聪近期对兴森科技进行研究并发布了研究报告《CSP量价齐升,光模块基板贡献增量》,下调兴森科技目标价至37.0元,给予买入评级。
兴森科技(002436)
我们维持兴森科技(002436.CH)“买入”评级,目标价人民币37元,潜在升幅29%。我们看好兴森科技在CSP量价齐升与光模块基板放量推动下的盈利加速机遇,同时FCBGA后续放量有望进一步释放盈利弹性。
收入与利润增长提速,毛利率显著提升:2026年第三季度收入人民币27.32亿元(同比+40.3%、环比+23.1%),归母净利润3.28亿元(同比+219.8%、环比+257.7%),扣非归母净利润3.32亿元(同比+225.9%)。毛利率升至30.5%,同比、环比分别提升8.2、8.1个百分点。前三季度收入67.70亿元(同比+26.0%),归母净利润4.39亿元(同比+233.7%),较公司预告上限4.30亿元高2.0%。扣非归母净利润4.57亿元(同比+207.4%),同样高于预告上限4.5亿元,增长主要来自经营改善。
CSP与光模块基板贡献主要增量,FCBGA蓄积增长动能:1)CSP量价齐升:存储行业复苏、主要客户份额提升及产品向多层、高难度升级,上半年CSP产能利用率维持高位、前三季度订单充足,量价齐升推动收入和利润同比显著增长。2)光模块基板放量:前三季度mSAP(改良半加成法)基板突破行业一线客户,订单饱满,良率和交付保持高水平,已形成较大收入及利润贡献。3)FCBGA盈利弹性待释放:上半年FCBGA尚未大批量生产,人工、折旧等费用投入3.29亿元,高层数、大尺寸样品占比提升;三季报显示广州兴森仍亏损。客户导入、量产放量和稼动率提升有望摊薄固定成本,推动亏损收窄。
资本开支提速,把握行业上行机遇:前三季度购建长期资产现金支出18.82亿元,同比增长167.8%。同期经营现金净流入1.13亿元,留抵退税支持资金回笼。订单饱满为扩产提供需求支撑,资本投入与备货有助于提升交付能力,把握景气上行机遇。
估值:我们看好CSP量价改善与光模块基板放量将支撑收入和毛利率预期上修。调整2026–2028年归母净利润预测至8/10/12亿元(前值为3/9/11亿元)。上修摊薄每股收益(EPS)预测至0.44/0.58/0.72元(前值为0.19/0.51/0.67元)。我们给予其2028年9倍PB,维持“买入”评级,目标价为37元,潜在升幅29%。
投资风险:传统PCB行业竞争加剧;主要原材料价格波动、供给紧张风险;FCBGA客户认证延迟、工厂稼动率低或良率爬坡不及预期风险;先进封装技术路线发生重大变化;应收款回收困难、汇率波动及流动性风险。
最新盈利预测明细如下:
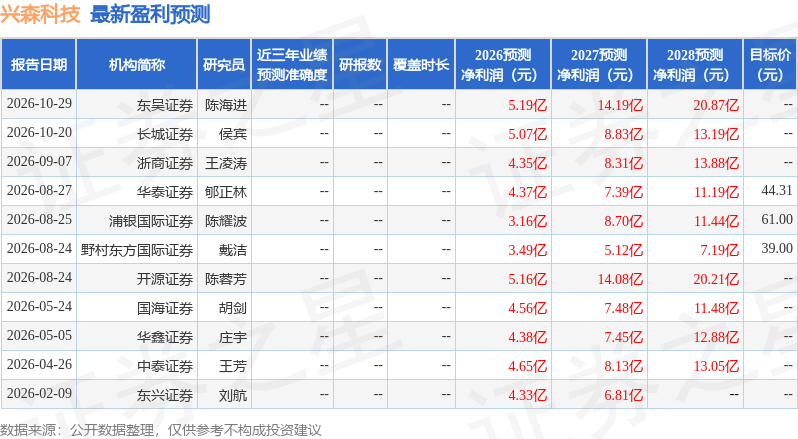
该股最近90天内共有6家机构给出评级,买入评级6家;过去90天内机构目标均价为52.66。
本文数据来源于浦银国际证券有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



