国金证券股份有限公司张真桢近期对华工科技进行研究并发布了研究报告《光互连带动收入提速,新品打开空间》,给予华工科技买入评级。
华工科技(000988)
业绩简评
2026 年 10 月 29 日,公司披露第三季度报告,前三季度实现营业收入 126.54 亿元,同比+14.6%;实现归母净利润 16.66 亿元,同比+26.1%。26Q3 单季度实现营业收入 48.32 亿元,同/环比分别+41.8%/+35.9%;实现归母净利润4.80亿元,同/环比分别+17.0%/-12.3%。
经营分析
光互联交付带动收入提速。第三季度收入同环比明显增长,核心物料到货改善与高速产品放量形成支撑。前三季度光互联收入 65.39亿元、同比增长 26%,该业务第三季度净利润 2.90 亿元、环比增长 201%;800G LPO 及 1.6T 产品交付带动北美和东南亚光模块出口增长。智能制造前三季度收入 30.10 亿元、同比增长 13%;智能感知收入 29.34 亿元、同比增长 3%。我们认为,光互联已成为本轮收入提速的主要来源,但感知业务承压影响整体利润释放。
毛利率回落压制利润弹性,扣非增长与非经常性收益变化需分别观察。第三季度毛利率 20.7%,同/环比分别-4.2/-0.8ppt;期间费用率 10.7%,同/环比分别-3.6/-2.3ppt,费用摊薄对冲部分毛利 率 压 力 。 扣 非 归 母 净 利 润 4.37 亿 元 , 同 / 环 比 分 别+16.5%/+16.7%,而归母净利润环比下降,主要受到非经常性损益由第二季度 1.73 亿元降至 0.43 亿元的影响。前三季度经营现金流净流出 12.88 亿元,主要系应对订单增长及物料波动而加大备货;期末存货 46.48 亿元、较年初增加 10.67 亿元。
海外客户导入与产品迭代并进,高速互联布局有望延长成长周期。800G LPO 已在海外提量交付,1.6T FRO/LRO 仍在海外客户测试;公司 9 月展示 6.4T NPO 动态演示及 12.8T XPO 等方案,并已取得一家北美客户 6.4T NPO 供应商资格、正在送样测试,预计 2027 年7 月进入批量交付。我们认为,自研硅光与多种光模块方案有助于公司适应客户对功耗、密度和供应稳定性的不同要求,海外客户拓展与高端产品占比提升有望带来新增收入及盈利改善。
盈利预测、估值与评级
我们预计 2026/2027/2028 年公司营收分别为 247.4/442.7/725.6亿元,归母净利润分别为 22.8/29.1/37.1 亿元,公司股票现价对应 PE 估值为 27/22/17 倍,维持“买入”评级。
风险提示
AI 发展不及预期、市场竞争加剧
最新盈利预测明细如下:
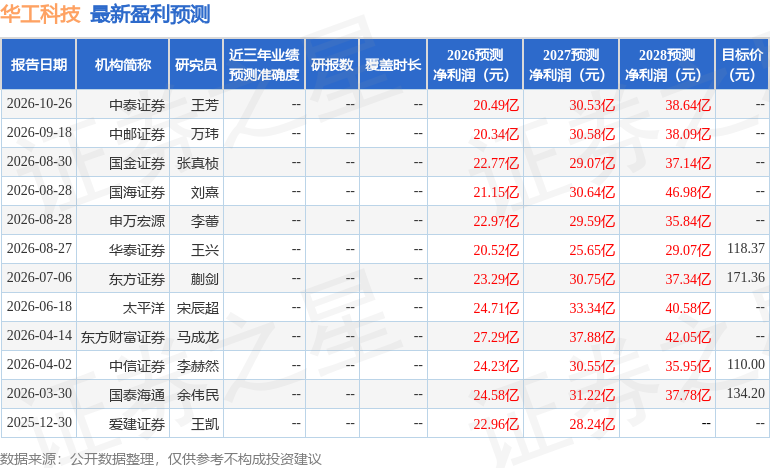
该股最近90天内共有7家机构给出评级,买入评级7家;过去90天内机构目标均价为118.37。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



