国金证券股份有限公司舒思勤,洪希柠,方丽近期对中油资本进行研究并发布了研究报告《盈利修复延续,前三季度归母净利润同比+15%》,给予中油资本买入评级。
中油资本(000617)
2026年10月29日,中油资本披露2026年三季报。26Q1-Q3公司实现营业总收入225.56亿元,同比-12.25%;归母净利润45.93亿元,同比+14.67%;加权平均ROE为4.31%,同比+0.43pct。单季度来看,26Q3公司实现归母净利润12.32亿元,同比-12.44%,环比-31.09%。Q3单季归母净利润同比转负,主要系利息收入约64.77亿元,同比约-8%,息差仍在下行通道,环比下降主要系Q3信用减值计提环比多提2.2亿元。
经营分析
低利率环境下前三季度利息收入同比-14.63%至194.02亿元,直接拖累收入端;但利润端仍实现近15%正增长,一是营业总成本同比-16.03%,降幅大于收入降幅,成本管控持续显效;二是信用减值同比收窄,由上年同期的-18.83亿元降至-8.45亿元,Q3单季信用减值-4.60亿元,与上年同期基本持平;三是投资收益同比+19.75%至35.12亿元,Q3单季投资收益约11.10亿元,与上年同期基本持平。
2026年前三季度公司净计提减值准备8.45亿元(计提8.47亿元、转回0.02亿元),主要为发放贷款及垫款与表外信贷承诺及担保5.37亿元、长期应收款2.38亿元。对比2025年,减值强度大幅下降,是公司利润韧性的核心来源,反映贷款结构优化与资产质量企稳。Q3末发放贷款和垫款较年初-4.4%至2,074.62亿元,投放谨慎、结构主动调整。
盈利预测、估值与评级
中油资本金融牌照齐全,以“营销提升、息差稳定、投资提效、风险化解、市值管理”五大工程为抓手推进产投融协同,综合金融布局具备优势。我们调整2026-2028年公司归母净利润预测分别至47、52、54亿元,分别同比增长13%、7%、4%,维持“买入”评级。
风险提示
资产质量承压风险;利率波动影响盈利能力的风险。
最新盈利预测明细如下:
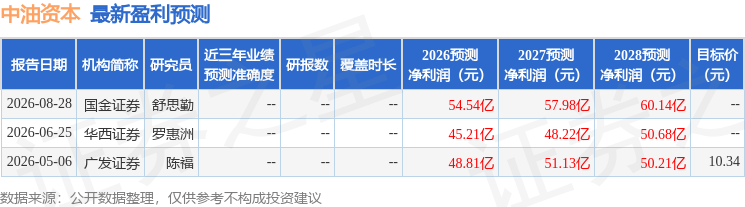
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



