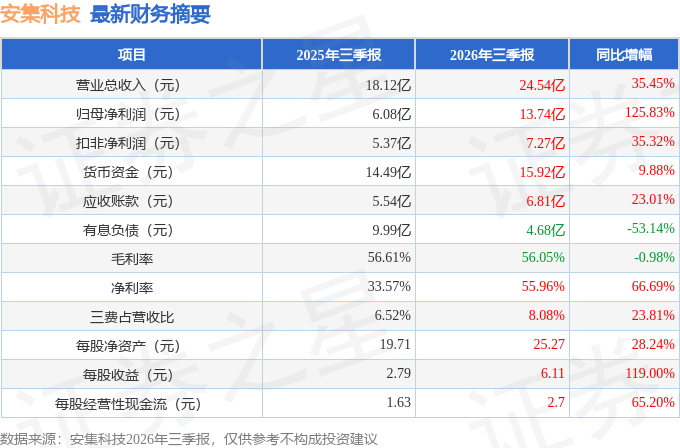
据证券之星公开数据整理,近期安集科技(688019)发布2026年三季报。截至本报告期末,公司营业总收入24.54亿元,同比上升35.45%,归母净利润13.74亿元,同比上升125.83%。按单季度数据看,第三季度营业总收入9.28亿元,同比上升38.39%,第三季度归母净利润8.42亿元,同比上升261.87%。本报告期安集科技存货明显上升,存货同比增幅达51.12%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率56.05%,同比减0.98%,净利率55.96%,同比增66.69%,销售费用、管理费用、财务费用总计1.98亿元,三费占营收比8.08%,同比增23.81%,每股净资产25.27元,同比增28.24%,每股经营性现金流2.7元,同比增65.2%,每股收益6.11元,同比增119.0%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在11.08亿元,每股收益均值在4.86元。
该公司被2位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是富国基金的许炎,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为105.74亿元,已累计从业10年70天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
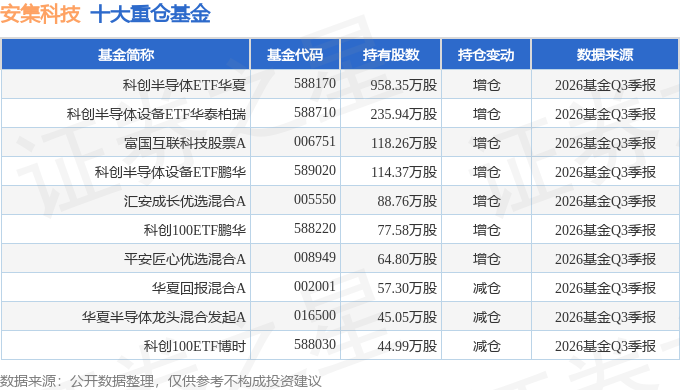
持有安集科技最多的基金为科创半导体ETF华夏,目前规模为419.46亿元,最新净值0.5865(10月30日),较上一交易日下跌7.29%,近一年上涨19.07%。该基金现任基金经理为杨斯琪 荣膺。
最近有知名机构关注了公司以下问题:
问:公司未来业务机会更多是在中国大陆还是海外市场?
答:公司始终坚持“立足中国、服务全球”的战略定位,中国大陆市场和海外市场对公司都非常重要。根据第三方报道的数据,目前预测未来3-5年中国半导体材料市场的增速高于全球半导体材料市场水平,中国大陆市场是公司的基本盘和重要的投入方向,且随着外资在华工厂供应链本土化趋势的推进,在大陆市场也有望获得更多的深化开拓机会,公司将进一步积极投入并努力提升这方面的份额。在深耕大陆市场的同时,公司秉持循序渐进、按需进展的策略,有选择性地开展海外布局,以中国台湾为例,公司正从多个维度推进本地化能力建设,逐步完善当地人才团队、实验室环境搭建,加快当地化布局,提升公司软硬能力;并与客户积极立项,紧密跟踪项目管理,在技术合作项目、产品验证进程等方面均取得阶段性进展。与此同时,公司也在同步推进新加坡等其他海外区域的布局,海外业务的开展整体符合预期。
本文数据来源于安集科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




