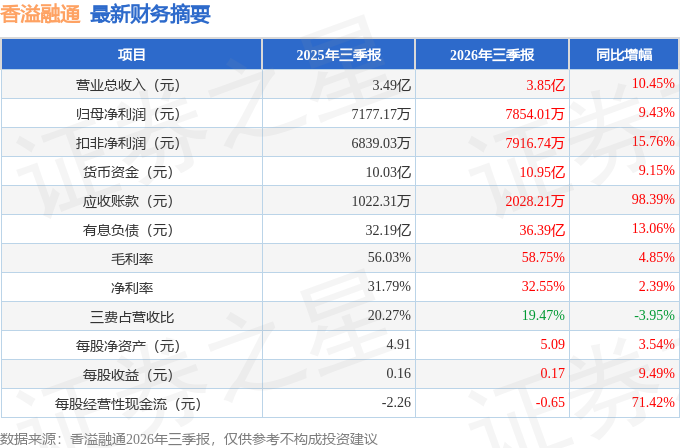
据证券之星公开数据整理,近期香溢融通(600830)发布2026年三季报。截至本报告期末,公司营业总收入3.85亿元,同比上升10.45%,归母净利润7854.01万元,同比上升9.43%。按单季度数据看,第三季度营业总收入1.26亿元,同比上升13.16%,第三季度归母净利润2539.29万元,同比上升8.97%。本报告期香溢融通盈利能力上升,毛利率同比增幅4.85%,净利率同比增幅2.39%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率58.75%,同比增4.85%,净利率32.55%,同比增2.39%,销售费用、管理费用、财务费用总计7505.51万元,三费占营收比19.47%,同比减3.95%,每股净资产5.09元,同比增3.54%,每股经营性现金流-0.65元,同比增71.42%,每股收益0.17元,同比增9.49%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:本次业绩说明会主要围绕香溢融通控股集团股份有限公司2026年半年度报告相关内容进行答复。
答:本次业绩说明会主要围绕香溢融通控股集团股份有限公司2026年半年度报告相关内容进行复。
1.您好。贵公司作为股稀缺的烟草行业控股多元金融上市平台,随着行业传统卷烟发展形势严峻、新型烟草技术飞速发展,公司未来可能通过什么方式资本运作助力中国烟草发展,未来发展战略有哪些方向?谢谢
尊敬的投资者,您好!公司作为定位于为中小微企业提供投融资服务的类金融集团公司,专注于融资租赁、典当、担保等类金融业务的稳健发展,秉持“巩固类金融业务基本盘和拓展新的增长点”的发展策略,在确保风险可控的前提下,持续深化业务结构调整,提升对中小微企业客户群体的服务能力。同时,公司对符合战略方向、有利于提升长期价值的机遇密切关注,将在合规与风控的前提下,持续研究包括股东资源协同在内的各类市场机会,积极探寻新的业务增长点。感谢您的关注!
2.公司贸易板块,酒类市场目前面对承压,公司下阶段如何调整呢?
尊敬的投资者,您好!面对当前市场环境,公司坚持以促动销,深化上下游合作资源,多措并举加快渠道拓展与下沉,以渠道的广度与深度对冲市场难度,全力突破市场下行压力。谢谢您的关注。
3.请问方总,公司在2026年度“提质增效重报”行动方案的公告中提到“三大曲线”业务布局,上半年实施的如何呢?
尊敬的投资者,您好!2026年上半年,面对复杂多变的内外部环境,公司坚持稳中求进,全体员工勠力同心、担当作为,主要经营指标实现稳步增长。一是主业持续夯实,主营业务稳固。融资租赁作为战略核心,上半年应收融资租赁款规模46.60亿元,同比增长18%,规模再创新高;典当业务新增投放5.72亿元,同比增长超77%;担保业务中传统保函规模持续缩减,公司大力推动业务协同模式,上半年新发生额达1.82亿元,同比实现大幅跃升,转型工作初显成效。二是直面市场压力,贸易积极拓展。“丽水山泉”饮用水销售实现营收超2000万元,同比增长73.70%,占贸易业务收入67%,关联方依赖度持续下降;受白酒市场消费下滑影响,酒类贸易业务整体体量仍偏小,占贸易业务收入33%,利润贡献有限。三是积极关注新赛道机会。公司密切关注绿色租赁等新兴领域,将结合自身禀赋,在主责主业延伸与功能协同方向上积极研究探索。公司将继续围绕发展战略,推动各曲线协同发展。感谢您的关注!
4.半年报显示,公司新赛道拓展成效显著,请问董秘具体成效体现在哪些方面呢
尊敬的投资者,您好!上半年,公司聚集主业主责,深拓类金融业务,积极突围贸易业务,巩固拓展公司高质量发展基本盘,同时立足自身功能定位,保持对新趋势、新赛道的敏锐洞察,积极开展与主业互补、风险可控的战略布局与模式探索。谢谢您的关注。
本文数据来源于香溢融通2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




