国金证券股份有限公司孙羲昱近期对中国海油进行研究并发布了研究报告《国际环境及油价剧烈变化,公司油气产量稳步增长》,给予中国海油买入评级。
中国海油(600938)
2026年10月30日公司披露2026年三季报,2026年Q3公司实现营收1129亿元,同比增加7.6%;实现归母净利润333亿元,同比增加2.7%。2026年前三季度公司实现营收3556亿元,同比增加13.8%;实现归母净利润1191亿元,同比增加16.8%。
经营分析
国际环境剧烈变化,公司油气产量持续稳步增长。公司前三季度油气净产量持续增长,实现油气产量593.7百万桶油当量,同比增长2.7%;其中中国净产量408.5百万桶油当量,同比增长1.9%,海外净产量185.1百万桶油当量,同比增长4.3%。26年Q3公司实现油气产量194.9百万桶油当量,同比上升0.6%,其中石油液体产量154.0百万桶油当量,实现价格达到88.03美元/桶;天然气产量237.9十亿立方英尺,实现价格8.41美元/千立方英尺。公司前三季度海外油气产量快速增长,主要得益于圭亚那和巴西项目带来的产量供需。
公司持续贯彻成本领先战略,继续维持资本开支较高位运行。公司持续开展提质增效攻坚行动,保持成本竞争优势,26年前三季度公司平均桶油作业费用7.60美元/桶,同比提高0.48美元/桶,桶油主要成本30.57美元/桶,持续保持成本竞争优势。资本开支方面,26年前三季度实现资本开支899亿元,同比增加4.5%;其中开发资本开支551亿元,同比提升3.6%。26年Q3实现资本开支279亿元,其中勘探和开发资本开支分别为47亿元和160亿元。公司坚持增储上产,保障国家能源安全供应,资本开支继续较高水平运行,2026年公司经营产量目标780-800百万桶油当量,资本支出预算1120-1220亿元人民币。
盈利预测、估值与评级
我们预计公司2026-2028年营收4371/4812/5286亿元,归母净利润1457/1706/1977亿元,EPS为3.07/3.59/4.16,当前股价对应PE估值为11.73/10.02/8.65倍,维持“买入”评级。
风险提示
地缘政治风险,原油价格大幅波动风险,宏观经济下滑导致需求不及预期,能源转型加快,地区政策带来供给端大幅变化风险。
最新盈利预测明细如下:
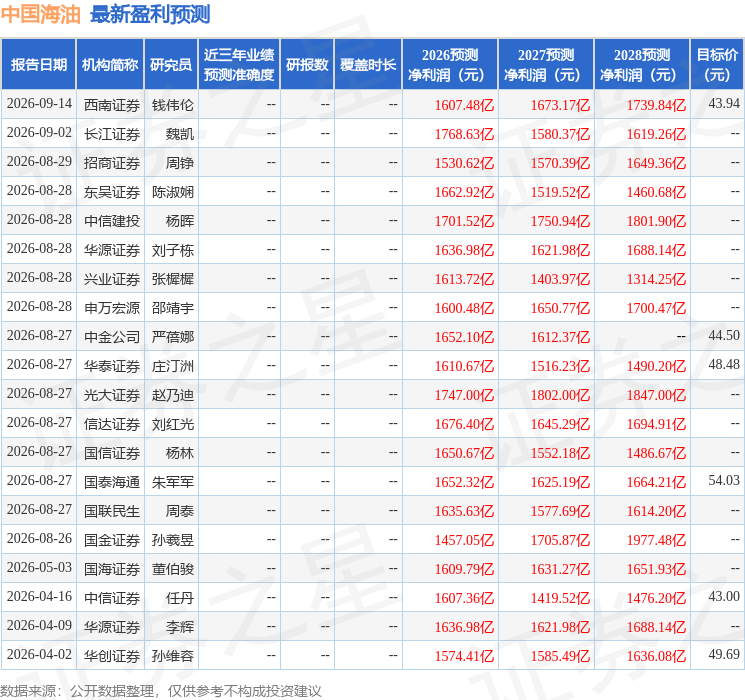
该股最近90天内共有15家机构给出评级,买入评级15家;过去90天内机构目标均价为45.13。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



