据证券之星公开数据整理,近期三夫户外(002780)发布2026年三季报。截至本报告期末,公司营业总收入7.69亿元,同比上升31.39%,归母净利润5864.37万元,同比上升176.43%。按单季度数据看,第三季度营业总收入2.42亿元,同比上升16.83%,第三季度归母净利润543.91万元,同比上升23.75%。本报告期三夫户外盈利能力上升,毛利率同比增幅8.65%,净利率同比增幅136.37%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率60.35%,同比增8.65%,净利率7.49%,同比增136.37%,销售费用、管理费用、财务费用总计3.72亿元,三费占营收比48.37%,同比增1.38%,每股净资产5.05元,同比增15.64%,每股经营性现金流-0.16元,同比减129.89%,每股收益0.35元,同比增163.45%
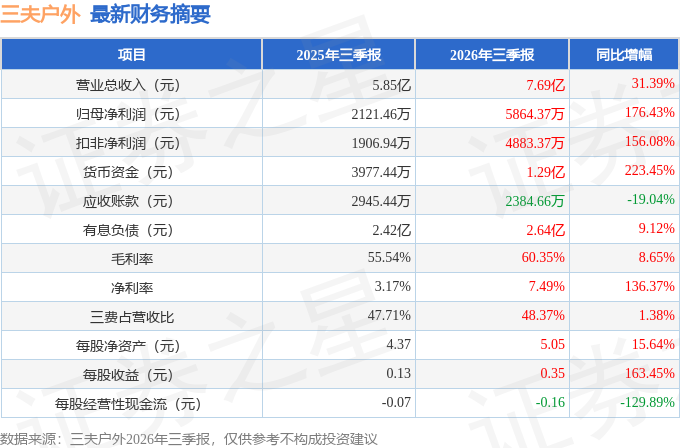
财务报表中对有大幅变动的财务项目的原因说明如下:- 预付账款变动幅度为92.77%,原因:报告期采购货物预付款增加。
- 其他应收款变动幅度为34.17%,原因:新增店面租赁保证金增加。
- 投资性房地产变动幅度为-100%,原因:报告期投资性房地产转为自用固定资产。
- 短期借款变动幅度为40.74%,原因:报告期使用银行贷款购买货物。
- 应付票据的变动原因:报告期使用商业承兑汇票支付货款。
- 应交税费变动幅度为-63.99%,原因:报告期末公司应交增值税及应交企业所得税较期初减少。
- 其他流动负债变动幅度为-40.74%,原因:上年末期后存在小额退货。
- 长期借款变动幅度为-100%,原因:报告期将一年内到期的长期借款重分类至一年内到期的非流动负债。
- 递延收益变动幅度为-100%,原因:报告期贵州鹰极体育旅游有限责任公司不再纳入合并报表范围。
- 营业收入变动幅度为31.39%,原因:报告期公司品牌化运营战略取得了良好成效,重点发展的运动黑科技品牌X-BIONIC营业收入同比快速增长,独家代理的CRISPI、HOUDINI,江苏三夫户外用品有限公司所代理的LASPORTIVA、DANNER等品牌均取得了良好的销售业绩。
- 税金及附加变动幅度为61.36%,原因:报告期应缴纳增值税同比增加,相应税金及附加同比增加。
- 销售费用变动幅度为45.67%,原因:报告期公司加大营销投入及新增店面。
- 资产减值损失变动幅度为-65.83%,原因:报告期计提存货跌价准备同比增加。
- 其他收益变动幅度为581.99%,原因:报告期江苏三夫供应链管理服务有限公司收到房租补贴。
- 投资收益变动幅度为52.73%,原因:报告期对克拉特慕森(北京)户外用品有限公司确认投资收益同比增加。
- 资产处置收益变动幅度为-87.25%,原因:报告期部分门店闭店对相应使用权资产及租赁负债终止确认。
- 营业外收入变动幅度为-75.02%,原因:报告期收到的赔偿款同比减少。
- 营业外支出变动幅度为128.6%,原因:报告期支付的赔偿款及捐赠支出同比增加。
- 所得税费用变动幅度为41.98%,原因:报告期盈利同比增加。
- 经营活动产生的现金流量净额变动幅度为-141.23%,原因:报告期购买商品、接受劳务支付的现金同比增加。
- 投资活动产生的现金流量净额变动幅度为139.37%,原因:报告期收到克拉特慕森(北京)户外用品有限公司较大金额分红款。
- 筹资活动产生的现金流量净额变动幅度为129.65%,原因:报告期使用银行贷款购买货物同比增加。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为5.75%,资本回报率一般。去年的净利率为4.77%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为-2.01%,中位投资回报极差,其中最惨年份2020年的ROIC为-8.77%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报11份,亏损年份6次,如无借壳上市等因素,价投一般不看这类公司。
- 融资分红:公司上市11年以来,累计融资总额6.87亿元,累计分红总额2456.41万元,分红融资比为0.04。
- 商业模式:公司业绩主要依靠股权融资及营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为2.7%/--/4.9%,净经营利润分别为2272.79万/-8523.72万/4562.3万元,净经营资产分别为8.31亿/8.18亿/9.22亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.51/0.59/0.63,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为4.3亿/4.75亿/6.03亿元,营收分别为8.46亿/8亿/9.56亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为35.28%、近3年经营性现金流均值/流动负债仅为13.65%)
- 建议关注公司债务状况(有息资产负债率已达20.05%)
分析师工具显示:证券研究员普遍预期2026年业绩在1.04亿元,每股收益均值在0.63元。
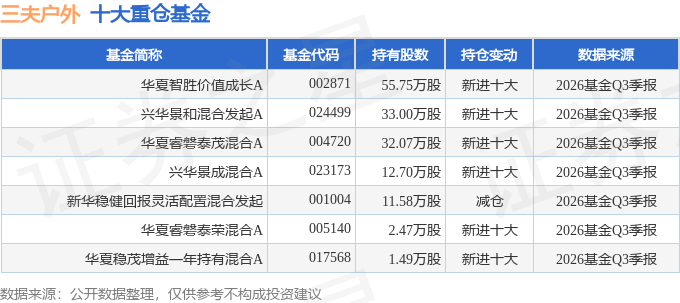
持有三夫户外最多的基金为华夏智胜价值成长A,目前规模为3.22亿元,最新净值1.907(10月30日),较上一交易日下跌2.79%,近一年上涨22.08%。该基金现任基金经理为叶津佐。
最近有知名机构关注了公司以下问题:
问:今年双十一活动即将到来,三夫供应链做了哪些准备?
答:今年双十一从10月15号开始,一直到11月中旬,发货量峰值不是在某一个时点,而是集中在这一时间段内。针对这种情况,三夫供应链主要从以下几个方面进行准备(1)仓储物理隔离与独立运营三夫供应链将各品牌进行了物理上区分,针对X-BIONIC品牌的快速增长,三夫供应链对该品牌进行独立单仓运营部署,实现物理层面的彻底隔离,确保运营效率与服务质量。(2)库存策略与库位优化通过整合各品牌热销款,将热销款集中部署于拣货黄金库位,大幅缩短拣货路径,显著提升订单履约时效。(3)供应链弹性扩容基于各品牌大促期间的预期增长率,三夫供应链已提前完成收退货环节的产能规划,增加配置人力资源。
本文数据来源于三夫户外2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




