据证券之星公开数据整理,近期三七互娱(002555)发布2026年三季报。根据财报显示,三七互娱净利润同比下降37.29%。截至本报告期末,公司营业总收入113.66亿元,同比下降8.79%,归母净利润14.7亿元,同比下降37.29%。按单季度数据看,第三季度营业总收入40.91亿元,同比上升2.93%,第三季度归母净利润-2.96亿元,同比下降131.33%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率78.51%,同比增2.29%,净利率12.84%,同比减31.77%,销售费用、管理费用、财务费用总计68.23亿元,三费占营收比60.03%,同比增15.04%,每股净资产6.13元,同比增0.77%,每股经营性现金流0.54元,同比减59.59%,每股收益0.67元,同比减37.38%
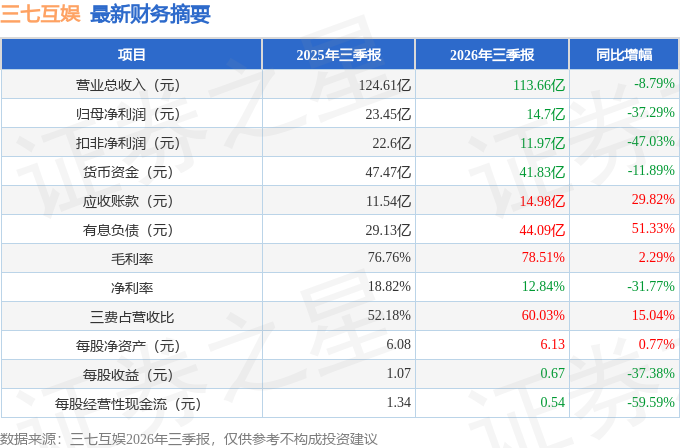
证券之星价投圈财报分析工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在29.28亿元,每股收益均值在1.32元。
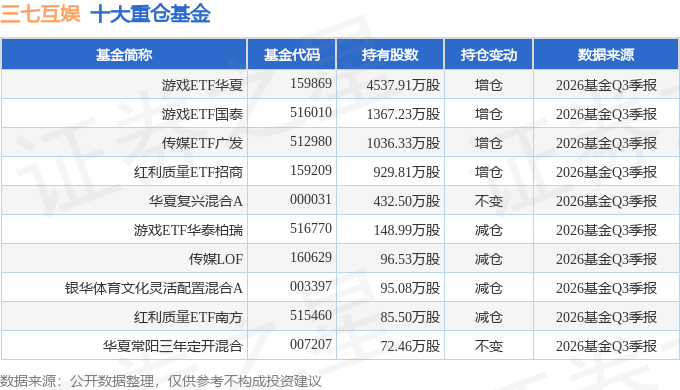
持有三七互娱最多的基金为游戏ETF华夏,目前规模为82.88亿元,最新净值0.9551(10月30日),较上一交易日下跌5.29%,近一年下跌32.54%。该基金现任基金经理为鲁亚运。
最近有知名机构关注了公司以下问题:
问:请公司对近期股价怎么看?公司基本面有没有发生变化?未来发展前景怎么样?
答:投资者您好,公司目前日常经营状况正常,公司管理层对公司发展前景持有坚定的信心。二级市场股价波动受宏观经济、市场环境、行业波动、投资者情绪等多种因素影响,感谢您的关注。
Q请问贵司如何提振主营业绩?谢谢。
投资者您好,公司坚持精品化、多元化、全球化战略,持续深耕SLG、MMORPG、模拟经营、休闲等核心品类,致力于持续提升经营质量。2026 年上半年,公司境外营业收入实现同比增长,海外业务保持稳健发展。其中,公司《Last sylum Plague》《Z RouteRedemption》《RO 仙境传说世界之旅》等海外新品表现良好,进一步丰富了公司海外产品矩阵。未来,公司将持续聚焦游戏主业,进一步强化精品化研发和产品储备,持续深化全球化发行能力。此外,公司将继续强化长线运营,通过内容更新、版本迭代和精细化运营提升产品生命周期价值;持续推进 I 等技术在研发、发行、运营等业务环节的深度应用,提升内容生产效率和经营效率。公司始终专注于提升经营质量和核心竞争力,并通过持续现金分红等方式维护股东价值,努力以更稳健的经营表现报投资者,提升市场对公司长期价值的理解与认可。感谢您的关注。
Q请问贵司何时再次启动购注销来维护市值管理?
投资者您好,公司一直以来高度重视市值管理工作,在加强公司经营管理,提升公司竞争力和盈利水平的基础上,公司近年来已连续实施了现金分红、股份购注销等一系列市值管理举措。近期,公司拟实施股份购注销,将前期购约 3亿元股份(12,539,547股)变更用途为注销并减少注册资本,该事项已经临时股东会审议通过。未来公司将持续注重提升投资者报,后续如有购等计划,将严格按照相关法律法规规定及时履行信息披露义务。感谢您的关注和建议。
Q您好,请问公司分红是否会影响公司经营和研发?
投资者您好,公司分红决策建立在保障公司正常经营和研发投入的前提上,公司历次利润分配方案均综合考虑了当期盈利水平、现金流状况、未来资金需求及股东报,分红资金主要来源于经营积累,未影响公司日常运营和研发投入的资金安排。二级市场股价波动受宏观经济、市场环境、行业波动、投资者情绪等多种因素影响,感谢您的关注。
Q请问贵司有去港股市场再上市的计划吗?
投资者您好,重大事项请您以公司公告为准。感谢您的关注。
本文数据来源于三七互娱2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




