据证券之星公开数据整理,近期中超控股(002471)发布2026年三季报。根据财报显示,中超控股亏损收窄。截至本报告期末,公司营业总收入37.84亿元,同比下降1.63%,归母净利润-1997.16万元,同比上升20.06%。按单季度数据看,第三季度营业总收入10.98亿元,同比下降11.08%,第三季度归母净利润-727.55万元,同比上升76.99%。
本次财报公布的各项数据指标表现一般。其中,毛利率9.73%,同比减4.38%,净利率-0.49%,同比增30.1%,销售费用、管理费用、财务费用总计2.44亿元,三费占营收比6.45%,同比减11.17%,每股净资产1.32元,同比增3.56%,每股经营性现金流-0.27元,同比减156.78%,每股收益-0.01元,同比增22.51%
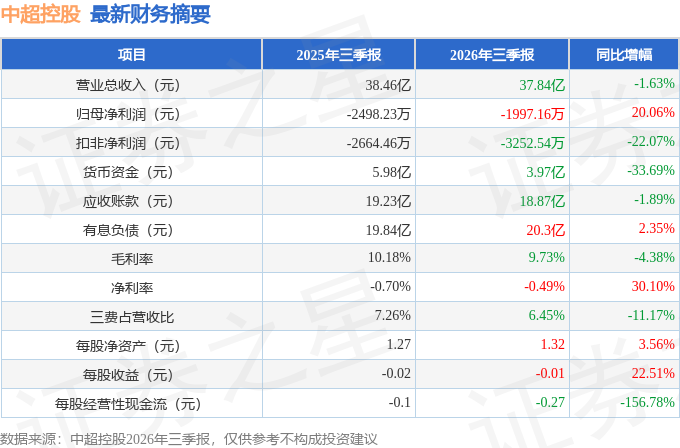
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:投资者出的及公司回复情况
答:宜兴为我国电缆业务集聚地,公司是宜兴地区最大的电缆企业之一,近年来电缆业务进入微利时代,净利率约在 1%-2%水平,具有一定规模效应的企业仍能实现一定盈利。电缆为公司基础业务,营收稳定在 50 亿元左右。近年来,公司主动放弃规模扩张,聚焦优化客户结构与提升盈利能力。
2026 年半年度亏损主要因为本年度公司电缆用主要原材料铜铝价格处于高位波动以及美伊战争爆发以来,与石油有关的高分子材料持续上涨且不能根据订单提前锁定价格。截至 2026年6月 30日,公司在手订单 30多亿元,在手订单充足。
未来,国家电网投资仍将保持高规模,且公司长期服务于电网、南网等客户;近年来,公司也不断开拓新能源、机器人领域客户,业务场景不断丰富。总体来说,未来公司电缆业务将保持相对稳定,公司不会大幅扩大规模,并且会挑选优质的、款质量高的客户开展合作。
2.公司为何考虑拓展“两机”热端部件业务?
十年前,公司与我国“两机”热端部件制造领军者上海交大开展产学研合作,公司与上海交大共建联合研发中心,共同成立项目公司,并实现技术团队股权与业务的深度绑定。
公司的业务重点是瞄准国产大飞机航空发动机,公司曾为某型窄体客机航空发动机小批量供应进气机匣、预旋喷嘴、整流叶片、后密封座、三类不同系列的轴承座、涡流器、集气盒、进气三通等多类铸件,也为某型宽体客机航空发动机小批量供应包括预旋喷嘴、承力支板、导流管、整流叶片、机匣前段/后段铸件等多类结构件,目前随着某型窄体客机航空发动机产量逐步增加,订单主要集中在预旋喷嘴、后滑环铸件。
过去,设备单一性,公司研制试制的铸件种类多且覆盖多种不同型号,应用领域又包括民机、燃机等多种场景,也导致了过去销售额较低。
I 数据中心爆发带动分布式能源建设高潮,燃气轮机凭借发电建设周期短、供电稳定,全球燃机订单暴涨,交期甚至排至2031 年,青岛中科国晟是公司目前燃机最大客户,公司与上海电气也在交流合作,为其提供试制件。我们预判燃气轮机结构件仍能保持较好经济效益,公司也会继续在此领域发力。
过去十年,我们的主要发力点是力求保持技术先进性,承接的产品种类齐全,并不断在研发上突破,也获得了各项资质及众多客户(航发体系、航天科工、燃机等领域)的认证。接下来,我们将重点在产能扩充与规模化交付上发力,2026 年,已经是一个好的起点,产能利用率和产值均较过去实现了显著跃升。未来,随着新厂房的落成与先进设备的全面投产,我们有信心,精铸业务将迎来指数级的跨越式发展。
3.请问,公司生产的“两机”热端铸件主要是哪些类型,行业内主要有哪些参与者,公司与其他同行有何定位区分与竞争优势?
国内高端高温合金精密铸件行业技术壁垒、资质壁垒、客户壁垒极高,参与企业数量少,国内只有少数几家企业具备机匣等大型复杂高温合金精密铸件研制能力,包括图南股份、安吉精铸、钢研高纳及公司等;行业内主要可比企业还包括应流股份、江苏永瀚等,整体呈现“技术门槛高、参与者有限、国产替代空间广阔”的竞争格局。我们主要产品为高温合金机匣类产品,在该类业务具有领先优势。
4.请介绍公司精铸业务总体发展情况及未来展望
(1)精铸业务状况
公司瞄准热端部件——技术含量最高的大型、复杂、薄壁涡轮后机匣领域,占据技术高点,一直以来承接的铸件订单品种多、技术难度大,且多为研制件、试制件,过去多年精铸业务收入维持在 1-2千万规模;随着下游客户进入批量化生产,公司承接的订单铸件批量化,且订单品种有所减少,使得今年收入大幅提升(得益于燃机订单)。
(2)精铸业务未来发展展望
目前公司与青岛中科国晟合作良好,同时,公司与上海电气也在交流合作,为其提供试制件。扩产后,应客户要求,公司应该会优先保供一些单位。
公司新厂房正在筹建,主体工程建设已经封顶,部分设备在招标采购中,其中恒温恒湿车间计划 9月份开始施工。理想状况下,争取明年下半年第一批设备就开始投产出效益。此外,公司募投项目原本规划建设期两年,募集资金到位后,公司将加快建设进度,尽快上新设备出产能,抓住下游业务爆发式增长的机会。
5.请问燃气轮铸件的产品开发周期和客户验证周期相比于航空发动机如何,具体情况给我们介绍一下。
参照中科国晟、广瀚燃机等过往项目经验判断,燃气轮机铸件的客户认证流程相较于航空发动机更为简化,航空发动机客户验证一般随型号推进需 2-3年,燃气轮机客户验证预估一般仅需 3-6个月。
6.贵司作为燃气轮热端部件供应商,请介绍你们了解的燃气轮机目前的市场情况,以及公司的应对策略
目前全球燃机市场处于严重的“供不应求”状态。GEVernova、西门子能源、三菱重工三大巨头的产能均已严重超载。GE 电器设备中国负责人就表示,两年前燃气轮机全球总需求25-30GW。目前在 I算力配套电力需求和西方基础电力设施升级的推动下,全球燃气轮机年需求已跃升为 120-140GW,某些畅销机型甚至已排产到 5年后。
据公开报道,马斯克在孟菲斯的两个超大型数据中心Colossus1和 Colossus2都是采用燃气轮机供电为主的模式,一个采用 35 台 15MW 的移动式燃气轮机供电,一个采用 41 台重型燃气轮机供电。马斯克还收购了一家燃气轮机公司。这成为美国其他数据中心的效仿对象。Meta 和微软在德州的数据中心,公开计划也是主要采用燃气轮机供电。美国的德州成为数据中心的热土,一是土地便宜,二是有美国最大的天然气田。离网自供电已成为西方数据中心重要的选择。
美国另外一个赛道,航改燃气轮机也很热,因为目前燃气轮机的产能跟不上需求。GE Vernora的中国区负责人前一段时间公开表示,燃气轮市场从过去全球年 25-30GW,目前突然提高到120-140GW 的年需求。GE Vernora 今年 2季度业绩说明会也明确表示,他们将持续扩产,到 28年扩产到年 24GW左右的产能。
除了 GE,西门子、三菱、韩国的斗山等燃气轮机巨头都是爆单状态。国内主要的厂家包括东方电气、上海电气、潍柴动力、杰瑞股份等。由于目前全球产能与全球需求差距很大,我们认为燃气轮机的业务机会可能会长达五年以上,是长周期机会。
目前江苏精铸燃气轮机的客户有青岛中科国晟,公司 2025年 12月 10日披露《关于孙公司江苏精铸获得青岛中科国晟动力科技有限公司订单的公告》,该笔 5,155.86万元订单正按客户要求正常排产和交货中。江苏精铸与青岛中科国晟之间合作规模持续扩大。我们客户的订单也是出现跳跃式增长,因此对我们也提出了更高的产能需求。同时,公司与上海电气也在交流合作,为其提供试制件。
公司当前的策略是快速扩产,在紧抓长江系列发动机业务机遇的同时,将很重要的一部分产能向燃气轮机市场延伸。从市场端来看,燃气轮机产品价格持续上行,今年同比涨幅已达20%–30%。
7.贵司提到目前产能供不应求,正在进行扩充,请介绍具体扩充计划以及预计何时产生效益。
以最快速度扩产是我们目前的工作方针。公司新厂房正在筹建,主体工程建设已经封顶,部分设备在招标采购中,其中恒温恒湿车间计划 9月份开始施工。
由于设备有一定的生产周期,同时调试也需要 3个月左右,我们会从产能瓶颈环节开始,设备分批投放,迅速拉高产能。在当前下游市场需求快速爆发背景下,我们相信只要有产品,未来产能消化的压力较小。
本文数据来源于中超控股2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




