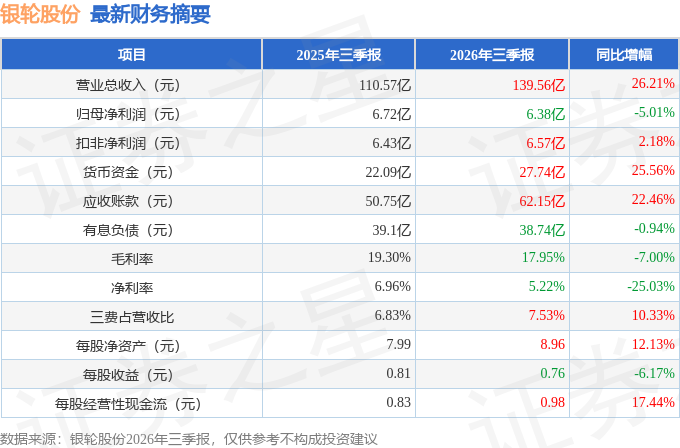
据证券之星公开数据整理,近期银轮股份(002126)发布2026年三季报。截至本报告期末,公司营业总收入139.56亿元,同比上升26.21%,归母净利润6.38亿元,同比下降5.01%。按单季度数据看,第三季度营业总收入49.3亿元,同比上升26.73%,第三季度归母净利润1.86亿元,同比下降19.39%。本报告期银轮股份公司应收账款体量较大,当期应收账款占最新年报归母净利润比达649.22%。
本次财报公布的各项数据指标表现一般。其中,毛利率17.95%,同比减7.0%,净利率5.22%,同比减25.03%,销售费用、管理费用、财务费用总计10.51亿元,三费占营收比7.53%,同比增10.33%,每股净资产8.96元,同比增12.13%,每股经营性现金流0.98元,同比增17.44%,每股收益0.76元,同比减6.17%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在11.37亿元,每股收益均值在1.34元。
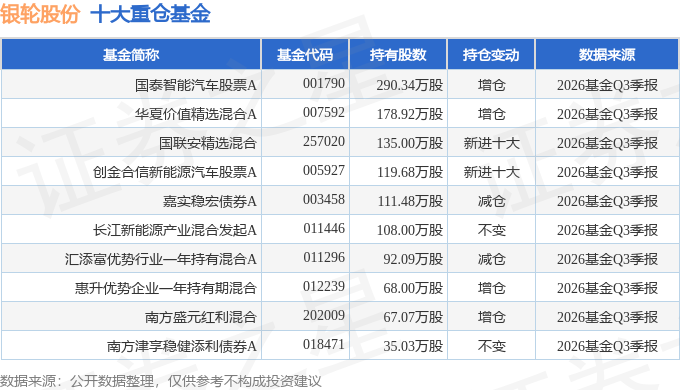
持有银轮股份最多的基金为国泰智能汽车股票A,目前规模为17.69亿元,最新净值1.7687(10月30日),较上一交易日下跌2.85%,近一年下跌28.06%。该基金现任基金经理为王阳。
最近有知名机构关注了公司以下问题:
问:新班子与过去有较强延续性,最核心的差别在哪里?
答:银轮四十余年立足热管理主业,坚守实业,深耕高端制造;坚持大客户战略、全球化布局;稳健经营、注重研发投入,不追逐短期风口。这套长期发展的底层逻辑,新一届董事会与经营班子将坚定不移的继承与延续。商用车、工程机械、新能源汽车等优势主业,是公司业绩的基石,我们将持续巩固行业龙头地位,保障成熟业务稳定增长。在延续战略底色的基础之上,新班子的核心变化,主要在于发展阶段与执行节奏。过去数年,算力液冷、储能、能源等新业务,主要处在技术储备、样品验证、客户送样的培育期。新一届班子的使命,就是把已经布局完毕的新兴业务,从研发孵化推进至规模化商业化。一是战略落地提速。把前瞻技术转化成批量订单、稳定营收与合理利润,加快新业务从0到1,从1到10的进程。二是组织机制革新。针对不同业务板块,实行差异化策略。成熟业务注重盈利质量与现金流;新兴业务适度放宽短期利润指标,更加看重客户突破、项目定点、市场份额,充分释放新业务团队活力。三是优化资源配置。在保障主业投入前提下,持续向算力、能源热管理等赛道倾斜研发资金、产能、人才资源。总之,新的团队奖坚持方向不变,步伐加快;底色不变,机制革新;赛道不变,边界拓宽。
本文数据来源于银轮股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




