据证券之星公开数据整理,近期经纬恒润(688326)发布2026年三季报。截至本报告期末,公司营业总收入43.03亿元,同比下降3.6%,归母净利润-3.93亿元,同比下降423.3%。按单季度数据看,第三季度营业总收入16.8亿元,同比上升8.01%,第三季度归母净利润-1072.05万元,同比下降189.95%。本报告期经纬恒润公司应收账款体量较大,当期应收账款占最新年报归母净利润比达1912.5%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率17.84%,同比减21.73%,净利率-9.34%,同比减466.59%,销售费用、管理费用、财务费用总计5.57亿元,三费占营收比12.94%,同比增11.11%,每股净资产30.49元,同比减7.22%,每股经营性现金流-9.63元,同比减269.06%,每股收益-3.5元,同比减422.39%
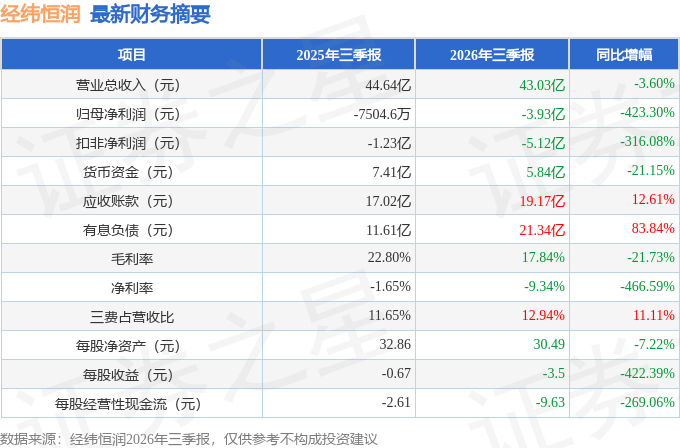
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在-1907.0万元,每股收益均值在-0.16元。
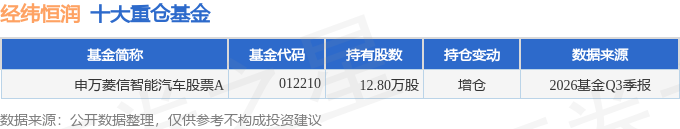
持有经纬恒润最多的基金为申万菱信智能汽车股票A,目前规模为0.59亿元,最新净值0.4307(10月30日),较上一交易日下跌3.26%,近一年下跌48.75%。该基金现任基金经理为李航。
最近有知名机构关注了公司以下问题:
问:如何展望公司智能运输业务?
答:自动驾驶车队规模快速扩大,L4短途运输运营验证持续推进。公司目前在全国运营近80辆测试及运营车辆,较去年末的规模显著扩充,年内计划进一步扩大车队。其中,配备安全员的车辆主要用于数据采集、道路测试及场景验证;具备L4级自动驾驶能力的车辆,已在部分园区开展无人化投放。在半公开及公开道路短途运输场景中,公司正与多个地方政府就测试示范、道路通行授权及路权申请等事项开展沟通,推动实际载货运营,并在运营验证中逐步探索商业化落地路径。
端到端技术方案已完成初步验证,并将向重卡L4业务加速迁移。公司于今年上半年完成端到端自动驾驶方案及配套数据基础设施平台的初步验证,覆盖算法模型、数据采集与处理链路、数据基础设施等核心能力。当前,该方案已可在北京、上海城区部分复杂路口及多类复杂交通场景中稳定运行,并为未来向机器人、高阶智能驾驶、世界模型及VL等方向拓展奠定基础。下半年,公司计划将端到端能力迁移至Robotruck业务并部署于重卡平台,进一步打通重卡L4自动驾驶的端到端技术链路;同时,围绕L4规模化运营需求,补充冗余系统、最小风险策略及云端协同等能力,完善量产运营所需的系统架构。
技术迁移与运营服务模式有望提升交付效率,并打开持续性收入空间。公司已在乘用车平台验证端到端技术范式,后续向商用车及L4运营场景迁移,有望进一步提升项目交付效率和商业化能力。相较于传统单一总成或零部件销售模式,L4自动驾驶业务可通过运力服务、运营费用等方式形成持续性收入,在汽车电子产业竞争加剧的背景下,为公司培育新的收入来源和增长空间。
本文数据来源于经纬恒润2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




