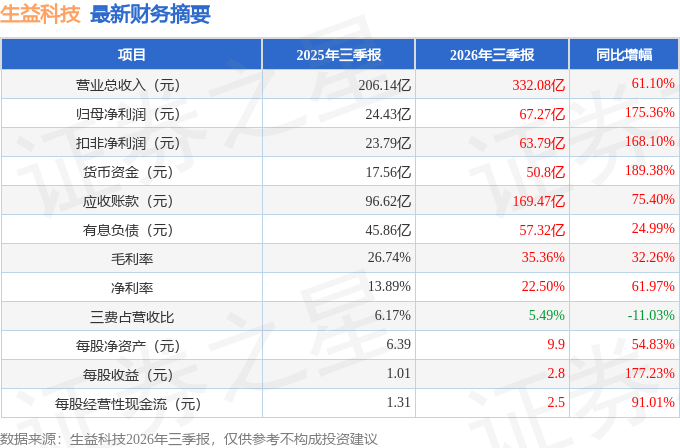
据证券之星公开数据整理,近期生益科技(600183)发布2026年三季报。截至本报告期末,公司营业总收入332.08亿元,同比上升61.1%,归母净利润67.27亿元,同比上升175.36%。按单季度数据看,第三季度营业总收入141.82亿元,同比上升78.76%,第三季度归母净利润34.4亿元,同比上升238.4%。本报告期生益科技应收账款上升,应收账款同比增幅达75.4%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率35.36%,同比增32.26%,净利率22.5%,同比增61.97%,销售费用、管理费用、财务费用总计18.23亿元,三费占营收比5.49%,同比减11.03%,每股净资产9.9元,同比增54.83%,每股经营性现金流2.5元,同比增91.01%,每股收益2.8元,同比增177.23%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在71.86亿元,每股收益均值在2.96元。
该公司被6位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是易方达基金的萧楠,在2025年的证星公募基金经理顶投榜中排名前十,其现任基金总规模为175.06亿元,已累计从业14年35天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
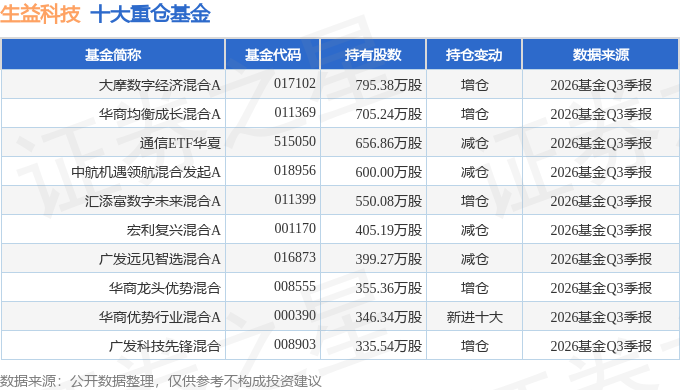
持有生益科技最多的基金为大摩数字经济混合A,目前规模为98.82亿元,最新净值2.4776(10月30日),较上一交易日下跌6.72%,近一年上涨2.03%。该基金现任基金经理为雷志勇。
最近有知名机构关注了公司以下问题:
问:公司这波 PCB 为什么止步不前,是发展遇到瓶颈了吗
答:尊敬的投资者,您好!2026 年上半年,公司紧抓 I 算力需求爆发式增长机遇,在巩固与国内外头部 I 服务器、数据中心及算力芯片客户深度协作的基础上,持续布局的智能驾驶与存储类市场也取得卓有成效的进展,多赛道协同发力下,高端产品占比显著提升,产品结构持续优化。同时,推动产品价格策略调整,并兼顾客户关系维护与成本上行压力的平衡。得益于对市场机遇的精准把握与内部高效协同,2026 年上半年,公司实现营业收入 190.26 亿元,较上年同期增长 50.05%,归属于上市公司股东的净利润 32.87 亿元,较上年同期增长 130.42%。展望下半年,行业高景气度有望延续,但挑战与不确定性同样不容忽视。公司将锚定高端,笃行实干,前瞻布局研发,持续夯实品质、交付、成本等核心竞争力,强化供应链韧性,深化 I 智能化应用落地,以技术和管理优势构筑护城河,全力以赴实现全年经营目标。谢谢。
2. 8 月份订单增长怎么样
尊敬的投资者,您好!公司订单持续饱满状态,具体经营情况请关注公司定期报告。谢谢。
3. 陈董事长,最近建滔等材料都因为其他原因产品价格有所上升,我们公司的产品是否也有适当合理的进行不服调价
尊敬的投资者,您好!公司根据市场需求及原材料价格变化,及时调整经营策略,采取相关措施应对。谢谢。
本文数据来源于生益科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




