据证券之星公开数据整理,近期华立科技(301011)发布2026年三季报。截至本报告期末,公司营业总收入5.48亿元,同比下降26.16%,归母净利润-1.13亿元,同比下降269.45%。按单季度数据看,第三季度营业总收入2.14亿元,同比下降18.02%,第三季度归母净利润-446.39万元,同比下降113.99%。本报告期华立科技三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达34.31%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率21.63%,同比减29.0%,净利率-20.72%,同比减329.93%,销售费用、管理费用、财务费用总计9658.79万元,三费占营收比17.63%,同比增34.31%,每股净资产5.34元,同比减12.96%,每股经营性现金流-0.24元,同比减140.88%,每股收益-0.73元,同比减258.7%
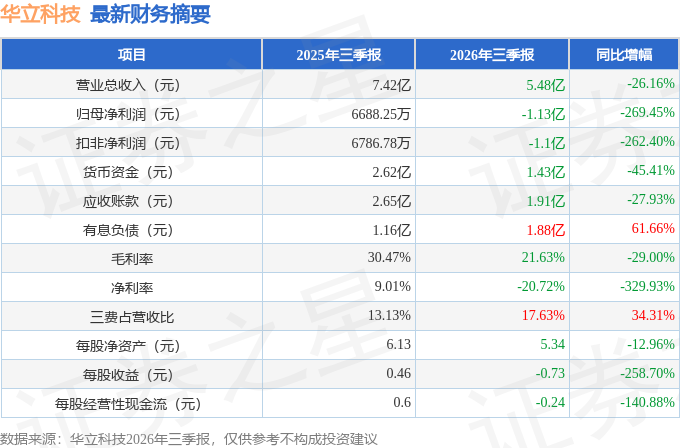
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:投资者出的及公司回复情况:
答:尊敬的投资者您好,公司客户大玩家已被北京市通州区人民法院裁定受理破产清算申请,公司已在近期依法完成债权申报,将在破产清算程序中依法主张权利。前期国内下游游乐场所经历快速扩张,现阶段处于调整周期,行业同质化竞争加剧,终端门店盈利承压,下游客户新增门店趋于保守,公司国内业务阶段性承压。但海外市场需求具备韧性,公司将持续引入优质IP资源,发力海外市场、迭代核心游戏游艺产品,后续有望通过海外业务的稳步突破,减缓国内宏观及行业竞争带来的周期压力。感谢您的关注。
2、公司今年业绩不是很好,未来公司有什么打算吗?这个行业还有潜力吗
尊敬的投资者您好,关于公司未来经营计划,请参见公司《2025年年度报告》“第三节 管理层讨论与分析”之“十一、公司未来发展的展望”。游戏游艺行业具备长期消费属性属于线下体验式娱乐赛道。短期看,国内行业处于调整阶段,部分抗风险能力弱的连锁门店出清,行业洗牌加速;中长期看线下娱乐需求仍具备基础,随着优质门店运营能力提升、高坪效新品落地,行业仍存在结构性机会。同时海外市场线下游乐需求具备韧性,公司将持续把握行业结构性机会和海外市场需求,积极推进各项经营举措,努力改善经营基本面。感谢您的关注。
本文数据来源于华立科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




