据证券之星公开数据整理,近期奇德新材(300995)发布2026年三季报。截至本报告期末,公司营业总收入2.97亿元,同比上升10.05%,归母净利润1757.24万元,同比上升37.33%。按单季度数据看,第三季度营业总收入1.0亿元,同比上升9.66%,第三季度归母净利润214.89万元,同比下降48.7%。本报告期奇德新材盈利能力上升,毛利率同比增幅8.55%,净利率同比增幅24.8%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率27.97%,同比增8.55%,净利率5.91%,同比增24.8%,销售费用、管理费用、财务费用总计5264.19万元,三费占营收比17.71%,同比增15.12%,每股净资产9.79元,同比增31.6%,每股经营性现金流0.57元,同比增2.78%,每股收益0.2元,同比增30.72%
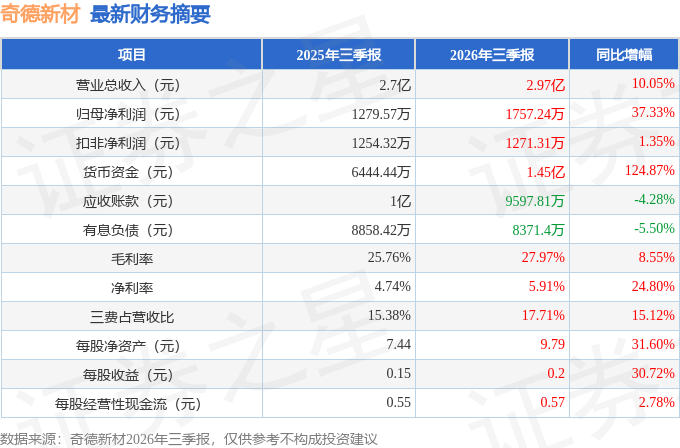
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:答交流主要内容:
答:问交流主要内容
1、PPS 营收翻番,是行业需求爆发还是公司抢了份额?毛利率 28.87%能否维持?
尊敬的投资者,您好!PPS 营收显著增长,是公司在高端家电、新能源汽车等领域市场开发成效的体现,公司市场份额快速提升,大客户销量增加。同时,近年来高端工程塑料进入国产替代的快车道,公司特种工程塑料产品迎来需求提升,未来整体市场空间广阔。公司专注于功能性高分子改性材料及制品,已构建从特种材料改性、精密注塑智造、精密模具开发到高端碳纤维制品的全产业链一站式服务体系,致力于为客户提供轻量化、一体化的定制解决方案。目前,公司产品结构持续优化升级,高毛利产品占比的提升,将有助于抵御原材料价格波动及新业务初期爬坡对整体毛利率的影响,巩固盈利稳定性。感谢您的关注!2、2026 年上半年业绩表现如何?增长主要由什么驱动?
尊敬的投资者,您好!公司持续向高附加值品类升级,上半年综合毛利率 28.87%,同比增长 11.68%,经营质量稳步提升。其中工程塑料主业实现营业收入 11,556.90 万元,同比增长 24.32%;高端特种工程塑料 PPS(聚苯硫醚)营收 3,247.50 万元,同比翻番,大幅增长 100.66%,高端高附加值业务增长势能强劲,持续抬升公司整体盈利水平。感谢您的关注!
3、碳纤维业务目前订单落地情况怎样?
尊敬的投资者,您好!上半年,公司成功获得头部汽车客户重点车型碳纤维制品及人形机器人项目定点,相关研发工作正有序推进;低空飞行器领域产品研发与业务拓展稳步开展。公司新赛道业务取得实质性突破,后续相关项目实现量产后,有望进一步带动公司营收与利润持续增长。感谢您的关注!
4、请介绍一下公司目前的战略定位以及重点业务布局方向?
尊敬的投资者,您好!公司近年重点布局新能源汽车、高端智能家电、人形机器人、低空飞行器等高潜力赛道新能源汽车与高端家电业务快速放量,已获比亚迪、小米、零跑等头部客户一级供应商资质。
当前高端复合材料行业迎来重要发展窗口期,公司以研发创新为核心抓手,顺应产业高端化、轻量化升级趋势,依托“改性材料研发、精密注塑、模具开发、碳纤维高端成型”四位一体全产业链优势,集中战略资源开拓高端新兴市场,推进海外基地增资扩产,朝着成为世界一流企业,国际知名品牌的目标稳步前行。感谢您的关注!
本文数据来源于奇德新材2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




